
2030年に日本の不動産は暴落する?二極化の真相とプロの下落予測

2030年に日本の不動産は暴落する?二極化の真相とプロの下落予測の具体的な内容に迫る! わかりやすい言葉でご紹介しています。
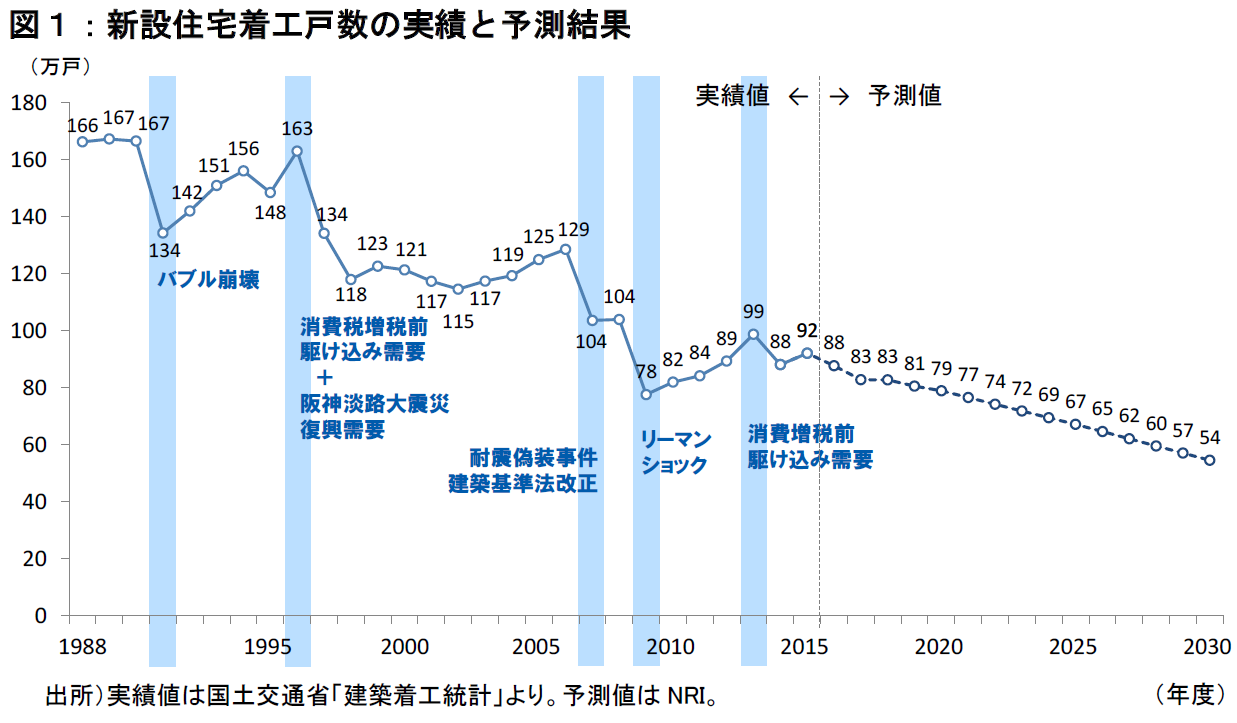
不動産市場の二極化が加速する中、私たちはどのような判断基準を持って売買に臨むべきでしょうか。これまでのマンション価格下落予測の真相を踏まえ、失敗しないための実践的なチェックポイントを提示します。
資産価値が落ちないマンションの3大条件
2030年以降も価格を維持、あるいは堅調に推移させる物件には、明確な共通項が存在します。
- 最寄り駅からフラットアプローチで徒歩7分以内(理想は徒歩5分以内): 人口減少局面では「移動コストの低さ」が絶対的な正義となります。バス便物件や坂道の多い立地は、真っ先に需要減の直撃を受けます。
- 複数路線利用可能なターミナル駅、または行政・医療機能が集約された中核拠点: 自治体の財政余力が問われる時代、行政サービスや再開発投資が集中する「立地適正化計画の都市機能誘導区域内」であることが不可欠です。
- 長期修繕計画が定期的に見直され、修繕積立金会計が健全な物件: 国土交通省の「マンション管理計画認定制度」を取得しているか、過去の大規模修繕履歴と将来の積立金平準化方針が開示されている物件を選定することが、致命的な資産目減りを防ぐ防波堤となります。
不動産の売り時と買い時判断基準まとめ
「今すぐ売るべきか、それとも待つべきか」「今買うべきか、下落を待つべきか」という問いに対するプロの視座は以下の通りです。
【今すぐ売却を検討すべき人(売り時)】
郊外の駅から離れた実家を相続した方や、築年数の経過した賃貸需要の低いワンルーム、または修繕積立金の大幅値上げが決まった大規模マンションを保有している場合は、今が実質的な最後の高値売却チャンスといえます。2030年に向けて団塊世代の相続物件供給がピークに達する前に、市場の流動性が保たれている段階で手仕舞いを進めるのが鉄則です。
【今購入して良い人(買い時)】
向こう10年以上の居住を前提とし、都心・準都心の利便性の高い拠点で「無理のない返済比率(手取り月収の25%以内)」でローンが組める実需層です。インフレ下において、立地が優れた実物資産は強力なインフレヘッジとして機能します。価格が下がるのを何年も賃貸で待ち続けた結果、支払った家賃の総額と金利上昇によって、トータルの購入コストが逆に増大するリスクを避けるべきです。
【今は購入を見送るべき人】
夫婦の収入を目一杯合算したペアローンでなければ予算に届かない世帯や、「数年後に高く転売して住み替えよう」というキャピタルゲイン狙いの一次取得者です。金利上昇局面でのレバレッジ過多は、万一の収入減少や離婚、病気の際に一発で破綻へ追い込まれる構造的リスクを孕んでいます。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
