
接骨院は医療費控除できる?対象外の落とし穴と確定申告の全知識

接骨院は医療費控除できる?対象外の落とし穴と確定申告の全知識に関するポイントを詳しくまとめました。最新データをご確認ください。
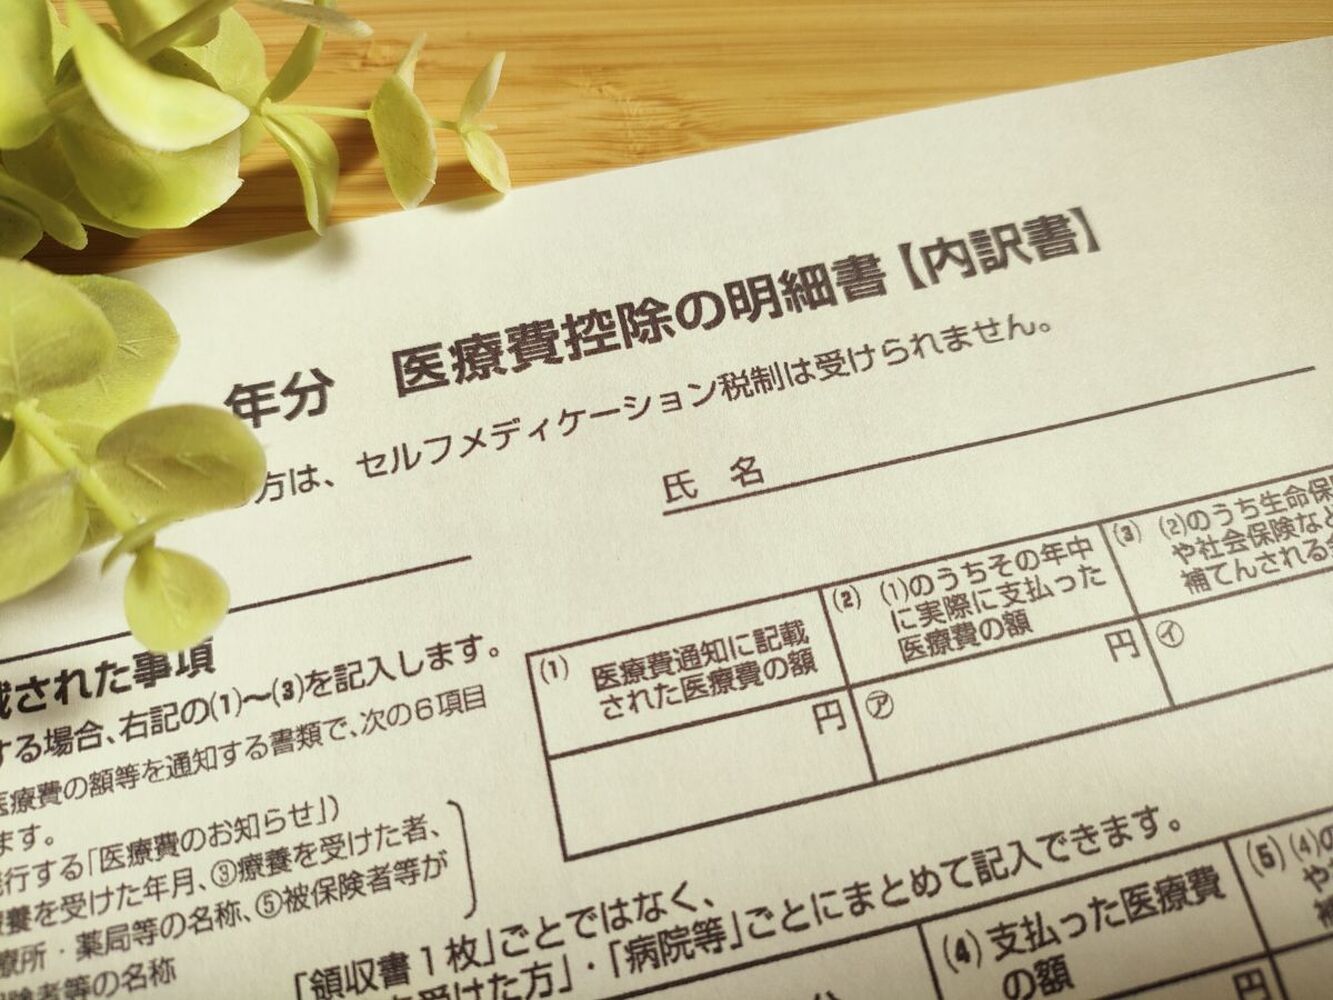
正しく医療費控除を受けるためには、日々の管理と国税庁の申告フォーマットに則った正確な書類作成が欠かせません。実務において知っておくべき3大ポイントを具体的に整理します。
1. 領収書の保管と「医療費控除の明細書」の正しい記載
確定申告の際、税務署へ領収書の現物を提出する必要はありません。その代わり、国税庁の所定様式である「医療費控除の明細書」を作成し、申告書に添付します。自宅での領収書保管期間は5年間と定められており、税務署から提示・提出を求められた際に提示できなければ控除が取り消されます。
明細書の「医療を受けた方の氏名」「病院・薬局などの支払先の名称」の欄には、接骨院の名称と施術を受けた家族の名前を明記します。「医療費の区分」では「診療・治療」にチェックを入れます。窓口で受け取る領収書には、保険分と自費分が分かれて印字されていることが多いため、保険適用された「治療費」の金額のみを正確に集計して記入してください。
2. 見落としがちな「通院交通費」の合算ルール
接骨院へ通院するためにかかった交通費も、治療に必要な実費であれば医療費控除の合算対象に含まれます。利用できるのは原則として電車やバスなどの公共交通機関です。公共交通機関は領収書が発行されないため、利用日、利用区間、乗車料金を通院メモやスマートフォンの家計簿アプリに正確に記録しておきます。
注意すべきは自家用車通院です。ガソリン代、高速道路料金、コインパーキングの駐車料金などは、税制上「直接の通院費用」とは認められず一切計上できません。また、タクシー代については、急激なぎっくり腰で歩行が著しく困難な状況など、公共交通機関の利用が客観的に不可能な緊急事態を除き、原則として否認されます。
3. 「生計を一にする家族」の費用合算で還付額を最大化
医療費控除の大きな強みは、自己の分だけでなく「生計を一にする配偶者やその他の親族」のために支払った医療費を合算できる点にあります。別居している仕送り中の学生の子供や、実家で療養中の両親の通院費であっても、生活費の送金関係など生計を一にしている実態があれば合算が認められます。
日本の所得税は累進課税制度を採用しているため、家族の中で最も課税所得が高い人がまとめて申告するのが節税効果を高めるセオリーです。例えば、課税所得300万円の人が申告するよりも、課税所得700万円の人が家族全員分の接骨院通院費をまとめて控除申請する方が、所得税率の差(10%対23%)によって手元に戻る還付金が大幅に増加します。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
