
手書き領収書の書き方完全解説!上様や品代が無効になる落とし穴

手書き領収書の書き方完全解説!上様や品代が無効になる落とし穴に関する最新の話題を丁寧に解説いたします。
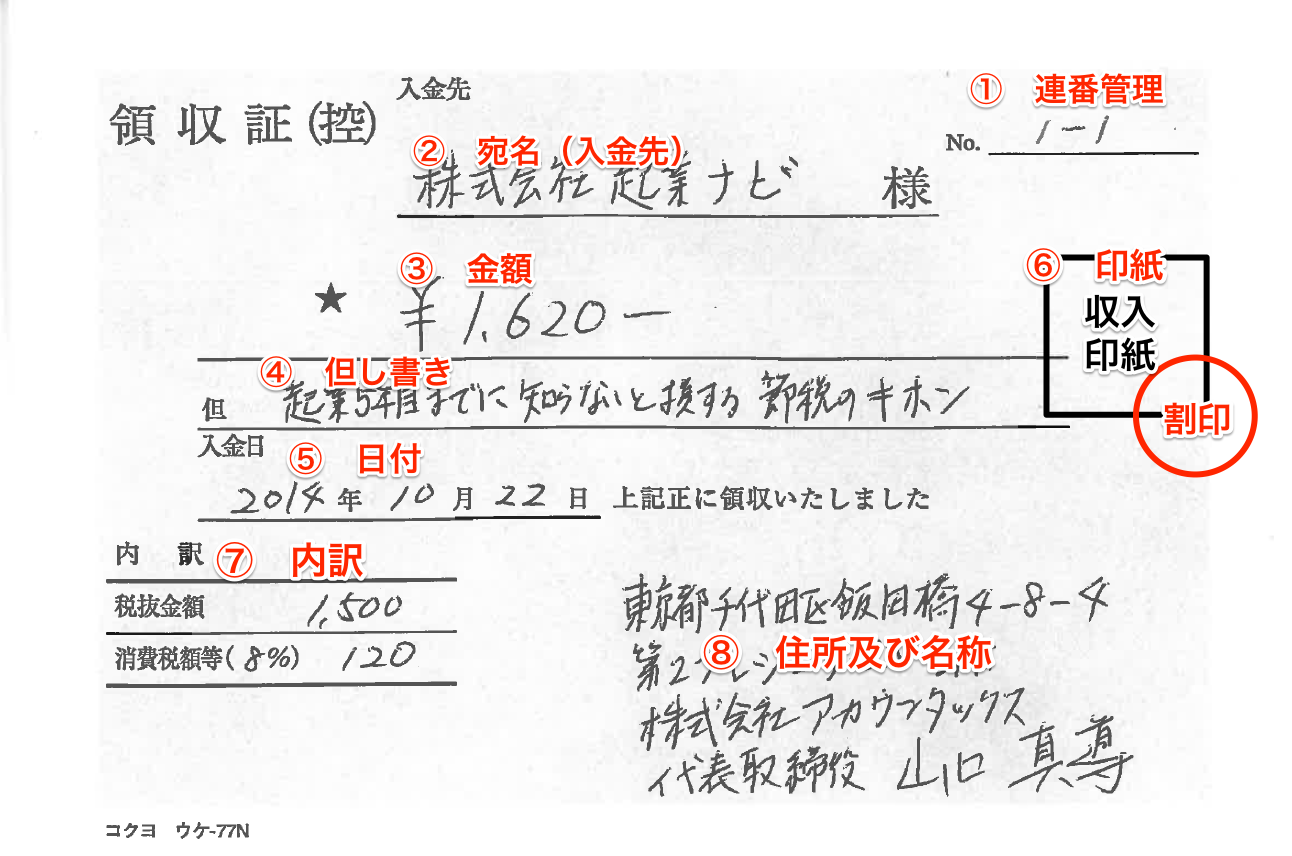
手書き領収書が金銭の授受を証明する法的効力を持つためには、税法および商法が要求する必須項目を漏れなく網羅しなければなりません。国税庁公式発表の領収書必要事項として定められている基準をもとに、記載すべき基本要素を分解して解説します。
市販の領収書複写伝票を用いる場合でも、以下の6大項目が正確に記載されていなければ、税務上は完全な証憑として認められません。
【手書き領収書の記載必須6大項目】
1. 発行年月日:金銭を実際に受領した正確な日付(西暦・和暦いずれも可、年号の省略は不可)。
2. 宛名:代金を支払った側の法人名または個人事業主の屋号・氏名(略称不可)。
3. 金額:税込の受領総額(改ざん防止処理を施す)。
4. 但し書き:取引の内容を具体的に特定できる品名や役務内容。
5. 発行者情報:代金を受け取った側の名称(屋号・法人名)、所在地、連絡先電話番号。
6. インボイス登録番号:適格請求書発行事業者の登録番号(「T」+数字13桁)。
ここで、実務現場でそのまま活用できる手書き領収書テンプレートと見本例の記載イメージを整理します。
【記載見本例】
--------------------------------------------------
領 収 書
No. 2026-0042
日付:2026年4月15日
宛名:株式会社メディア・アドバンス 御中
金額:¥55,000-(※または 金伍萬伍千圓也)
(内訳:10%対象 ¥55,000、消費税額等 ¥5,000)
但し書き:4月度WEBメディア記事執筆・編集委託料として
上記正に領収いたしました
発行者:東京都千代田区麹町○-○-○
合同会社コンテンツスタジオ
TEL:03-XXXX-XXXX
登録番号:T1234567890123
(5万円以上のため200円収入印紙貼付+割印)
--------------------------------------------------
特に小売業や飲食業、テイクアウトを取り扱う業態では、軽減税率8%と10%の区分記載詳細まとめを正確に把握しておく必要があります。手書き領収書であっても、税率ごとに「8%対象合計額(税込)」と「10%対象合計額(税込)」を区分し、それぞれの税率または消費税額を明記しなければ、支払側が仕入税額控除を正しく受けることができません。複数税率が混在する店舗では、あらかじめ複写伝票の内訳欄に税率区分が印刷されたフォーマットを用意することがトラブル防止の直道です。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
