
【2026年最新】はぐくみ基金とは?怪しい噂の真相と手取りのカラクリ

【2026年最新】はぐくみ基金とは?怪しい噂の真相と手取りのカラクリの疑問点について、最新情報を基に徹底解説します。
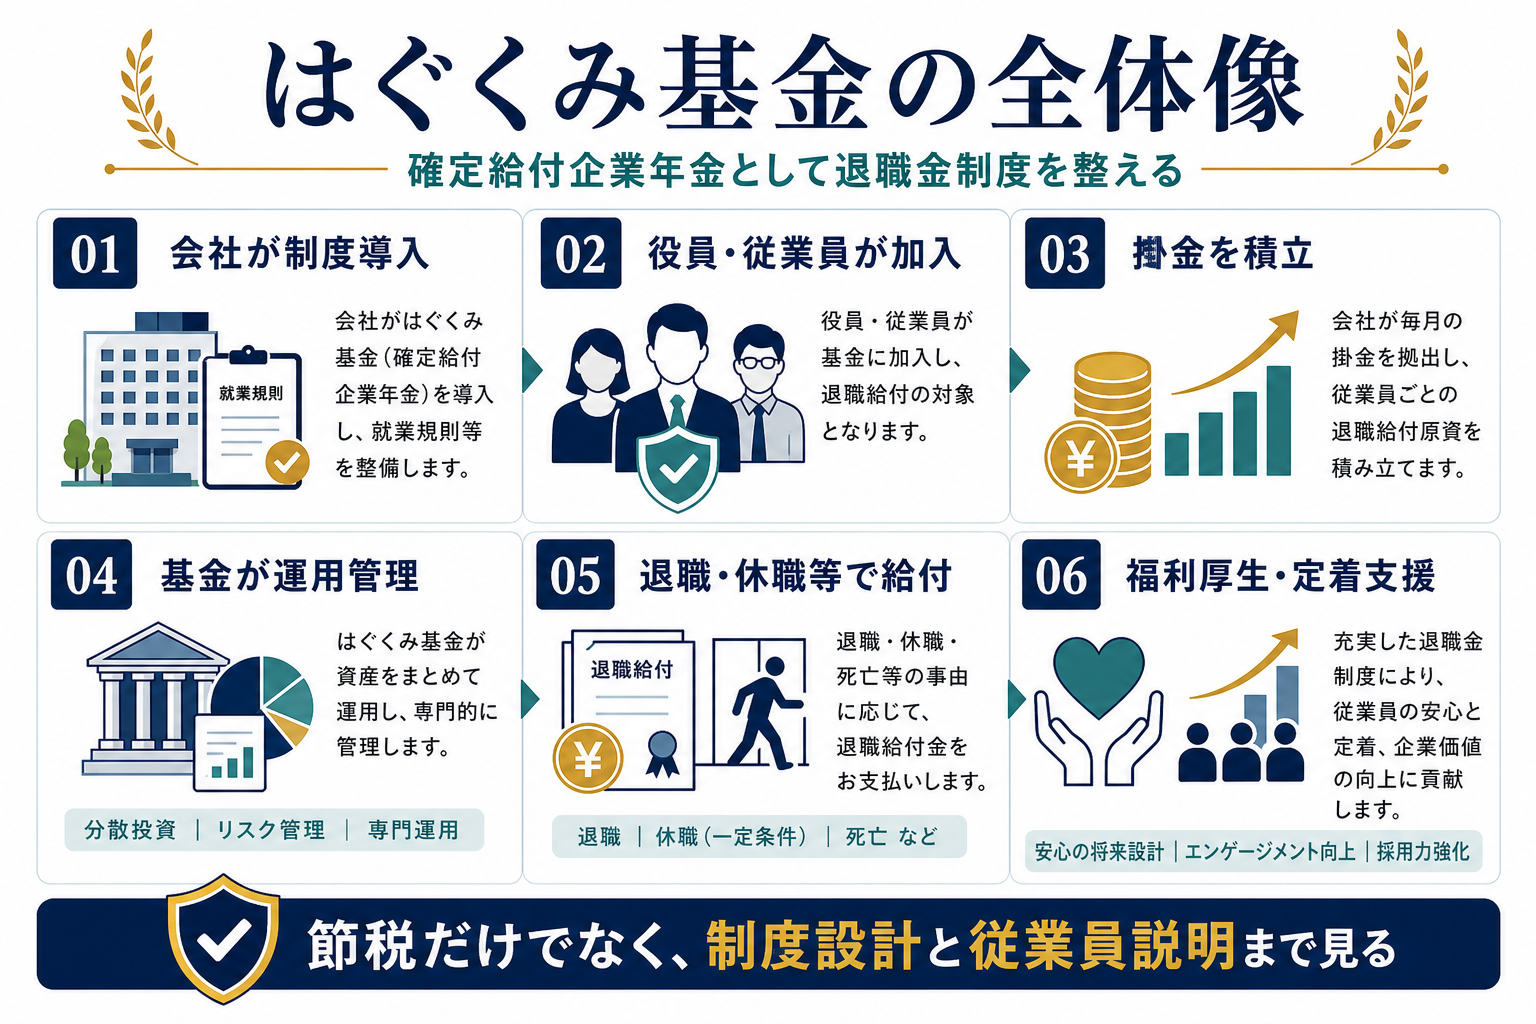
メリットが目立つ一方で、加入後に後悔しないために直視すべき4つの決定的デメリットが存在します。
1. 途中解約の制限と在職中の現金化不可
はぐくみ基金は「退職金制度」であるため、会社に在籍したまま積立金を全額解約して手元に戻すことは原則不可能です。積立額の変更(増額・減額・一時停止)は規約に基づき年1〜2回程度可能ですが、「今月急にお金が必要になったから全額引き出したい」という流動性ニーズには応えられません。
2. 早期退職時の返戻金・元本割れリスク
加入期間が極めて短い場合(数ヶ月〜1年未満など)、基金の事務費や手数料等の控除により、一時金の返戻額が積立元本を下回る(元本割れする)リスクがあります。超短期での退職が明白である場合は、加入を見送るか掛金を最低限に抑える判断が賢明です。
3. 将来の公的年金(厚生年金)受給額の低下
前述の通り、標準報酬月額が圧縮されるため、将来受け取る公的年金の報酬比例部分が確実に減少します。試算上、毎月3万円を20年間拠出し続けた場合、将来の厚生年金は年額約4万円前後減少します。「国の年金に頼らず自分で運用益を確保する」という明確な方針がない場合、老後の年金受給額を見て落胆する要因になりかねません。
4. 住宅ローンの借入可能額への影響
源泉徴収票上の「支払金額(額面年収)」が積立金額分低く記載されるため、住宅ローン新規審査や借り換え審査において、金融機関から算出される最大借入限度額が下がる可能性があります。数年以内に大規模な住宅ローンの組成を予定している方は、審査完了まで拠出を控えるなどの対策が必要です。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
