
給与から引かれる所得税の月額計算の真相!手取り激減の謎を徹底解剖

給与から引かれる所得税の月額計算の真相!手取り激減の謎を徹底解剖の詳細解説をお届けします。専門的な知識が詰まっています。
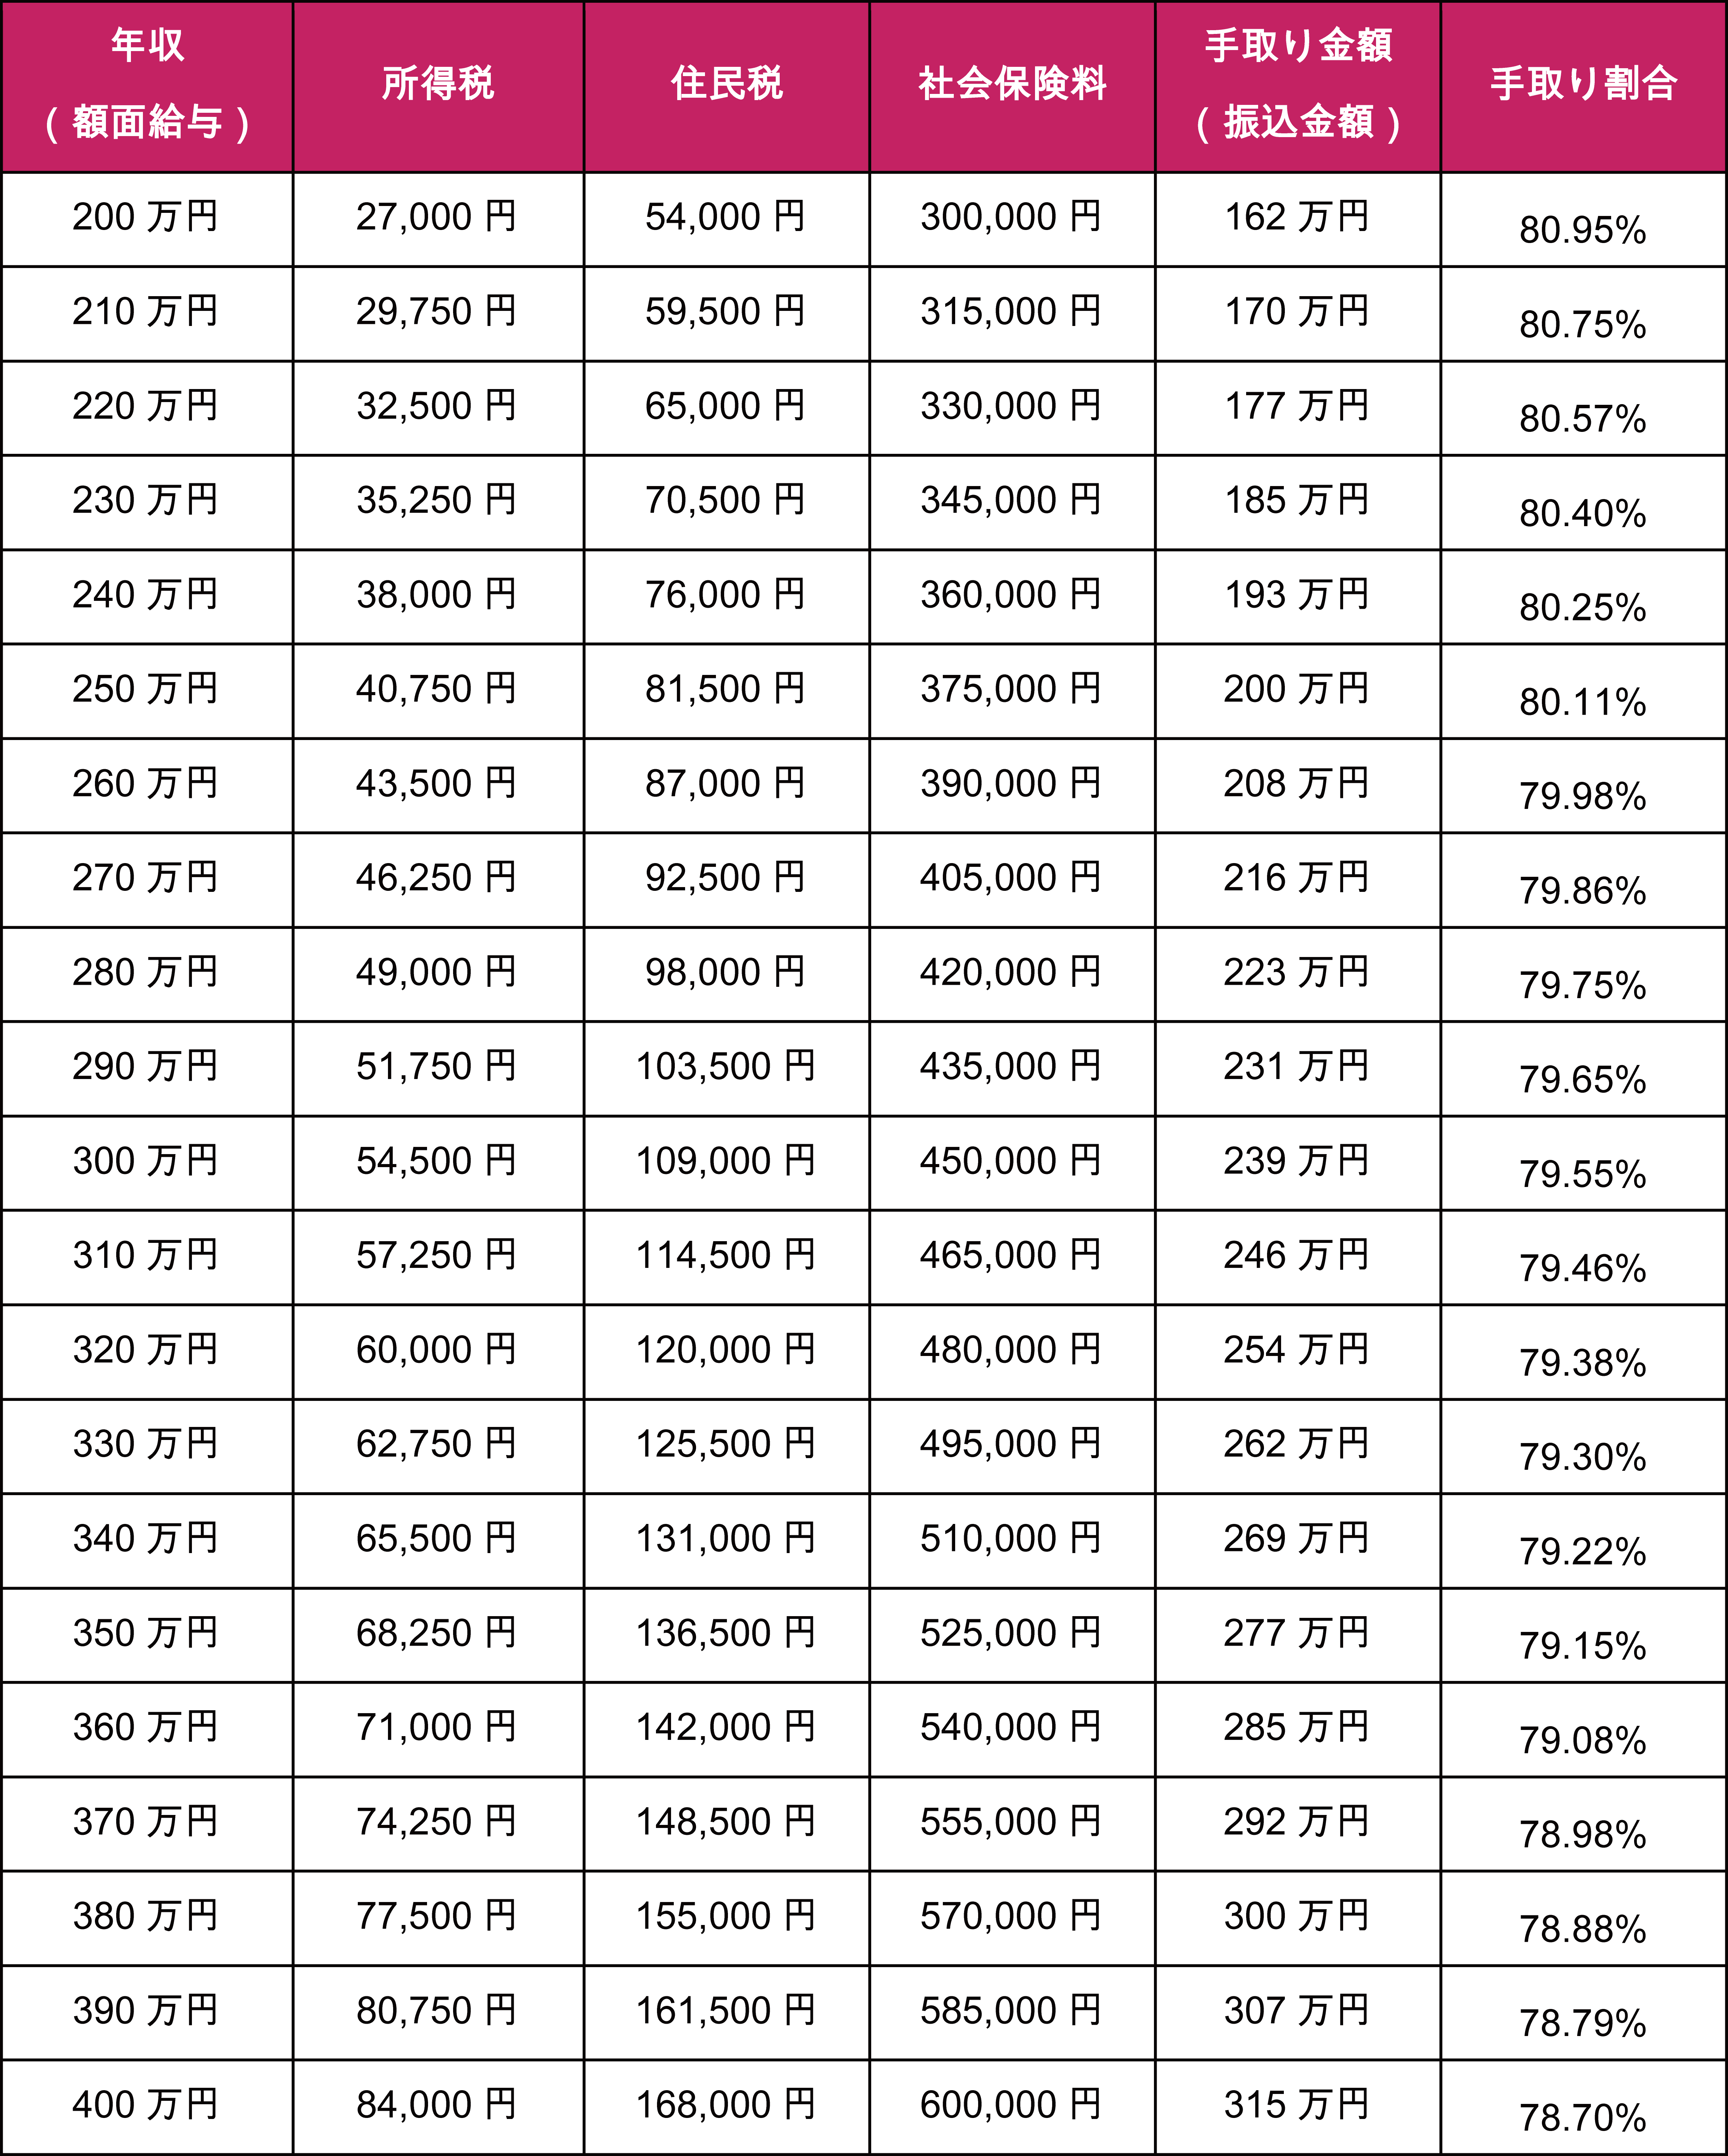
実際に給与からどの程度の所得税が差し引かれ、手元にいくら残るのか。独身(扶養親族なし、甲欄適用)をモデルケースに、現在の給料水準における手取り給与シミュレーションを可視化します。
※上記は2026年時点の概算例であり、居住地域、年齢区分(介護保険第2号被保険者の該否)、住民税(前年実績により月額1万〜3万円前後別途控除)によって最終的な手取り額は前後します。
そして今、すべての給与所得者が注視しなければならないのが2026年最新税制改正の動向です。税制と社会保障の境界領域では、いわゆる「子ども・子育て支援金」の公的医療保険を通じた天引き上乗せが本格化し、実質的な月額控除額を押し上げるプレッシャーとなっています。さらに、かねてより議論が続く「103万円・130万円・150万円の年収の壁」に対する各種控除の見直しや、高校生年代の扶養控除縮小と手当拡充のバランス調整など、手取り額を直接左右する制度再編の波が押し寄せています。
【プロの結論】給与管理で即行動すべき人・現状維持で良い人の判断基準
税制と社会保険の激動期において、給与明細を漫然と眺めているだけでは知らぬ間に損失を被るリスクが高まります。以下の基準で自身の状況をチェックし、該当する場合は速やかな実務確認を行ってください。
- 直ちに確認・申告が必要な人(放置厳禁):
- 年内に結婚、出産、親族との同居・別居など「扶養関係」に変化があった人
- 副業先での天引きが「乙欄」になっているか確認していないパラレルワーカー
- 年度途中に転職し、前職の源泉徴収票を現職へ未提出のままにしている人
- 過度な心配が不要な人(現状維持):
- 単一の勤務先に勤め、毎年の年末調整で漏れなく各種控除申告書を提出している独身者
- 副業所得が年間20万円以下であり、主たる給与のみで甲欄適用が完結している人
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
