
手取りが減る真相!社会保険料とは何か2026年完全解説

手取りが減る真相!社会保険料とは何か2026年完全解説の主要なニュースを丁寧にまとめました。最新トレンドを一目で把握できます。
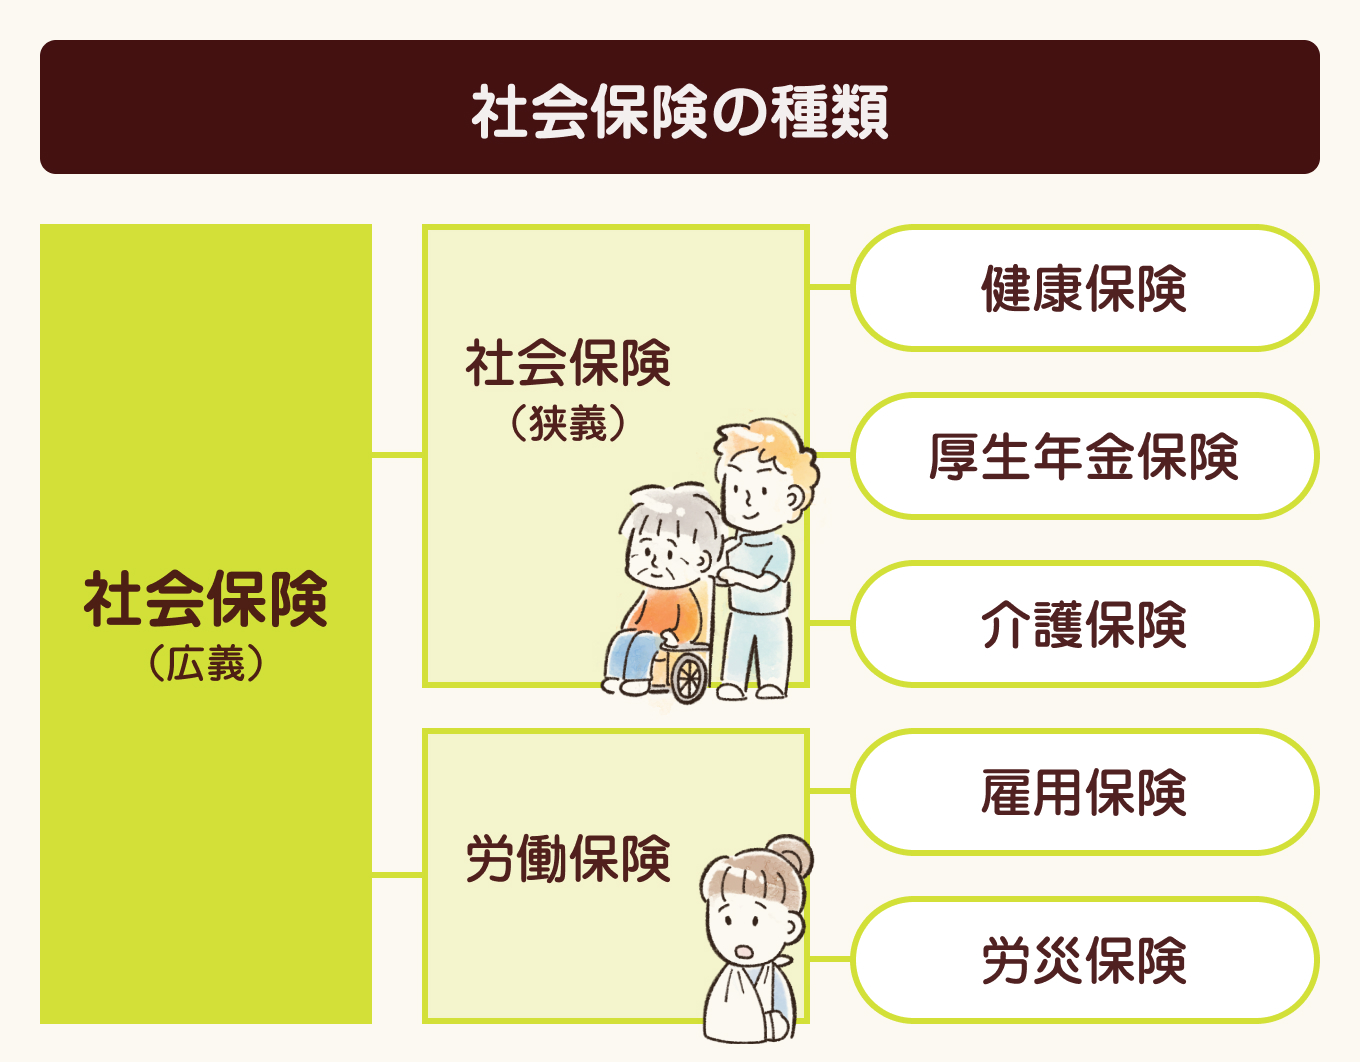
社会保険料を巡る議論において、現在最も劇的な構造転換を迎えているのが、短時間労働者(パート・アルバイト)に対する適用拡大と「年収の壁」問題です。
従来、配偶者の扶養内で働くパート労働者には、税制上の「103万円の壁」に加え、社会保険の加入義務が生じる「106万の壁と130万の壁」が存在していました。特に企業規模要件(従業員数51人以上など)を満たす企業で働く場合、週20時間以上かつ月額賃金8万8000円(年収約106万円)を超えると社会保険への加入が義務付けられ、本人の手取りが一時的に約15%も吹き飛ぶ「働き損の谷」が深刻な就労調整を引き起こしていました。
しかし、厚生労働省の社会保障審議会が主導する2026年最新制度改正の潮流により、この枠組みは根本的な解体を迎えています。政府は人手不足解消と将来の無年金・低年金対策を掲げ、企業規模要件の段階的完全撤廃と、パート・アルバイトの加入条件における労働時間・賃金要件のさらなる引き下げを断行しています。
これにより、これまで「夫の扶養に入って保険料負担をゼロにする」という前提で成立していた主婦層の就労モデルは崩壊しつつあります。短時間労働であっても原則として全ての労働者が社会保険に加入し、自らの保険料を拠出する「全員参加型社会保障」への移行が不可逆的な既定路線となったのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保険料の適用拡大が進む2026年において、どのようなスタンスで働き方を選択すべきなのか。専門的な見地から導き出される明確な判断基準は以下の通りです。
【社会保険に積極的に加入し、稼ぎを増やすべき人】
- 将来の年金受給額を自助努力で増やしたい単身者・自立志向の労働者:厚生年金に加入することで、国民年金のみの満額支給(月額約6万8000円)から、上乗せされた安定収入を老後に確保できます。
- 出産・育児や傷病リスクに備えたい人:健康保険に加入することで、病気やケガで働けない期間の所得を約3分の2保障する「傷病手当金」や「出産手当金」の受給権が得られます(国民健康保険には原則としてこれらの給付がありません)。
- 年収160万円以上を目指してフル稼働できる人:手取りの逆転現象を突破し、世帯全体の可処分所得を確実に底上げできます。
【現状の労働条件やセーフティネットを見直すべき人】
- 月収8万8000円〜10万円前後のギリギリのラインで労働時間を抑えている人:社会保険料が引かれることで手取りが月額約1万5000円目減りし、最も「働き損」のダメージを被ります。就労時間をさらに伸ばして手取りの谷を越えるか、副業・起業による別ルートの所得形成を模索すべき段階に来ています。
- 残業代への依存度が高く、生活防衛資金が枯渇している世帯:4〜6月の過度な残業で固定化された社会保険料が、秋以降の生活費を圧迫するリスクを回避するため、固定基本給のベースアップを図る転職やスキルアップが急務となります。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
