国保と社保の違いを完全比較!損しない保険料・扶養の選び方【2026】

国保と社保の違いを完全比較!損しない保険料・扶養の選び方【2026】の特集記事を解説します。専門的な知識が満載です。

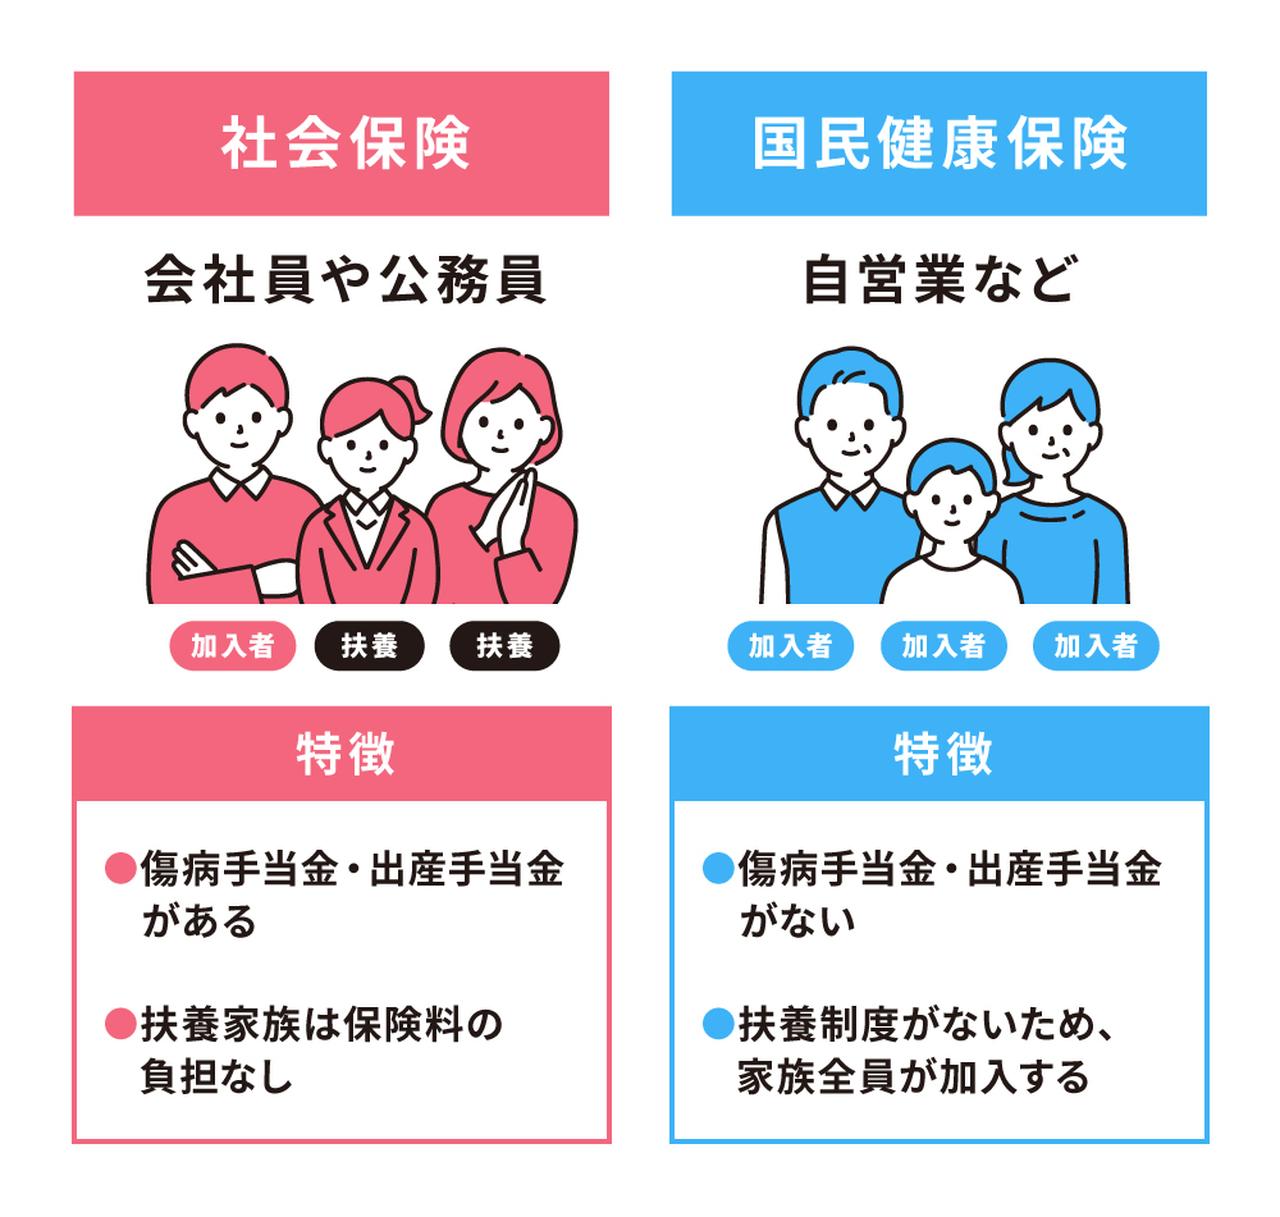
国保と社保の具体的な差異を理解するために、保険料の計算方式、扶養制度、現金給付の有無を比較表に整理しました。厚生労働省および協会けんぽが公開している基準データに基づきます。

項目社会保険(社保・健康保険)国民健康保険(国保)編集部の見解・評価保険料の算出基準標準報酬月額 × 保険料率
(会社と本人が50%ずつ折半)所得割 + 均等割(+平等割・資産割)
(全額自己負担・前年所得ベース)社保は労使折半により実質負担が半分。国保は自治体ごとに税率が大幅に異なる。扶養(被扶養者)の概念あり(追加費用0円)
何人追加しても保険料は変動なしなし
加入者1人ごとに均等割が加算子どもや無収入配偶者が多い世帯ほど、社保のコストパフォーマンスが圧倒的。傷病手当金・出産手当金支給あり
給与の約3分の2相当を保障原則なし
(一部の職能国保等を除く)万が一の病気休職や産休時の無収入リスクに対し、社保は強力な所得補償機能を持つ。年金制度のセット関係厚生年金に同時加入
(将来の受給額が手厚い)国民年金(第1号被保険者)
(基礎年金のみ)現役時代の負担だけでなく、老後受給額の設計においても社保が優位。

表から明らかな通り、国保と社保の違い メリット・デメリットを比較すると、保険料負担と保障の手厚さの両面で社保が優勢となる構造が浮き彫りになります。特に国保の保険料計算方法では、世帯の前年所得に応じた「所得割」に加え、加入人数1人あたりに定額で課される「均等割」が合算されるため、家族が増えるほど保険料が跳ね上がる構造になっています。

池田 達也

池田 達也

マネー&キャリアエディター

Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。

Share this article
Twitter Facebook Pinterest