
貸借対照表と損益計算書の違いやつながりとは?決算書を図解解説

貸借対照表と損益計算書の違いやつながりとは?決算書を図解解説に関する基本知識をわかりやすくまとめました。詳細を読もうことができます。
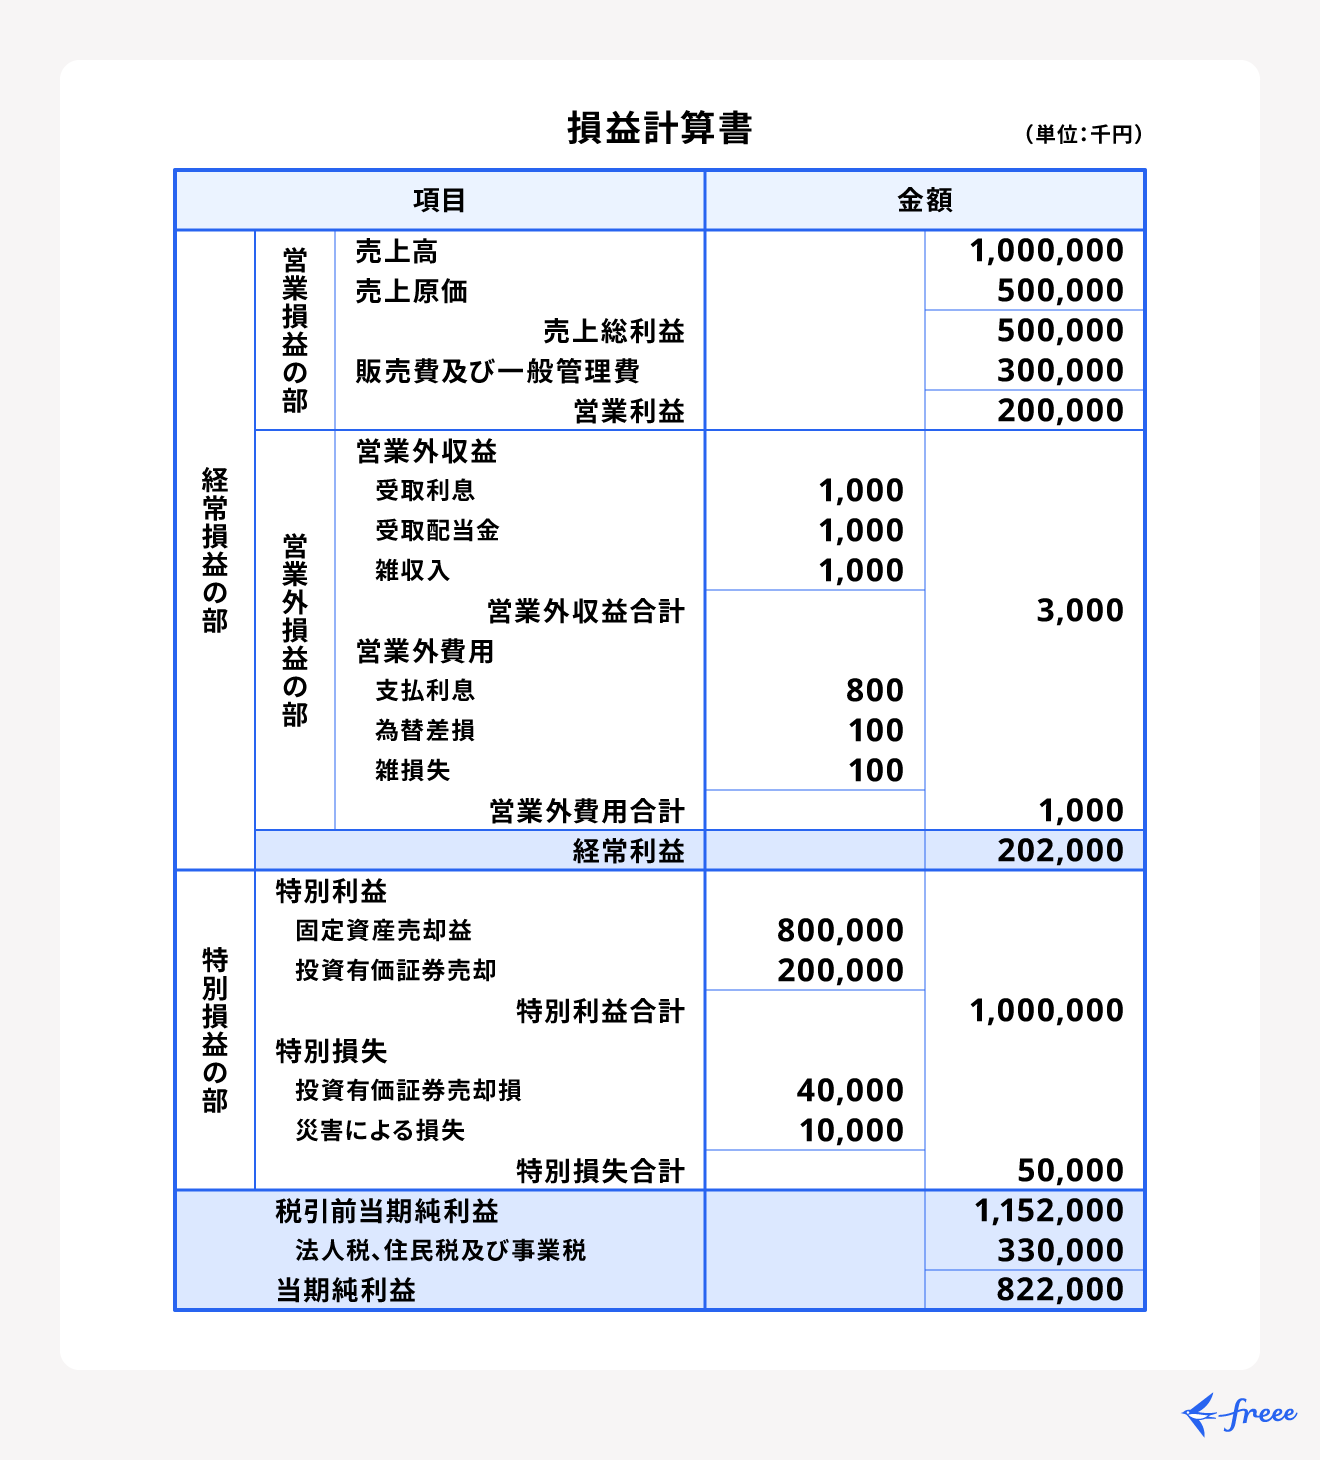
財務分析の精度を劇的に高めるには、貸借対照表と損益計算書にもうひとつの重要書類である「キャッシュフロー計算書(C/F)」を加えた財務三表の関係性を押さえる必要があります。
企業会計は「発生主義」を採用しているため、商品を引き渡して請求書を発行した時点で売上と利益が計上されます。しかし、現金の回収が数カ月先になる場合、「帳簿上は黒字なのに手元の現金が尽きて倒産する(黒字倒産)」という致命的な事態が起こり得ます。このタイムラグを可視化するのがキャッシュフロー計算書です。
- 営業活動によるキャッシュフロー:本業の営業活動で得た現金の増減(健全な企業は大幅プラス)
- 投資活動によるキャッシュフロー:設備投資や有価証券取得による現金の動き(成長企業はマイナス傾向)
- 財務活動によるキャッシュフロー:借入や返済、増資や配当による現金の動き(借入過多や返済状況を反映)
損益計算書で計算された「当期純利益」を出発点とし、減価償却費などの現金の支出を伴わない費用を足し戻し、売掛金や在庫の増減を調整して「営業キャッシュフロー」を導き出します。そして、最終的に算出された期末の現金残高は、貸借対照表の資産の部にある「現金及び預金」と完全に一致します。この3つの書類が三位一体となって企業のリアルな生態系を描き出しているのです。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
