
【2026最新】年末調整の保険料控除の書き方!損しない記入例と上限計算

【2026最新】年末調整の保険料控除の書き方!損しない記入例と上限計算に関する注目トピックを速報でお届けします。最新情報を求める方は必見です。
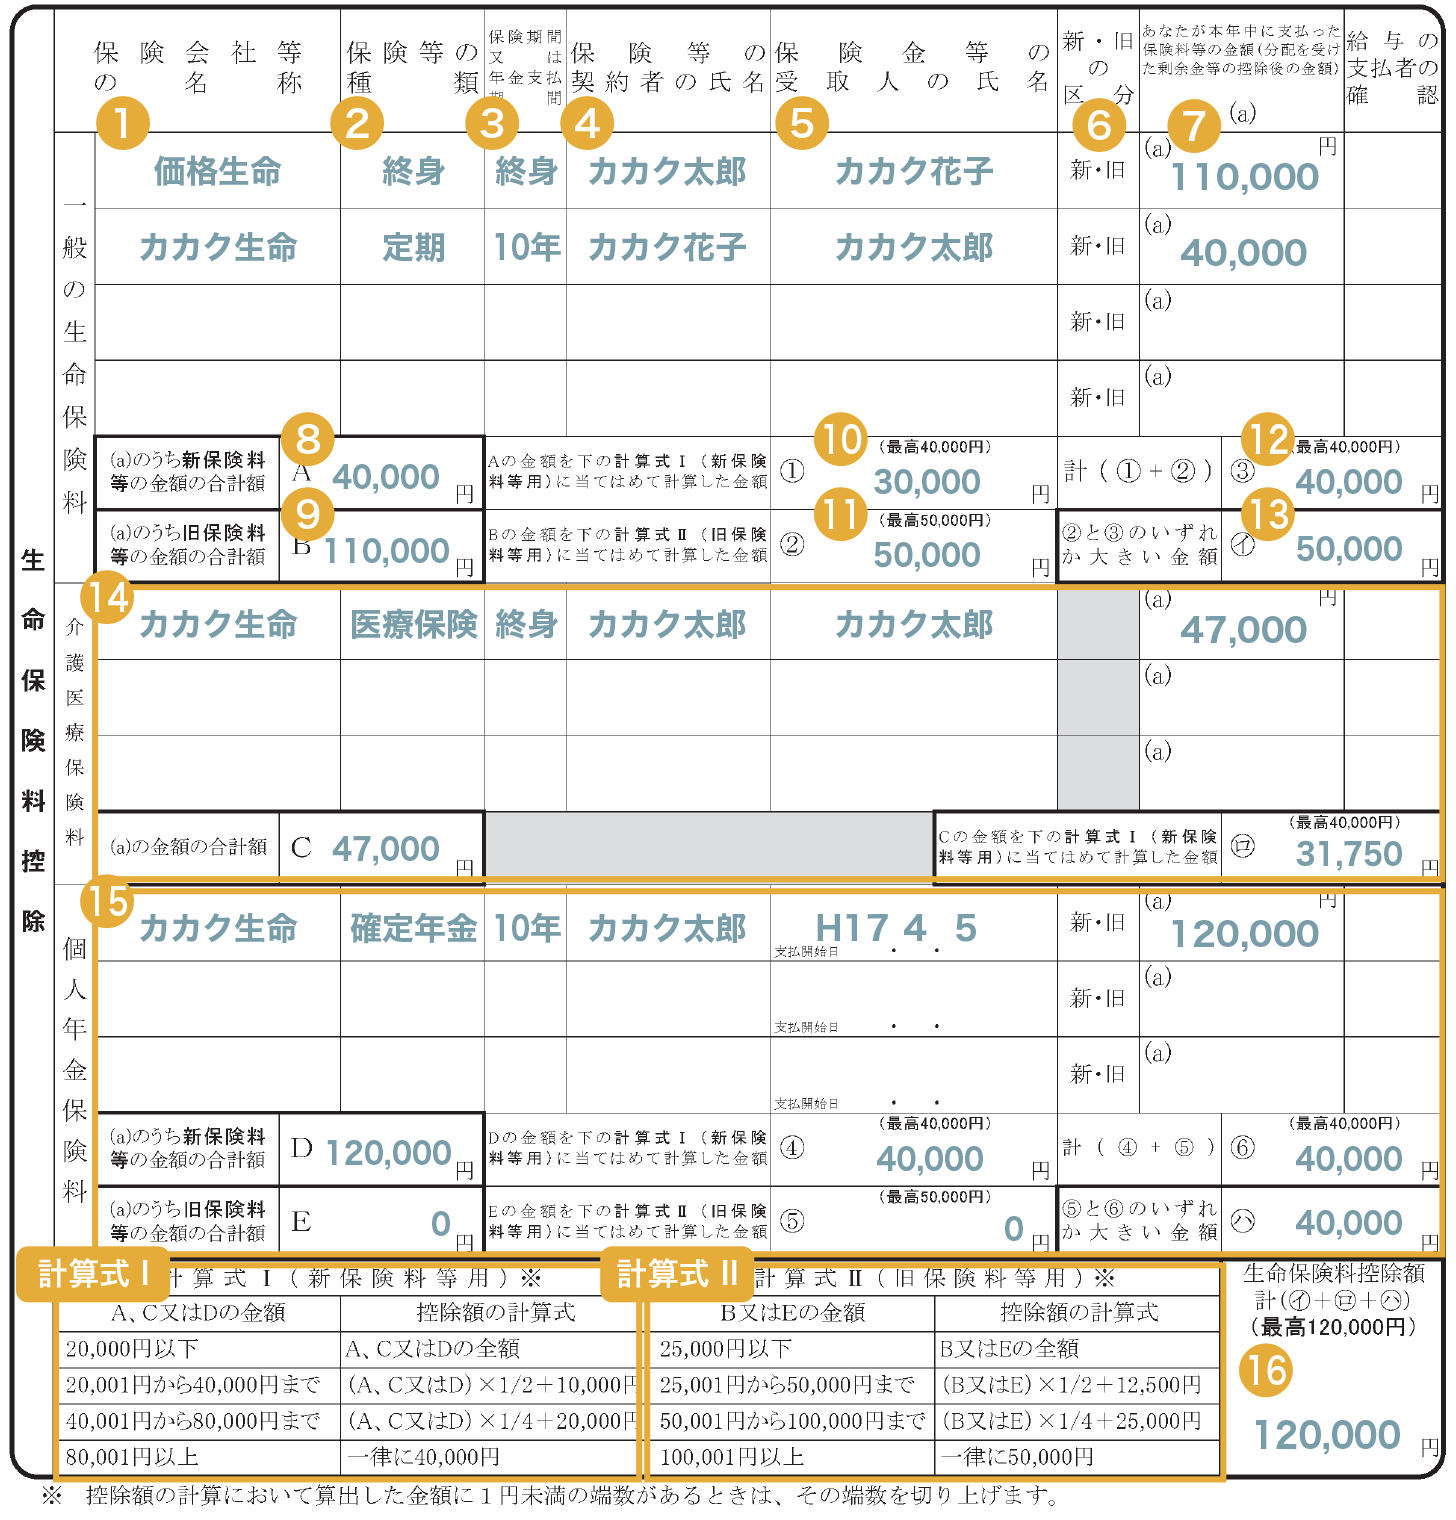
保険料控除を最大限に活用した場合、実際の税金はいくら戻ってくるのでしょうか。年収500万円(課税所得約240万円、所得税率10%・住民税率10%)の会社員をモデルケースとして、年末調整還付金の計算シミュレーションを行いました。
- 一般生命保険(新契約):年間支払額 80,000円 → 所得控除額 40,000円(住民税 28,000円)
- 介護医療保険(新契約):年間支払額 80,000円 → 所得控除額 40,000円(住民税 28,000円)
- 個人年金保険(新契約):年間支払額 80,000円 → 所得控除額 40,000円(住民税 28,000円)
- 地震保険:年間支払額 50,000円 → 所得控除額 50,000円(住民税 25,000円)
- iDeCo掛金:毎月20,000円(年間240,000円) → 所得控除額 240,000円(住民税 240,000円)
このモデルケースにおける合計所得控除額は、生命保険料控除12万円+地震保険料控除5万円+iDeCo控除24万円=合計41万円となります。
所得税の還付額は「410,000円 × 10%(+復興特別所得税2.1%) = 約41,861円」となり、これが12月または翌年1月の給与支払時に現金で還付されます。さらに翌年度の住民税(生命保険控除7万円+地震保険控除2.5万円+iDeCo24万円=33.5万円控除)が「335,000円 × 10% = 33,500円」軽減されます。年間トータルで約75,361円もの手取り増加につながる計算です。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
