
車両保険は入るべきか?「いらない人」の共通点と損得の境界線を徹底解説

車両保険は入るべきか?「いらない人」の共通点と損得の境界線を徹底解説とはどのようなものなのか? 専門的な分析を丁寧に紐解いて紹介します。
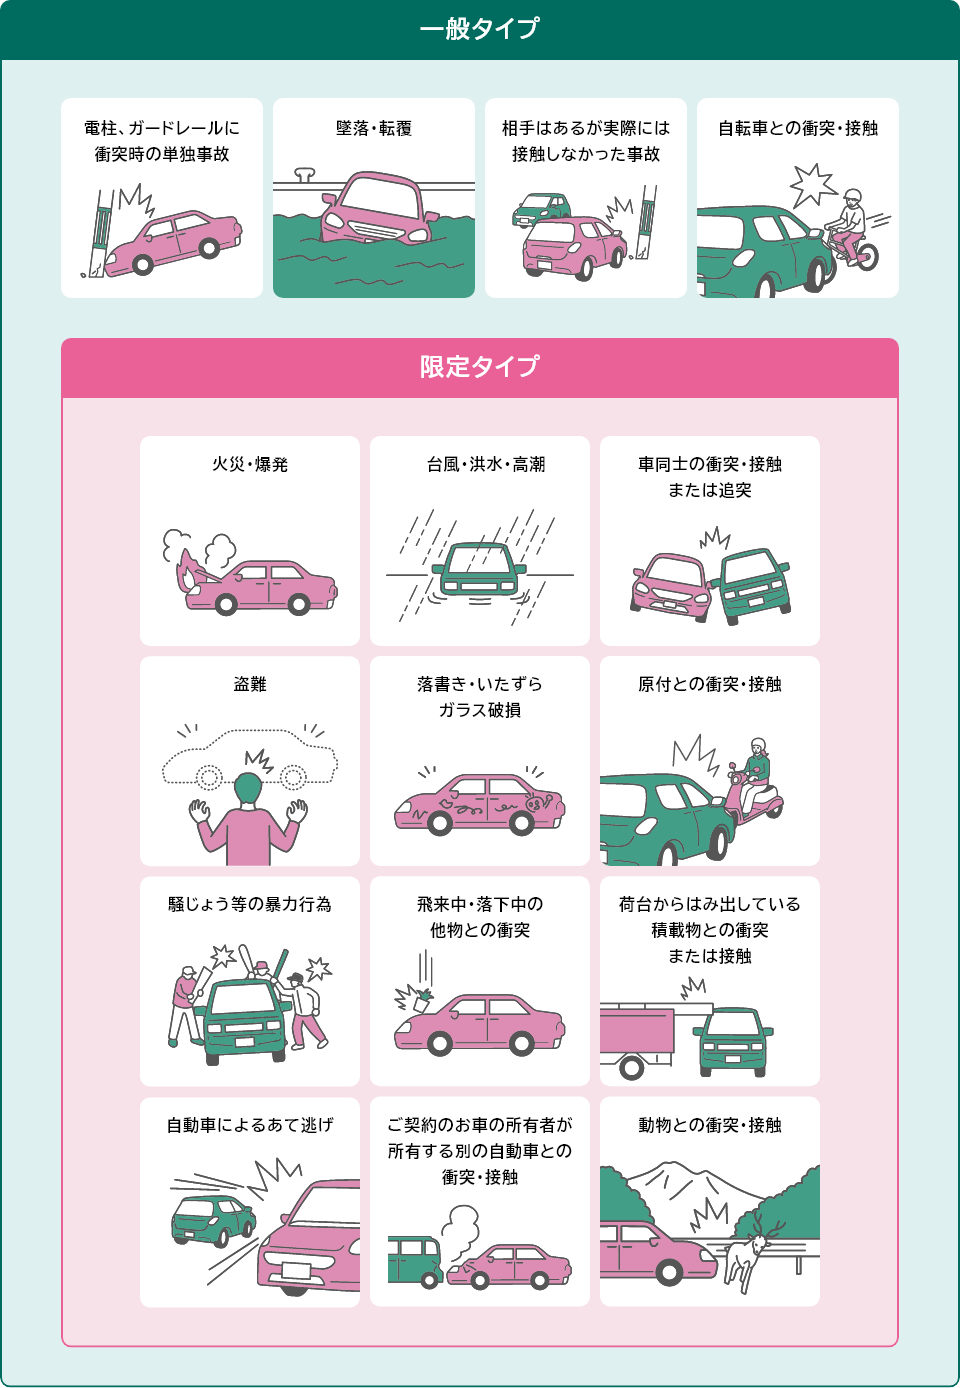
金融リテラシーとリスクマネジメントの観点から導き出される、「車両保険を付けるべき人」と「不要な人」の明確な境界線は以下の通りです。
車両保険がいらない人の特徴(外しても問題ない条件)
- 即座に動かせる預貯金が100万円以上ある:万が一車が大破しても、生活防衛資金を崩さずに中古車を現金一括で購入できる。
- 初度登録から7〜10年以上経過した低年式車・中古車に乗っている:車両の協定保険価額が30万円以下に落ちており、補償対費用効果が著しく低い。
- マイカーローンの残債がない(完済済み):事故で車を失っても、借金の二重返済リスクに晒されない。
- 車がなくても生活や通勤が破綻しない環境:地方の必須インフラではなく、都市部で公共交通機関やカーシェアで代替可能。
車両保険に絶対入るべき人の特徴(外すと危険な条件)
- 新車購入後1〜3年以内、または残価設定ローン(残クレ)・マイカーローン返済中:全損事故時のローン精算と新車再購入の二重負担を回避するため。
- 貯蓄が50万円未満で突発的な出費に耐えられない:バンパーや足回りの破損(20万〜40万円)を自腹で工面できない家計状態。
- 免許取得後間もない初心者や運転に強い不安があるドライバー:電柱やブロック塀への自損事故率が高いため、「一般型」の加入が推奨される。
- 台風・洪水・豪雪地帯に居住しており、屋外・青空駐車をしている:自然災害による水没や飛来物損害は過失ゼロでも発生するため。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
