
リボ払いの仕組みとは?なぜ終わらないのか手数料の罠と対策を徹底解説

リボ払いの仕組みとは?なぜ終わらないのか手数料の罠と対策を徹底解説の真相や最新動向に迫る! わかりやすい言葉で紐解きます。
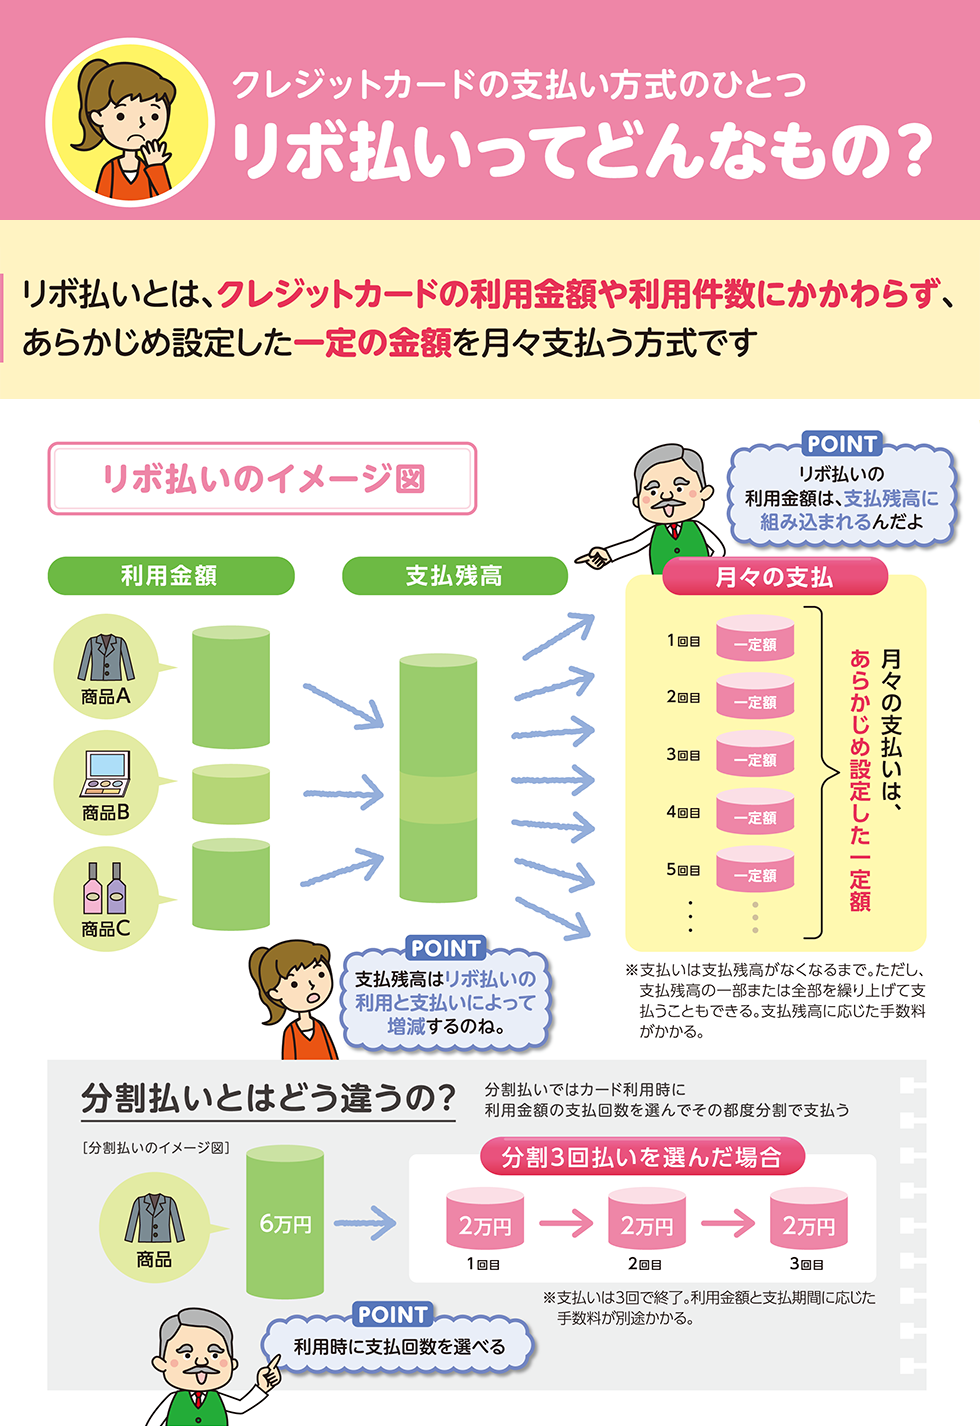
「自分は計画的にカードを使っているからリボ払いなんて選ばない」と確信している人ほど、巧妙な落とし穴に嵌まっているケースが頻発しています。その最たるものが「自動リボ(リボ宣言、楽Pay、マイ・ペイすリボ等)」の設定トラップです。
カードの新規入会時やアプリの更新画面で、「設定するだけで最大5,000ポイント還元」「年会費が無料または半額」といった魅力的なキャンペーンを目にしたことがあるはずです。利用規約の細部を読み飛ばし、ポイント目当てにチェックを入れて申し込んだ結果、カードの初期支払い区分が「自動リボ」に設定されてしまうケースが後を絶ちません。
ネット上でよく見られる最大の誤解が、「レジの店頭で『一括払いで』と店員に伝えたのだから、手数料は取られていないはずだ」という思い込みです。
自動リボ設定が有効化されているカードでは、店頭やネット通販で「1回払い」を指定して決済しても、カード会社の内部システムで自動的にすべてリボ払いに変換されて処理されます。レシートの表記が「1回払い」となっていても、カード会社の請求データ上はリボ払いとして計上され、高額な利息が静かに日割り計算され始めます。明細をWebやアプリで1行ずつ確認しない利用者は、何ヶ月、何年も経過してから初めて利息の引き落としに気づくことになるのです。
この罠から抜け出すためのリボ設定の解除方法は、以下の手順を確実に踏む必要があります。
1. カード会社の会員サイト(Vpass、MyJCB、楽天e-NAVIなど)や公式アプリにログインする。
2. 「お支払い方法の照会・変更」メニューを開く。
3. 「自動リボ」「リボ宣言」「登録型リボ」の登録状況を確認し、「解除」手続きを実行する。
4. 【最重要の注意点】自動リボの設定を解除しただけでは、「すでに発生している過去のリボ残高」は通常の一括払いに戻りません。過去の残高に対しては依然として年利15.0%の手数料がかかり続けるため、次章で解説する「繰り上げ返済」または「一括返済」の手続きを併せて行う必要があります。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
