
剰余金とは何か?利益や内部留保との決定的な違いと配当の真相

剰余金とは何か?利益や内部留保との決定的な違いと配当の真相について見逃せない 理由を分かりやすい構成で解説いたします。
ネット上の掲示板やSNSでは、財務省の法人企業統計調査で「企業の内部留保(利益剰余金)が600兆円を突破」といった報道が出るたびに、「大企業は巨額の金を溜め込まず、給与や投資に回すべきだ」という怒りの投稿が急増します。知恵袋などでも「会社の利益剰余金が10億円あるなら、今すぐ社員に1人1000万円配れるはずでは?」という素朴な疑問が後を絶ちません。
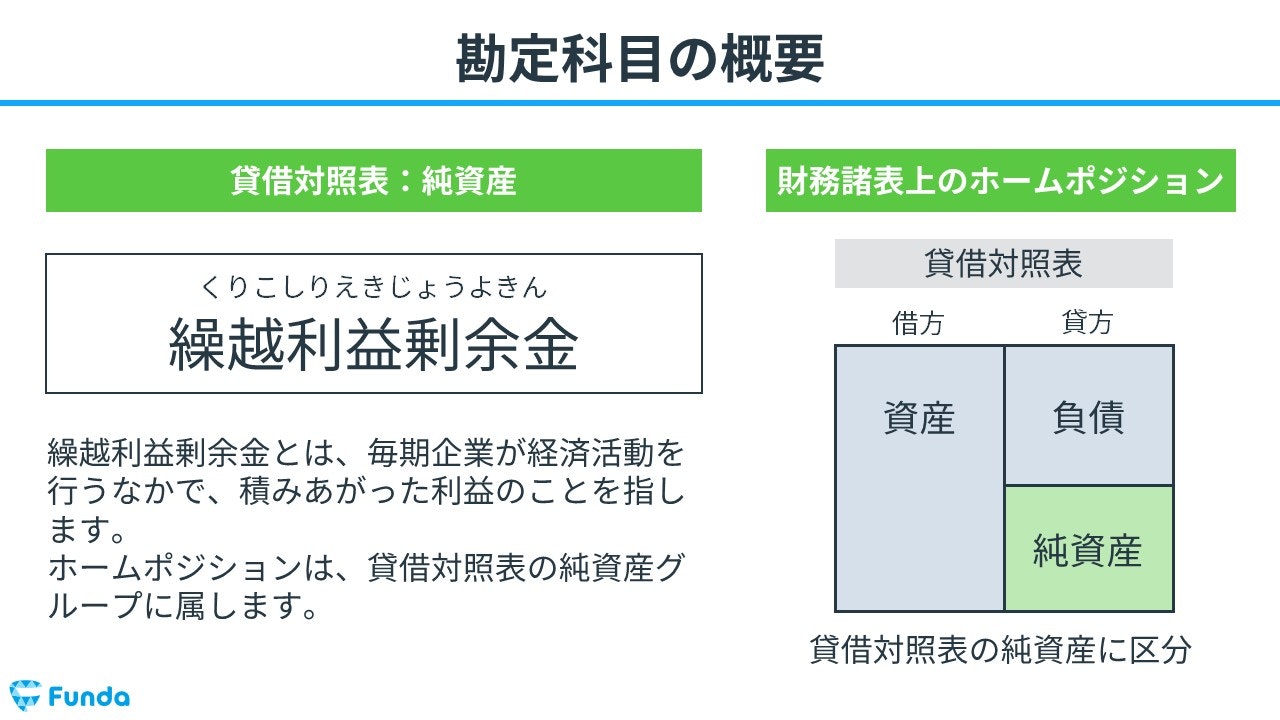
しかし、これは貸借対照表の「左側(資産)」と「右側(負債・純資産)」を取り違えた致命的な誤解です。
貸借対照表の右側にある「純資産の部(剰余金を含む)」は、「そのお金をどうやって調達してきたか」という資金の出どころを示しているにすぎません。一方で、調達したお金が今どんな姿形をしているかは、左側の「資産の部」を見なければわからないのです。
企業が稼いだ剰余金の多くは、すでに工場の最新機械、研究開発用の研究所、物流倉庫、販売用の商品在庫、あるいはM&Aによる子会社株式といった「事業用資産」に姿を変えています。金庫に札束として積まれている現金・預金は、資産の部のごく一部にすぎません。利益剰余金が100億円ある企業であっても、積極的な設備投資を行った直後であれば、手元の現預金が数億円しかないケースは日常茶飯事です。剰余金があるからといって、無条件に即座の現金支出ができるわけではないという事実は、ビジネスパーソンが真っ先に叩き込むべき現実です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
