
分離課税とは?総合課税との違いと2026年最新の税制を徹底解説

分離課税とは?総合課税との違いと2026年最新の税制を徹底解説について押さえておきたい 注意点を分かりやすく解説いたします。
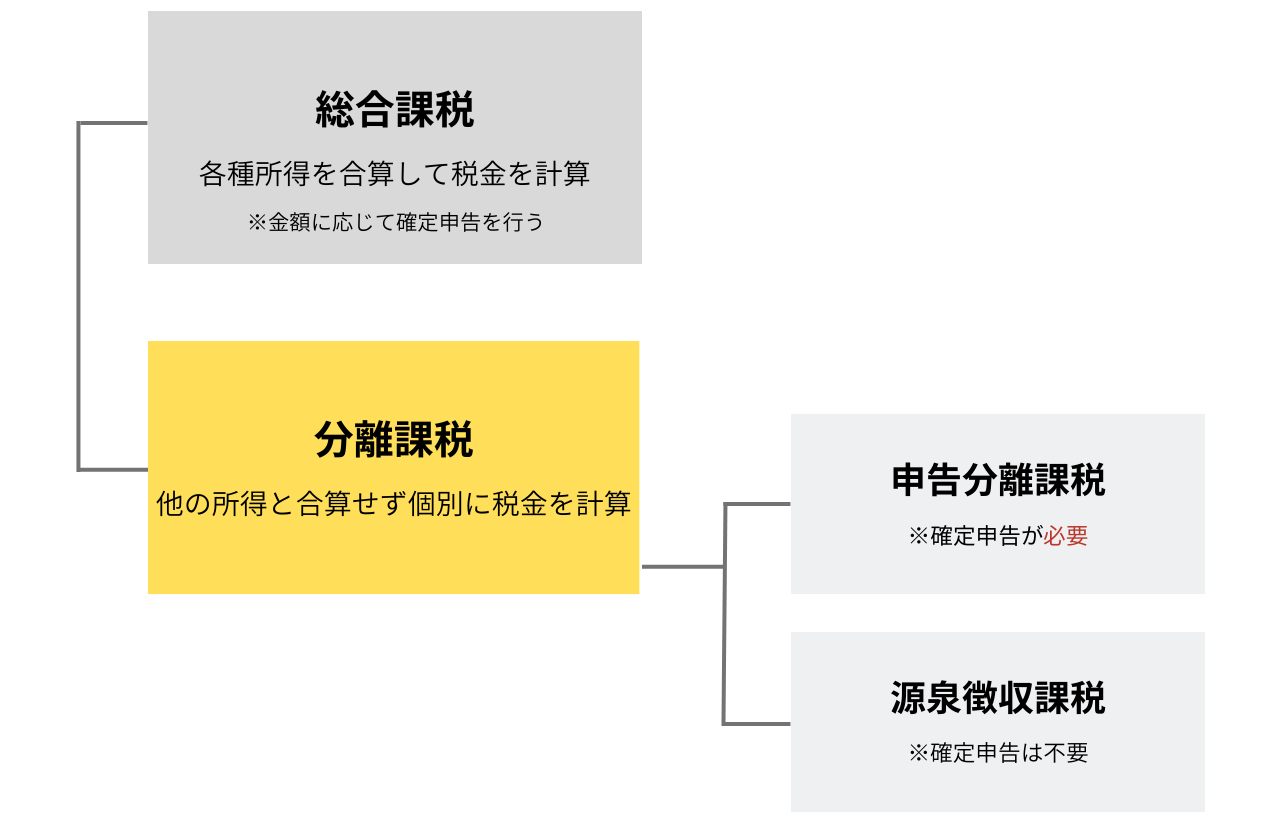
Q1:特定口座(源泉徴収あり)で株式の利益が出た場合、確定申告は絶対に不要ですか?
A1:法的には確定申告を一切行わずに完結させることが認められています。証券会社が利益から一律20.315%を天引きして納税を代行しているため、申告しなくても脱税や申告漏れに問われることはありません。他の証券会社の赤字と相殺したい場合や、過去の繰越損失をぶつけたい場合にのみ、自発的に「申告分離課税」を選択して確定申告を行います。
Q2:配当金を総合課税で申告するのと、申告分離課税で申告するのはどちらが得ですか?
A2:所得税単体で見る場合、課税所得(各種控除後の金額)が695万円以下であれば、総合課税を選んで「配当控除」を適用した方が税率面で有利になります。ただし、株式の売却損と相殺したい場合は申告分離課税しか選べません。また、2026年現在は住民税も連動するため、国民健康保険加入者であればどちらの申告も避け「申告不要(源泉徴収)」にしておくのが最も手元資金を守れるケースが大半です。
Q3:株式取引で年間通算して赤字(マイナス)だった場合も確定申告した方がいいですか?
A3:申告義務はありませんが、申告分離課税で確定申告をしておくことを推奨します。赤字分を確定申告しておけば、「上場株式等の譲渡損失の繰越控除」により、翌年以降3年間にわたって将来の売却益や配当金から損失分を差し引くことができます。赤字の申告であれば所得はゼロとして扱われるため、翌年の健康保険料が上がる心配もありません。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
