
社保と国保の違いを徹底解剖!どっちが得?2026年最新の損得と判断基準

社保と国保の違いを徹底解剖!どっちが得?2026年最新の損得と判断基準に関する詳細情報を徹底的にまとめました。最新データをご覧ください。
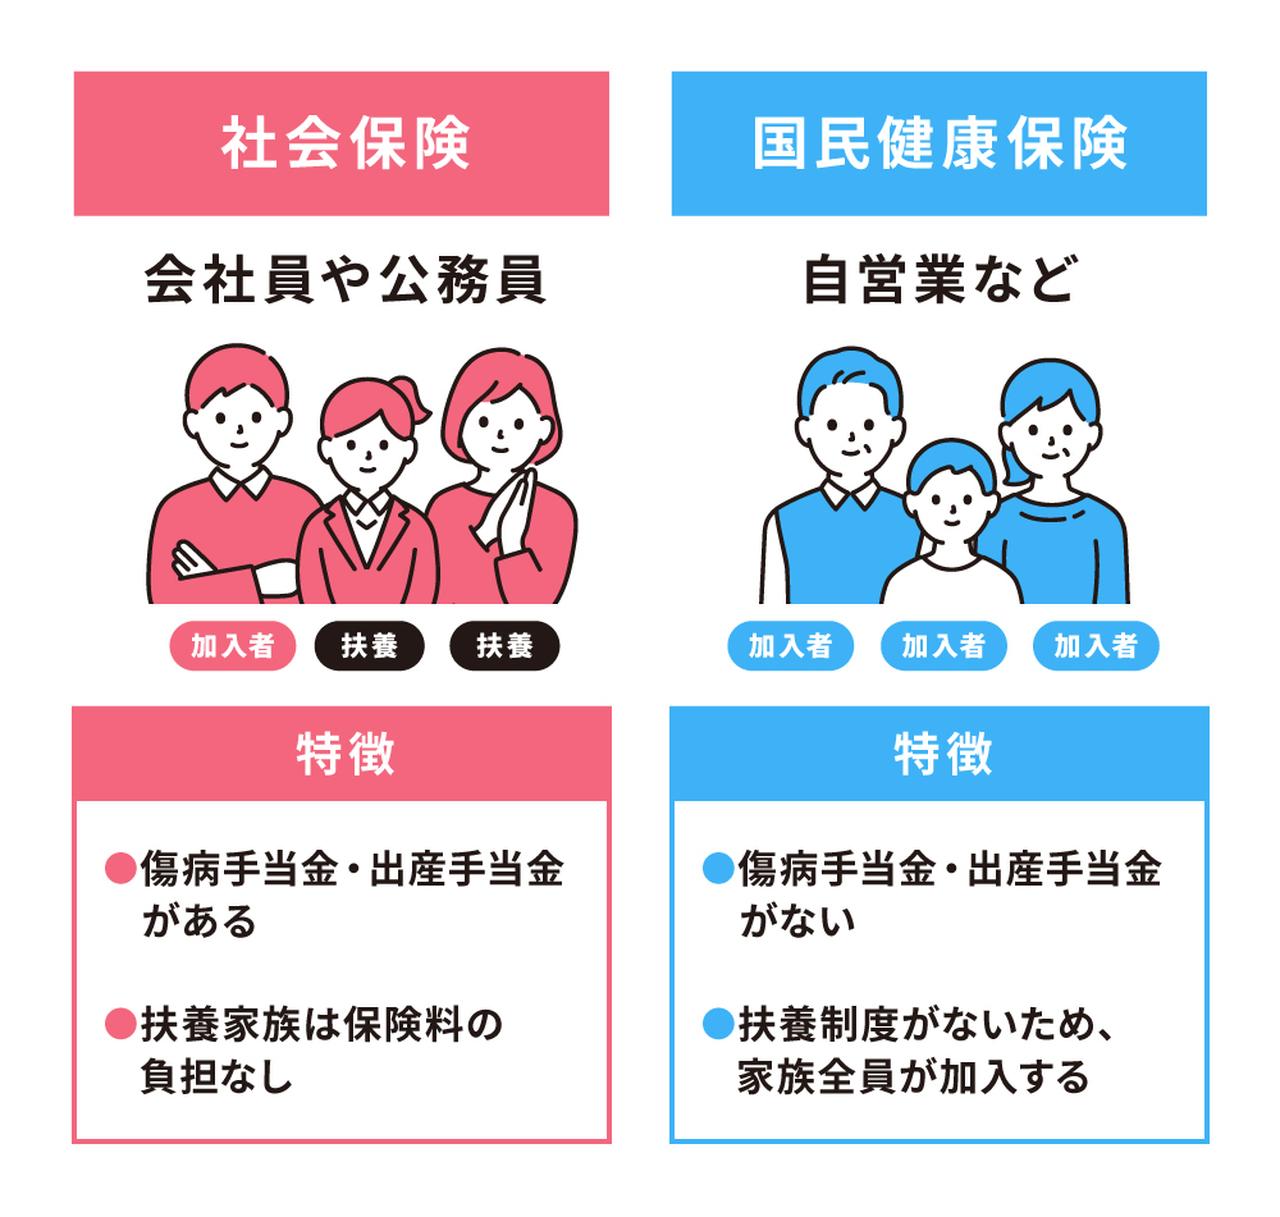
読者が最も知りたい「社保と国保はどっちが得なのか」という問いに対する結論は、「扶養家族の有無」と「前年所得の多寡」によって180度逆転します。制度の根幹を分けるのは、主に以下の4つの決定的な違いです。
第1に、保険料の負担形態です。一般企業に勤める会社員が加入する健康保険(社会保険)では、事業主が保険料の半分を支払う「社会保険労使折半メリット」が法律上義務付けられています。一方の国民健康保険は、加入者本人が全額を自己負担しなければなりません。
第2に、扶養家族に対する課税構造です。社会保険では、年収基準などの条件を満たす配偶者や子どもを何人扶養に入れても、主たる被保険者の保険料は1円も増えません。これに対して国民健康保険には「扶養」という制度概念そのものが存在せず、生まれたばかりの乳幼児であっても世帯人数としてカウントされ、頭数に応じた均等割が確実に加算されます。
第3に、病気や怪我で倒れたときの休業補償です。社保加入者には、業務外の病気やケガで連続3日以上仕事を休んだ場合に標準報酬日額の3分の2が支給される「傷病手当金」や、産前産後休暇中の生活を支える「出産手当金」が用意されています。しかし、自営業者やフリーランスを主たる対象として設計された国保には、これらの手当金制度が原則として整備されていません。
第4に、健康保険組合国民健康保険違いに見られる独自給付の有無です。大企業が単独で組成する健康保険組合の中には、法定給付に上乗せして自己負担額を月2万円〜3万円程度に抑える「一部負担還元金」などの付加給付を提供する組織が少なくありません。これに対し、自治体が運営する国保では財政難を背景に独自の手厚い上乗せ給付を期待することは困難です。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
