
【2026年版】保険料控除申告書の書き方と記入例|損しない計算術

【2026年版】保険料控除申告書の書き方と記入例|損しない計算術の特集記事をご紹介します。最新トレンドが詰まっています。
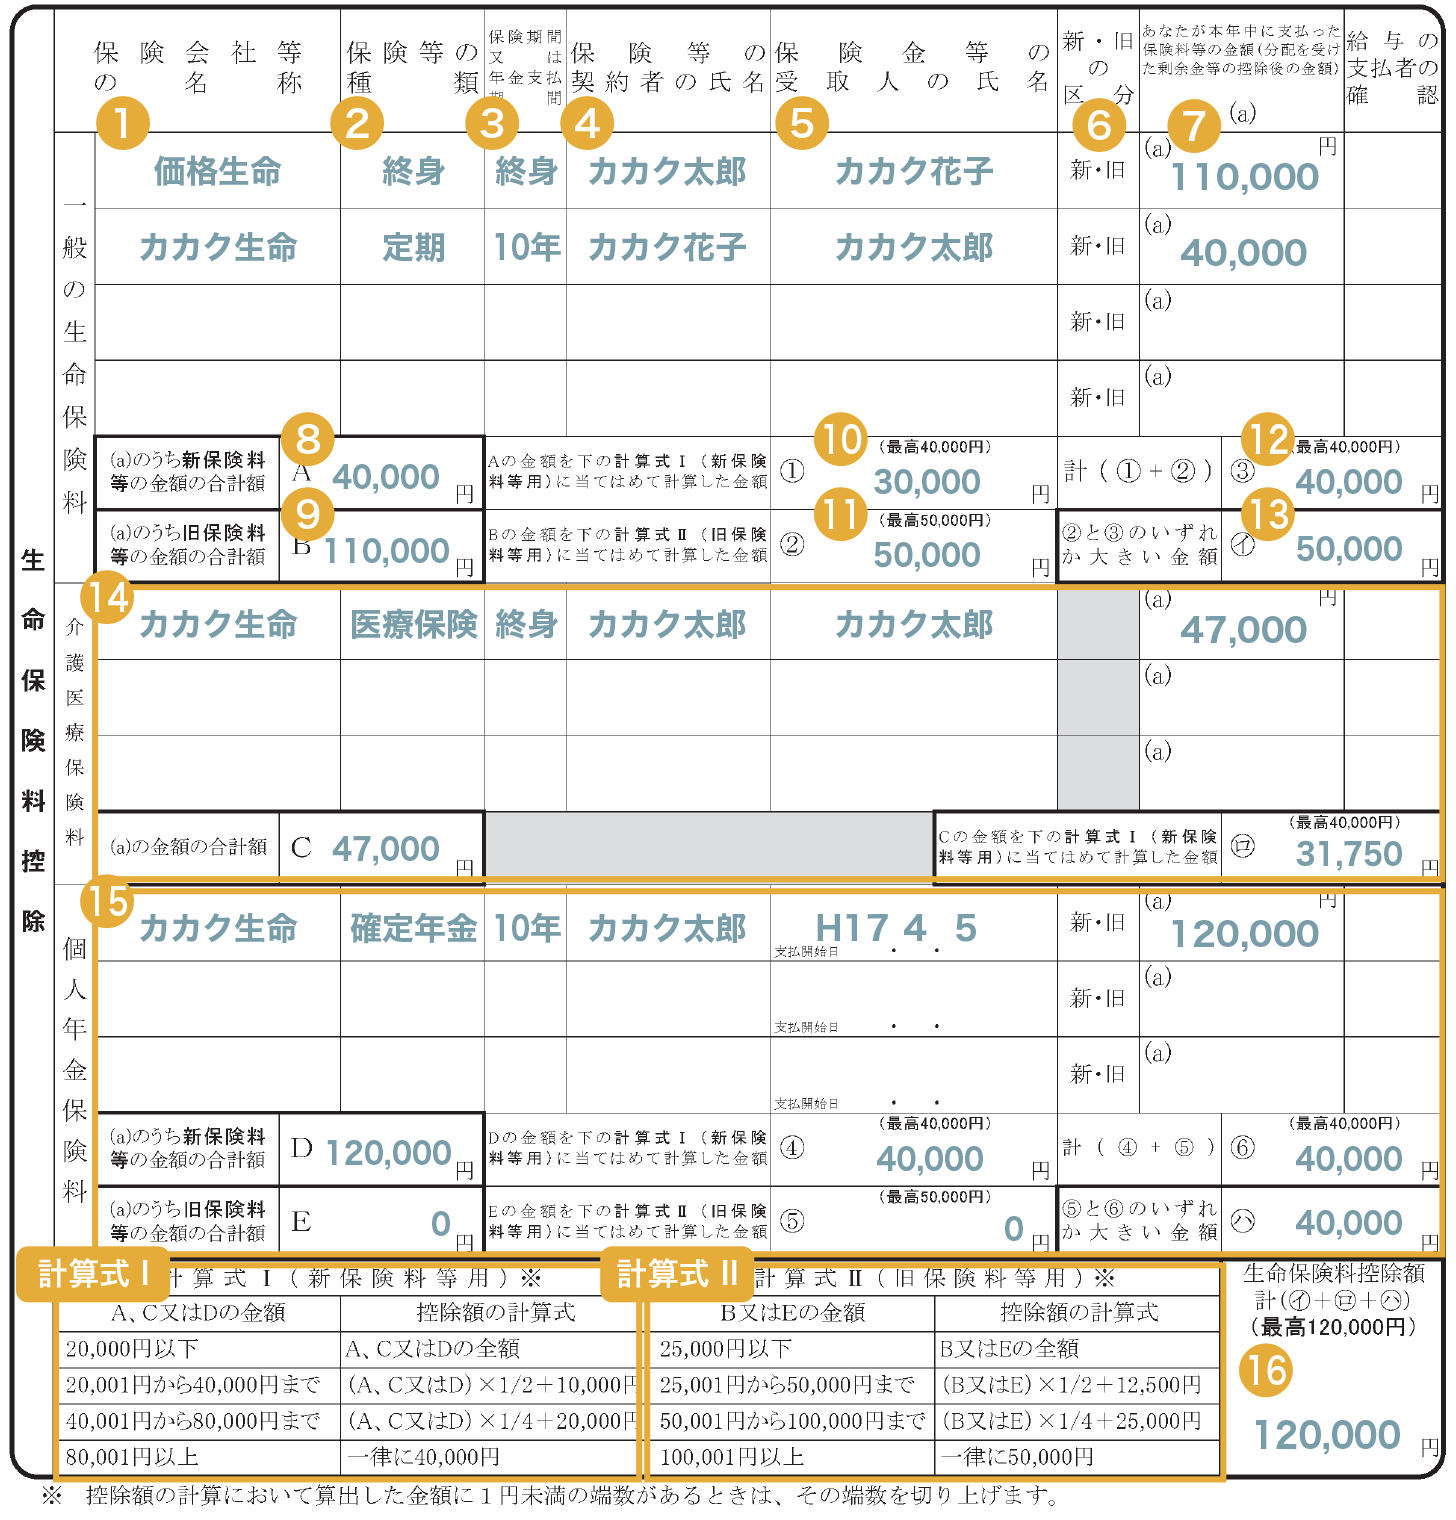
Q1:10月に届いた控除証明書の「証明額」と「申告額(ご参考額)」はどちらの数字を書くべきですか?
A1:12月末まで契約を継続し保険料を支払う予定であれば、12月分までの払込見込額が含まれている「申告額(ご参考額)」を記入します。すでに解約済みの契約や一括前納した契約の場合は「証明額」を記入してください。
Q2:妻名義で契約している個人年金保険や医療保険も、夫の年末調整で控除を受けられますか?
A2:生計を一にする配偶者の保険であり、かつ保険料を夫が実質的に負担(口座引き落とし等)していれば、夫の申告書に記入して控除を受けることができます。共働きの場合は、所得が高く所得税率の高い側の親族で申告するほうが世帯全体の還付額が増えてお得です。
Q3:一般生命保険料の新制度と旧制度の両方に加入しています。上限はどう計算すればいいですか?
A3:新制度と旧制度の両方を申告する場合、それぞれの計算式で求めた控除額を合算して上限4万円まで適用されます。ただし、旧制度単体で計算した控除額が4万円を超える(最高5万円)場合は、新制度をあえて記入せず旧制度のみで申告したほうが有利になるケースがあります。
Q4:会社への提出期限までに控除証明書が再発行されず間に合わない場合はどうすればよいですか?
A4:勤務先の給与担当者に事情を伝えて証明書が届き次第の差し替えが可能か確認してください。締め切りに間に合わなかった場合でも、翌年1月以降に会社から交付される「源泉徴収票」と手元に届いた「控除証明書」を用意して確定申告を行えば、同額の還付金を受け取ることができます。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
