
年収450万の手取りはいくら?独身・既婚のリアル月収と生活費の真相

年収450万の手取りはいくら?独身・既婚のリアル月収と生活費の真相について専門的な視点から解説いたします。専門家の見解をお届けします。
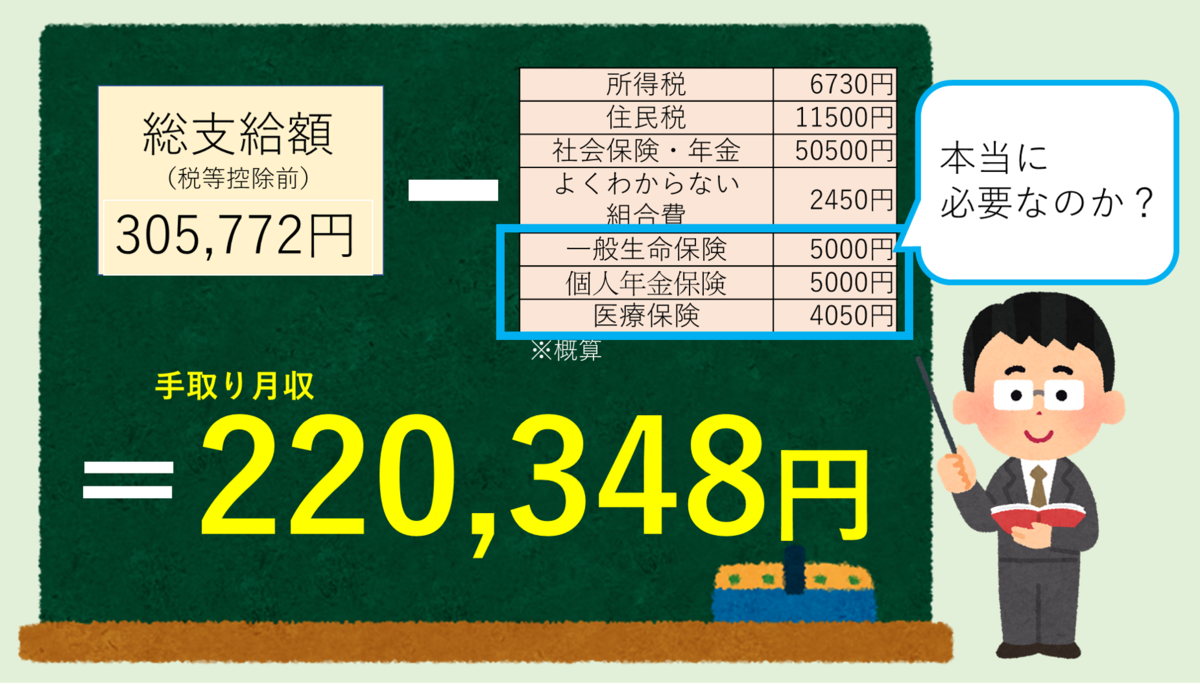
行動経済学および家計管理の知見から観察すると、同じ年収450万円・手取り約350万円の枠組みのなかで、着実に1,000万円以上の資産を築き上げる人と、常に生活苦にあえぐ人の間には、明確な「構造的行動パターン」が存在します。
今すぐ現状を維持・または評価してよい人の条件
- 独身一人暮らしで、家賃を7万円以下(手取りの30%未満)にコントロールできている
- 固定費(通信・サブスク・保険)を契約初期に見直し、月々の生活費を20万円以内に抑えている
- ボーナスを日常の生活費補填に使わず、全額を「特定目的預金」や新NISA等の非課税投資に直行させている
- 配偶者がパートや正社員として働き、世帯年収を550万〜650万円以上に引き上げる共働き体制が取れている
早急に家計防衛・キャリア戦略の見直しが必要な人の条件
- 手取り月収24万円前後に対して、家賃・住宅ローン支払いが9万円を超えている
- ボーナスが支給されることを前提に、クレジットカードのリボ払いやボーナス一括払いを利用している
- 「額面450万円」の語感に安心し、生命保険やマイカーの維持費など高額な固定費を放置している
- 片働きで子どもがいる状況で、配偶者の就労支援や収入拡大に向けた対話が行われていない
年収450万円は、無計画な浪費を許容するほどの余力はありませんが、固定費の徹底的な最適化と少額からの長期積立投資を組み合わせることで、十分に堅実な資産形成が可能な「守りの要(かなめ)」となるステージです。自分のライフステージがどちら側に位置しているかを客観視することが、最初の分岐点になります。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
