青色事業専従者の給与相場と否認リスク!配偶者控除の罠を徹底解剖

青色事業専従者の給与相場と否認リスク!配偶者控除の罠を徹底解剖の全貌を分かりやすくまとめてご紹介します。

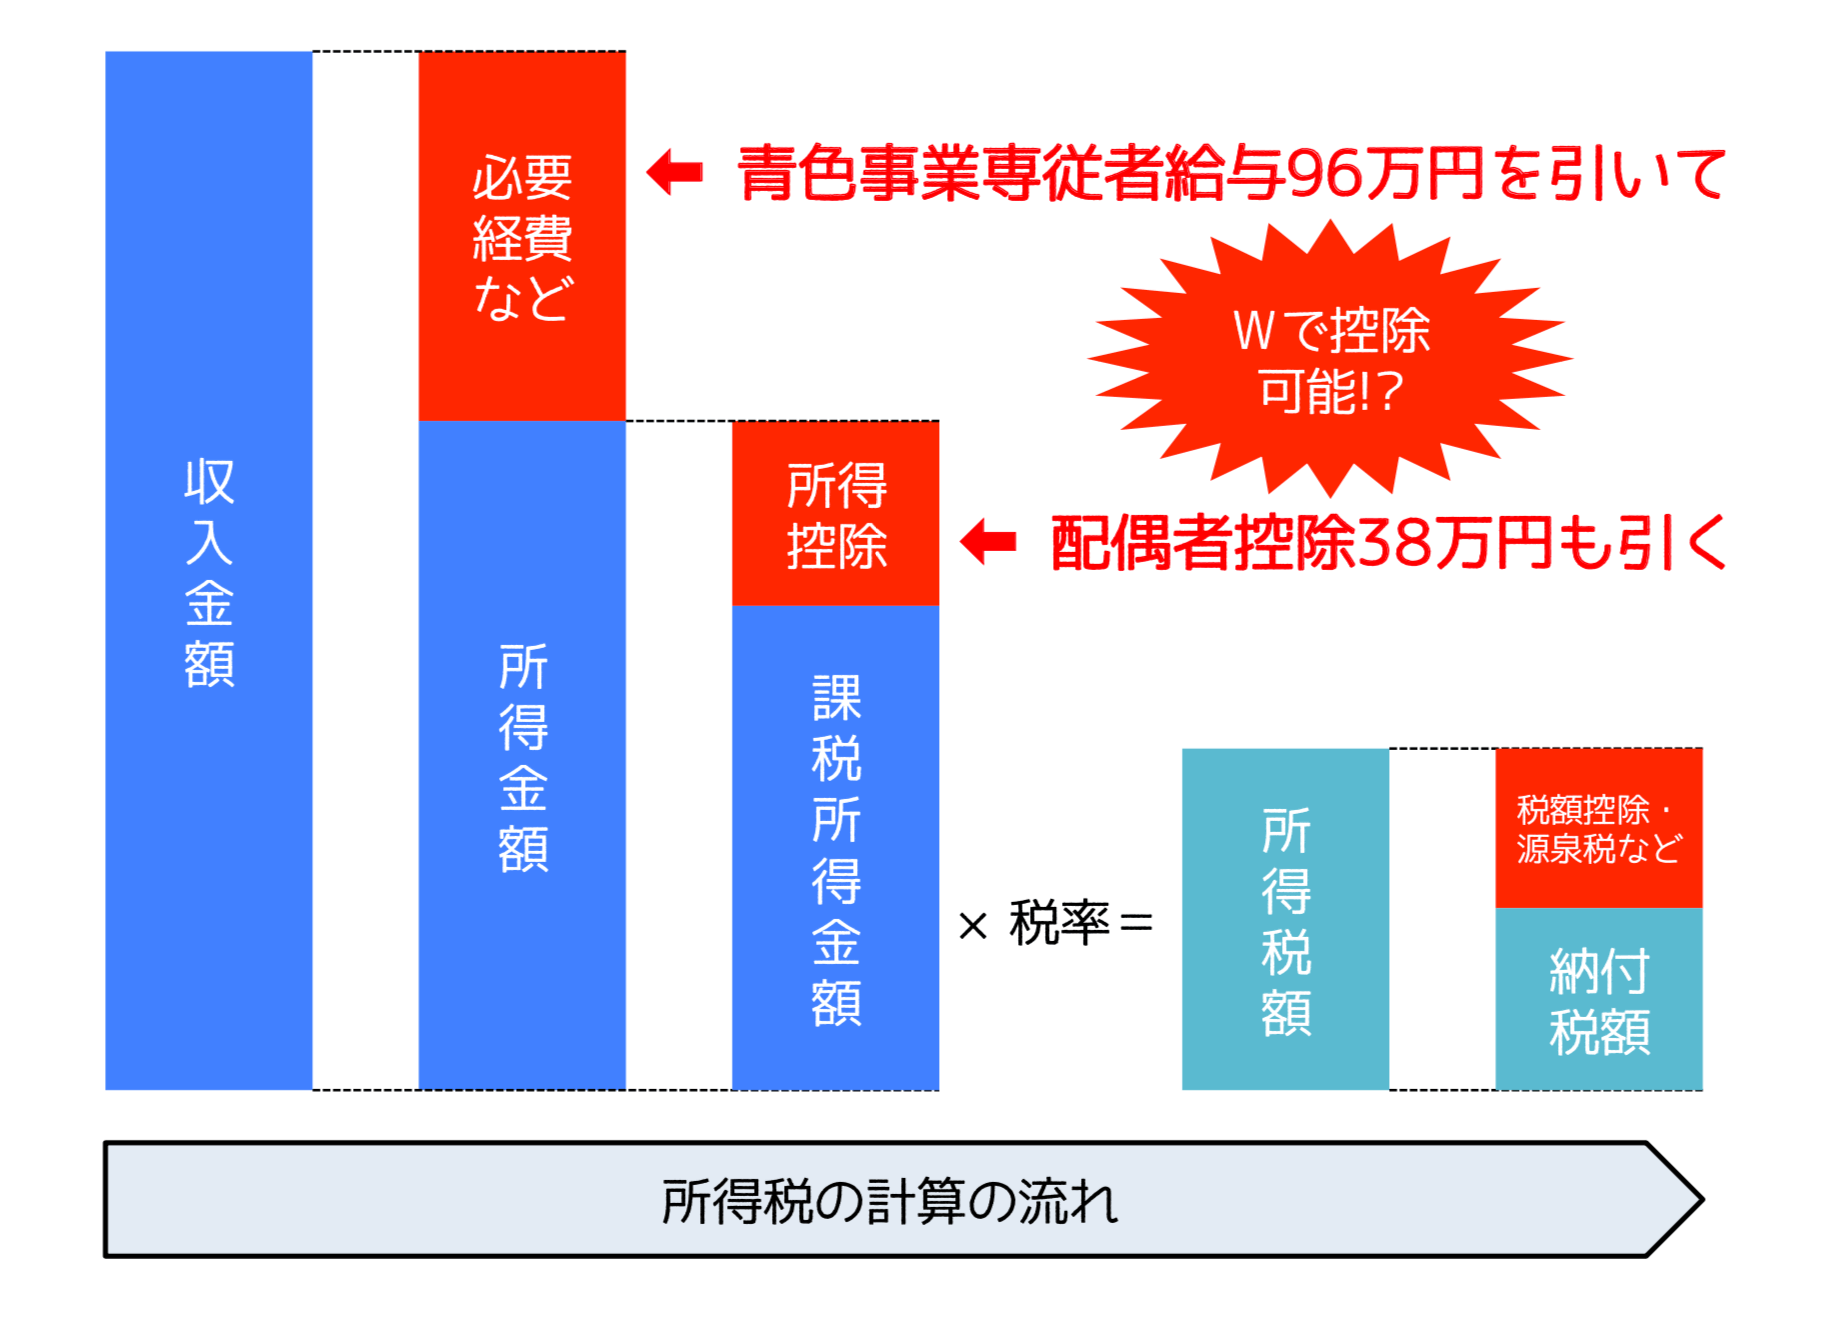
専従者給与を導入すべきか、あるいは配偶者控除のままパート等に出るべきかを判断するためには、制度ごとの法的位置付けと経済的インパクトを正確に比較する必要があります。以下の表は、個人事業主が選択可能な4つの就労・控除パターンの特徴を整理した客観的比較です。

項目詳細・数値データ一般的な基準・相場編集部の見解・評価青色事業専従者給与届出書に記載した上限額の範囲内で実質的な労務対価を全額経費算入可能月額8万〜15万円
(年額96万〜180万円)事業所得500万円以上の世帯で最大効果。専従実態の証明と届出が必須。白色事業専従者控除配偶者は最大86万円、その他親族は最大50万円の定額みなし控除定額(上限86万円または事業所得÷専従者数+1)事前届出不要だが控除額が極めて低く、青色申告へ移行すべき水準。配偶者控除・特別控除配偶者の合計所得金額に応じて最大38万円を事業主の所得から控除配偶者年収103万円以下で満額38万円控除家族が事業を手伝わず、外部パートで年103万円以下に抑えるなら最も手軽。外部パート+社保加入外部企業で週20時間以上等勤務し、自身で社会保険(厚年・健保)に加入月額8.8万円以上
(年収106万円〜)事業専従を外れ、将来の厚生年金受給権を確保する共働きモデル。

表から明らかなように、事業所得が十分に高く、配偶者が年間を通じて実質的に業務を支えているのであれば、青色事業専従者給与を活用するのが最も大きな所得控除効果を生み出します。しかし、年間の支給額が配偶者控除額(38万円)や専従者の生活費実態を下回るような小規模な手伝い程度であれば、無理に専従者届出を提出せず、配偶者控除を維持したまま外部パートで稼いでもらう方が世帯全体のキャッシュフローは安定します。

加藤 愛美

加藤 愛美

エンタメ専門ジャーナリスト

マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。

Share this article
Twitter Facebook Pinterest