大学生の扶養控除と103万の壁|親の税金が跳ね上がる罠を徹底解剖

話題沸騰中の 大学生の扶養控除と103万の壁|親の税金が跳ね上がる罠を徹底解剖について、詳しいまとめを分かりやすく掲載しています。

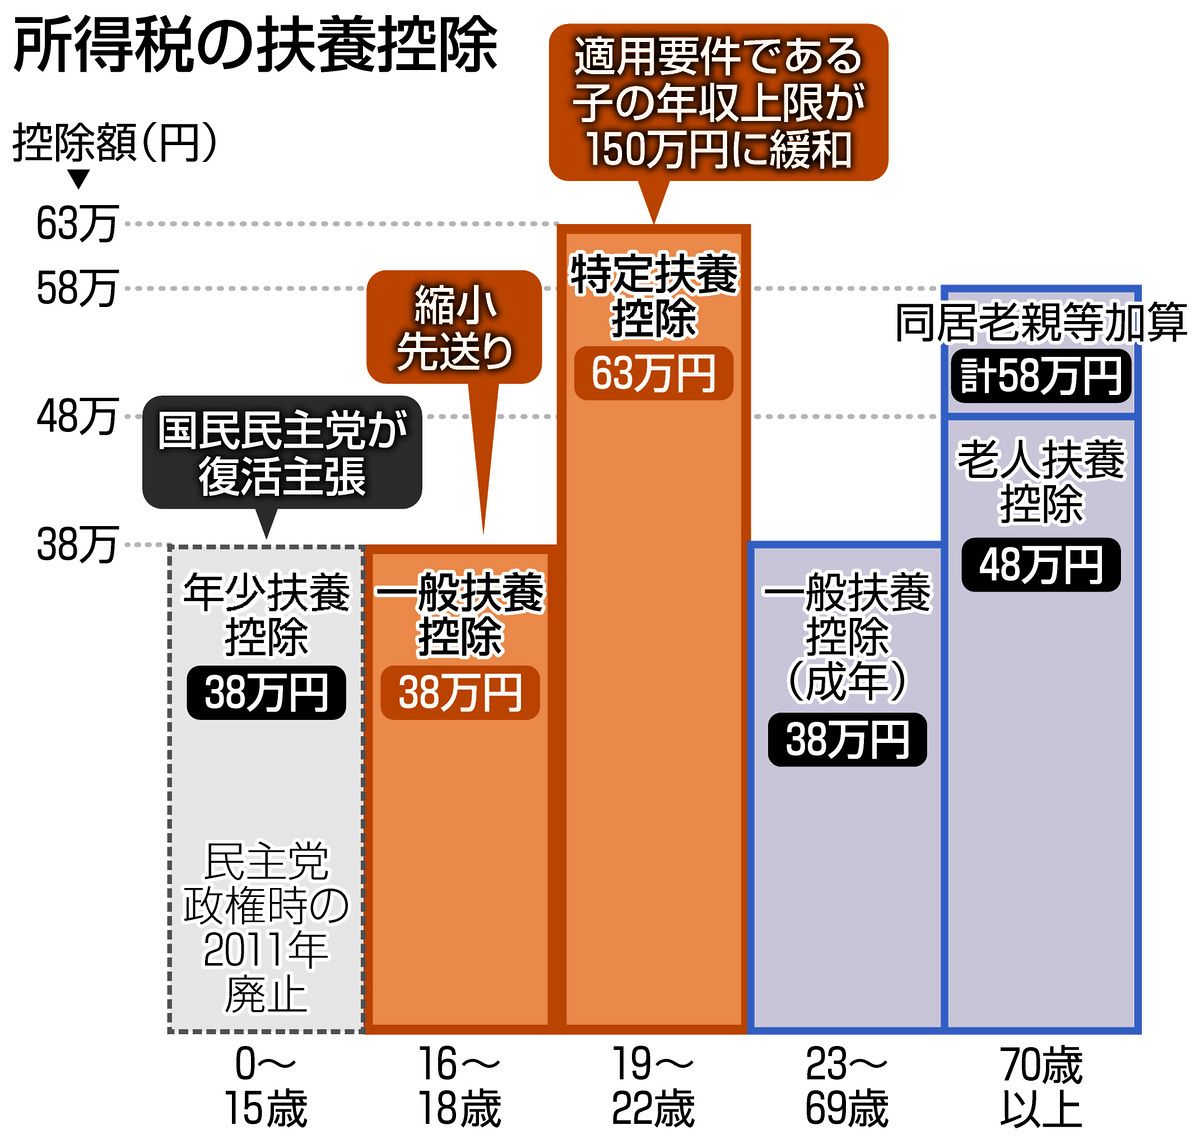
大学生のアルバイト収入と、学生本人および親の税負担・社会保険の関係を整理した比較データは以下の通りです。大学生扶養控除2026年最新の動向を踏まえ、年収ラインごとの影響度を詳細に可視化しました。

年収ライン学生本人の税金・保険親の税金・手取りへの影響編集部の実務的評価〜100万円以下所得税・住民税ともに非課税(※自治体基準あり)特定扶養控除(63万円/45万円)が満額適用最も安全。税務トラブルや申告漏れのリスクゼロ100万超〜103万円以下所得税は0円。住民税が数千円発生する場合あり特定扶養控除を満額維持扶養内の上限。12月のシフト残業等で超過しないよう厳重警戒103万超〜130万円未満所得税・住民税が発生(勤労学生控除で本人は非課税可)特定扶養控除が完全消滅(親の税金が約8万〜17万円増)【最も危険なゾーン】世帯全体の手取りが大幅に減少し大損130万円以上所得税・住民税課税。親の社会保険扶養から脱落扶養控除なし。会社の手当(家族手当等)も打ち切りリスク本人が自立して年間160万円以上稼がない限り割に合わない

さらに見落とされがちなのが「大学生扶養控除130万円社会保険の壁」です。年収が130万円(月収換算で約10万8,334円以上)に達すると、厚生年金や健康保険の被扶養者要件を満たさなくなります。学生本人が国民健康保険および国民年金保険料(または勤務先の社会保険)を自ら納付しなければならず、年間で約25万〜30万円もの固定負担が新たに発生します。

加藤 愛美

加藤 愛美

エンタメ専門ジャーナリスト

マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。

Share this article
Twitter Facebook Pinterest