
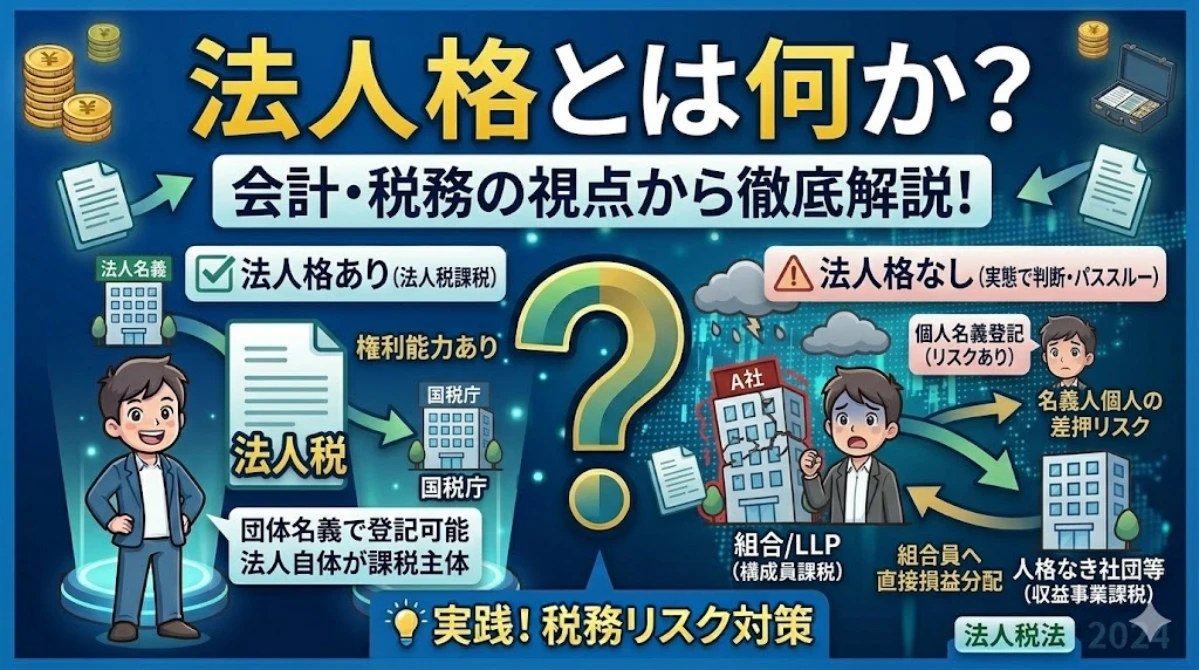
人格なき社団とは?成立要件から口座開設・税金の落とし穴まで徹底解説

人格なき社団とは?成立要件から口座開設・税金の落とし穴まで徹底解説の具体的な内容に迫る! 専門的な視点で紐解きます。
Q1:人格なき社団を立ち上げる際、行政機関への届出や登記は必要ですか?
A1:収益事業を行わず、会費のみで活動する非営利目的であれば、法務局や税務署への届出は一切不要です。4つの成立要件を満たす規約を作成し、総会で代表者を選任した時点で、自動的に法的な人格なき社団として成立します。
Q2:PTAのバザーで得た売上にも法人税は課税されますか?
A2:学校行事の一環として年に1〜2回程度行われる一般的なバザーや不用品販売は、「継続的な事業場を設けて営まれる収益事業」とはみなされないため、原則として非課税です。ただし、常設の売店を運営したり、外部一般向けに継続的な営利販売を行ったりする場合は課税対象となる可能性があります。
Q3:人格なき社団の代表者が負った借金や損害賠償は、一般会員にも請求されますか?
A3:原則として、総会決議など正当な権限に基づかずに代表者が勝手に行った個人的な借入れについて、一般会員が連帯して返済義務を負うことはありません。ただし、団体の正式な活動として承認された債務については、団体の総有財産が引き当てとなり、規約の定めや契約形態によっては役員個人が責任を問われる場合があるため注意が必要です。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
