
パートの年末調整書き方2026!103万の壁と損しない書類記入例

パートの年末調整書き方2026!103万の壁と損しない書類記入例に関する話題のニュースを分かりやすく解説します。最新情報を求める方は必見です。
主婦・主夫層や学生がパートの年末調整で最も混乱するのが、「103万の壁」「106万の壁」「130万の壁」「150万の壁」という幾重にも重なる収入基準です。「103万円を超えたら配偶者控除が即座にゼロになり、大損する」と信じ込んでいる方が少なくありませんが、これは典型的な誤解です。
パート103万の壁年末調整の真相を紐解くと、103万円という数字は「本人の所得税が発生するかどうか」の境界線にすぎません(給与所得控除55万円+基礎控除48万円=103万円)。配偶者の税金を安くする「配偶者特別控除」は、配偶者(夫など)の年収制限を満たしていれば、本人の給与収入が150万円までは満額(最高38万円)の控除が受けられます。150万円を超えても201万6,000円未満までは段階的に控除が縮小される仕組みになっており、税金面だけで手取りが急激に逆転することはありません。
本当の落とし穴は、税金ではなく社会保険(健康保険・厚生年金)の壁、そして配偶者控除等申告書パート収入の記載ミスによる追徴課税にあります。実際の負担分岐点と年末調整上の影響を整理したデータが以下の比較表です。
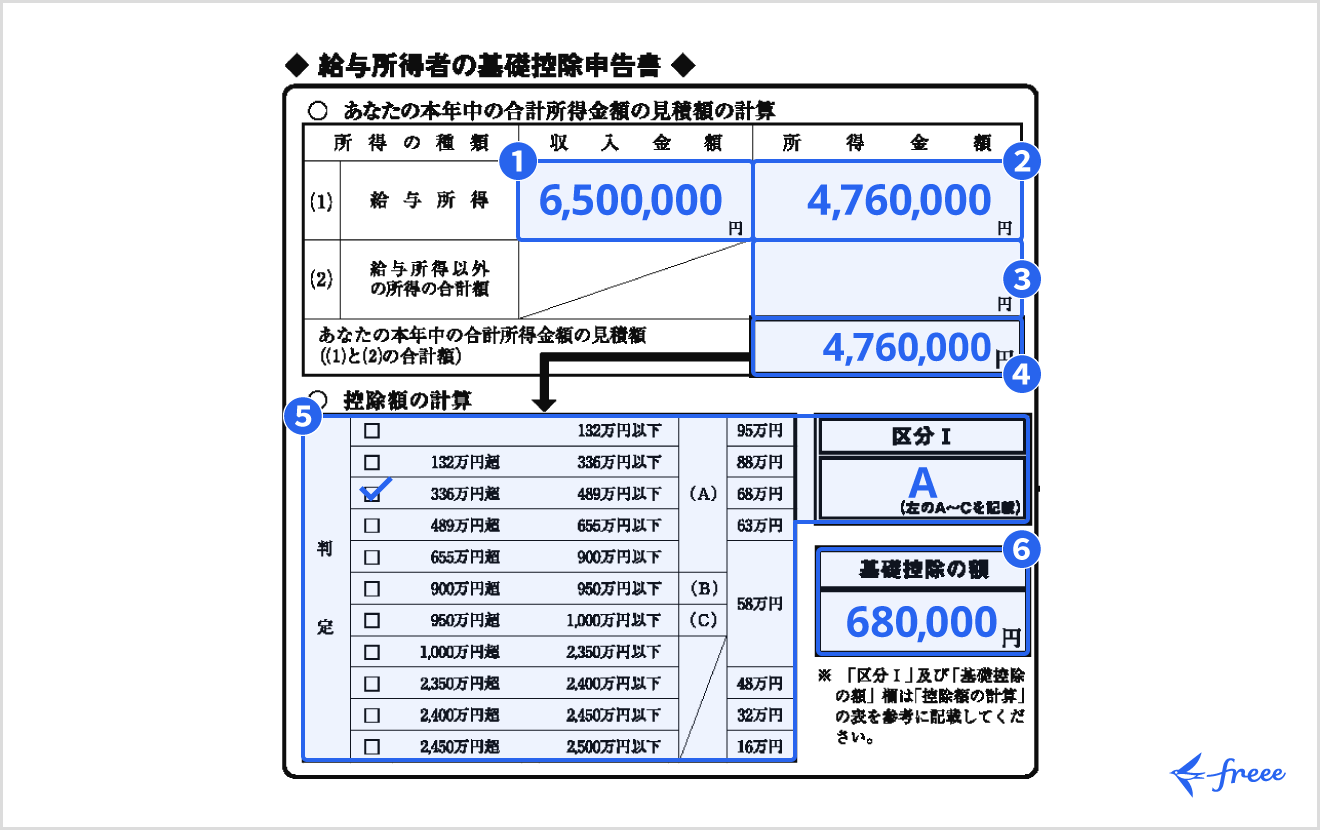
現場で多発する「書き間違いによる損失」は、年末調整書類の「所得の見積額」を正しく書かないことから起こります。「手取り額」を収入と勘違いして過少申告したり、逆に通勤手当(原則非課税)を合算して過大申告したりするミスです。
もし妻が「年収103万円以下」と適当に過少申告し、配偶者控除を満額適用されていたものの、翌年春の税務署による支払調書突合で「実際は120万円稼いでいた」と発覚した場合、夫の勤務先に税務署から「扶養控除の是正通知」が届きます。夫の給与から数万円単位の追徴課税が一括で天引きされ、家庭内トラブルや勤務先への説明に追われる事態へと発展します。正確な見積額の記載こそが、最大の防衛策となります。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
