
医療費控除の対象一覧!インプラントや市販薬の境界線と還付の全知識

医療費控除の対象一覧!インプラントや市販薬の境界線と還付の全知識に関する最新のニュースを速報でお届けします。最新情報を求める方は必見です。
医療費の申告を進める上で、必ず直面するのが「セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)」との二者択一です。この2つの制度は併用できず、どちらか一方しか選択できません。
セルフメディケーション税制との違いを整理すると、対象が「一定のスイッチOTC医薬品の購入費」に限定される代わりに、足切り額が12,000円超と極めて低く設定されている点にあります(控除限度額は88,000円)。健康診断や予防接種を受けていることが利用条件となりますが、年間の病院代が少なく、ドラッグストアで購入した風邪薬や湿布薬が数万円程度にとどまる世帯であれば、通常の医療費控除(10万円または総所得5%)では1円も引けないところを、セルフメディケーション税制を使えば数千円から1万円超の税金を取り戻せます。どちらを適用すべきかは、年間レシートの総額を天秤にかけて試算しなければなりません。
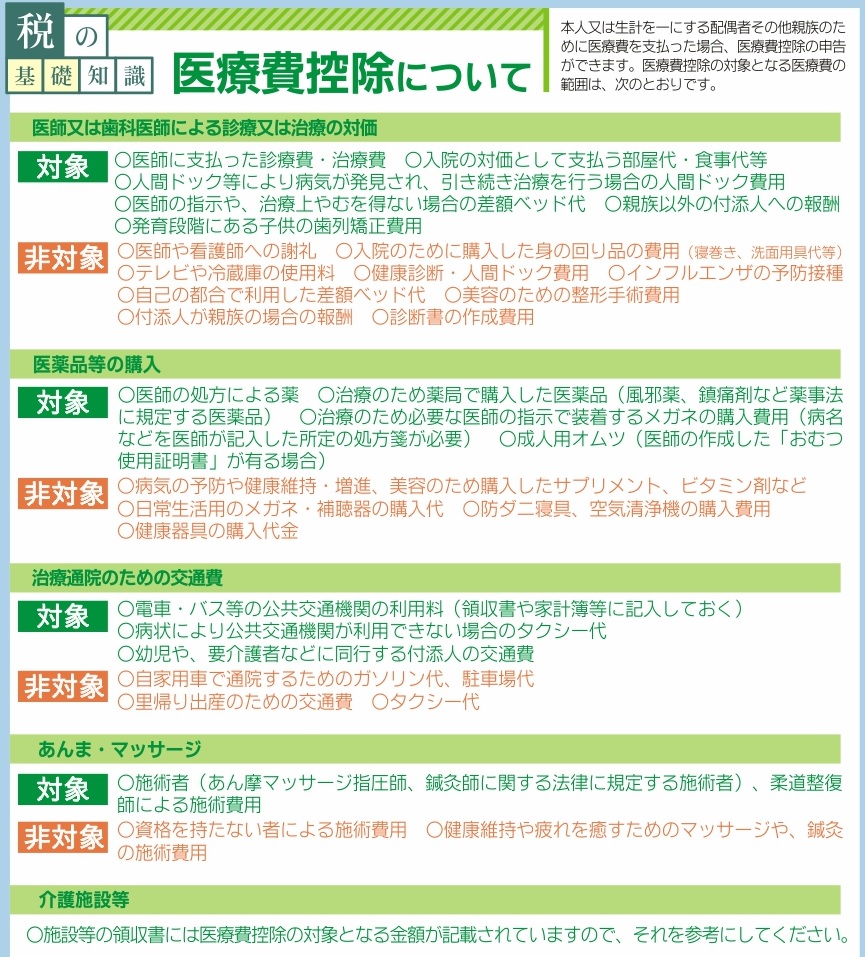
もう一つの重大な落とし穴が、制度変更に伴う「領収書の扱い」です。現在、確定申告書を提出する際に病院の領収書や薬局のレシートを税務署へ提出・提示する義務はありません。その代わりに作成を義務付けられているのが国税庁の医療費控除の明細書です。健康保険組合から送られてくる「医療費のお知らせ(医療費通知)」を添付すれば明細記入を大幅に省略できますが、市販薬や通院交通費は通知に記載されないため、自分で日付や支払先を明細書に転記する必要があります。
ここで極めて危険なのが、医療費控除の領収書提出不要という言葉を「領収書を捨ててよい」と曲解することです。税法上、確定申告期限の翌日から5年間は領収書を自宅等で保存する義務が課されています。税務署から「明細書の内容を証明する領収書を提示してください」と求められた際、現物を提出できなければ、控除そのものが全額否認され、重いペナルティが科されます。提出不要は「保管不要」を意味しないという事実を肝に銘じておく必要があります。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
