
リボ払いとは何か?仕組みの罠と残高が減らない危険性を徹底解説

リボ払いとは何か?仕組みの罠と残高が減らない危険性を徹底解説とはどのようなものなのか? 専門的な分析を丁寧に紐解いて紹介します。
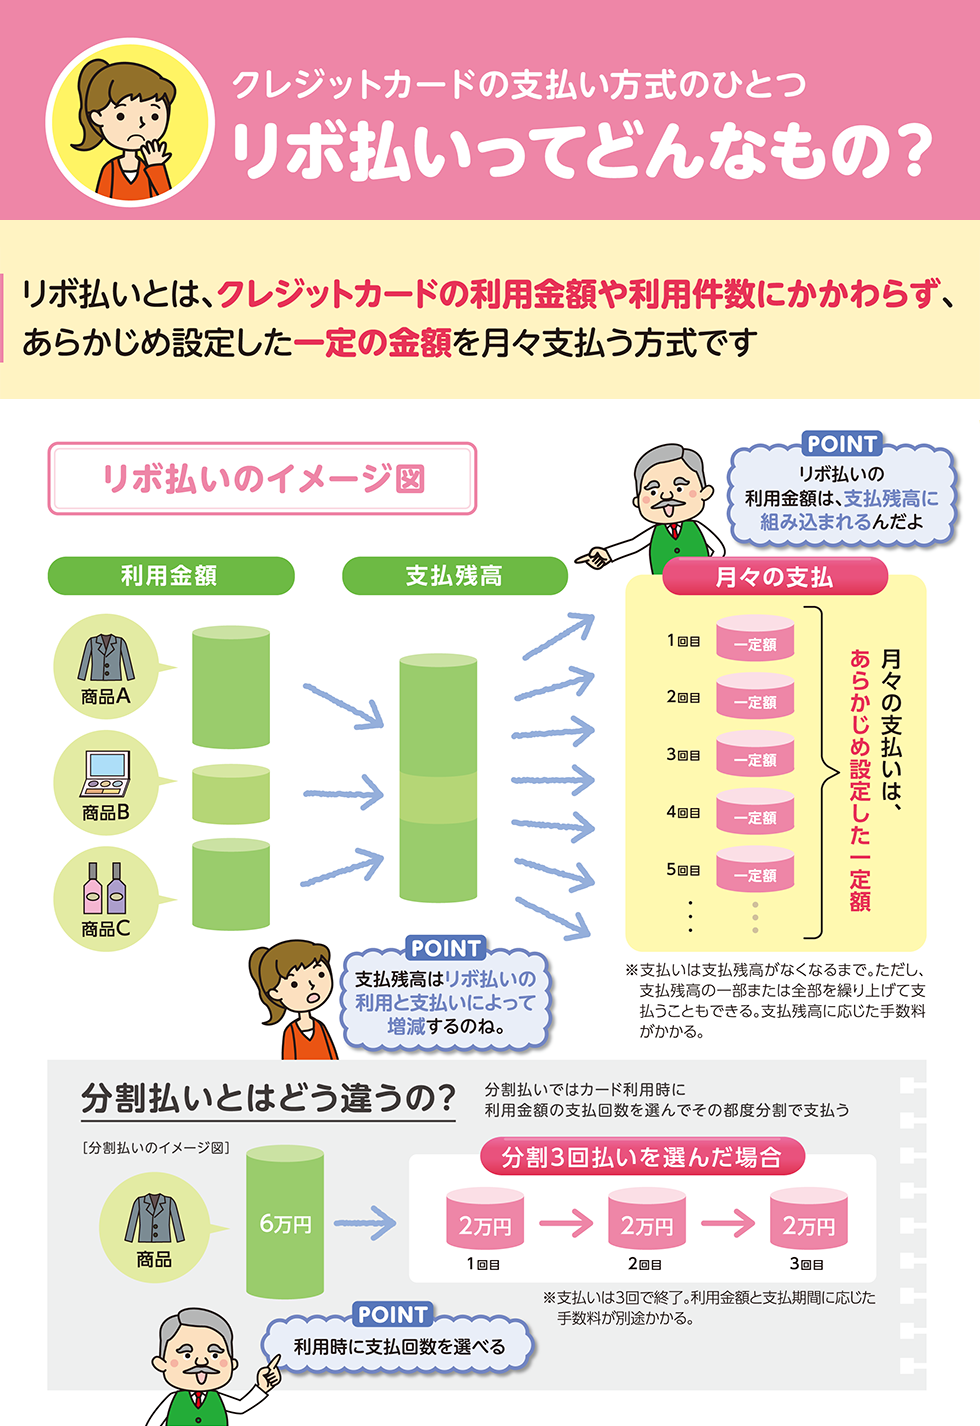
Q1:リボ払いを1回だけ使って、翌月に全額返済すれば手数料はかかりませんか?
A1:カード会社や商品設計によって異なります。「初回手数料無料」のカードであれば、翌月の最初の支払日に全額返済(一括繰り上げ)すれば手数料は0円で済みます。しかし、利用翌日から日割りで手数料が発生するカードの場合、たとえ翌月一括で返済しても数十円〜数百円の日割り手数料が発生します。契約約款の「手数料起算日」の確認が必須です。
Q2:気づかないうちにリボ払いになっていた場合、過払い金請求や返金はできますか?
A2:原則として返金や過払い金請求はできません。利用規約や入会時のチェックボックス等で法的に合意されたものとみなされるためです。利息制限法(上限金利15.0%〜20.0%)の範囲内で請求されている限り、契約通りの支払い義務が発生します。気づいた時点で速やかに自動リボ設定を解除し、残高を一括返済することが最善の対処法です。
Q3:リボ払いの残高がある状態でクレジットカードを解約することはできますか?
A3:残高がある状態でもカードの解約自体は可能なケースが多いですが、解約と同時に「残高の一括返済」を求められるのが一般的です。一括返済できる資金がない状態で無理に解約手続きを進めるとトラブルになるため、まずはカード会社に連絡して残高の支払い方法(分割継続か一括か)を相談するか、完済した直後に解約するのが確実です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
