
月額8万8000円で社会保険加入?手取り激減の真相と2026年対策

月額8万8000円で社会保険加入?手取り激減の真相と2026年対策に関する気になる情報を徹底的にまとめました。要点を確実におさえることができます。
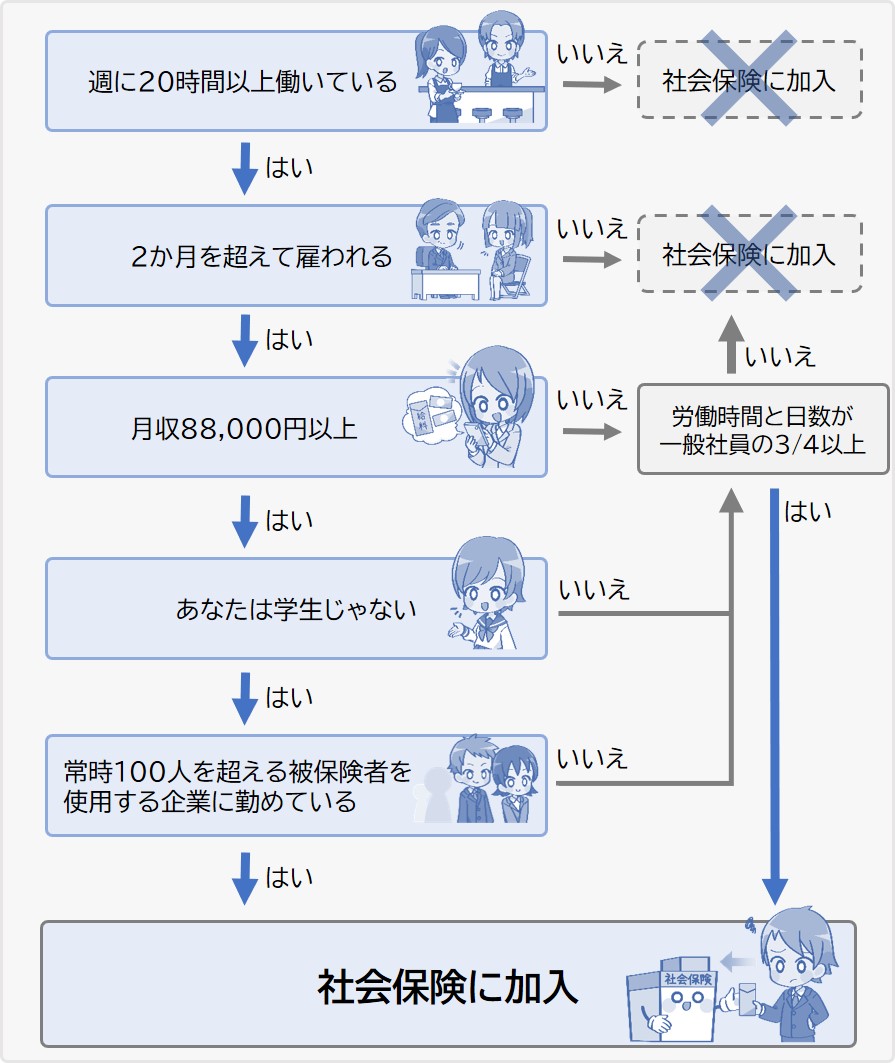
手取り激減の恐怖を正確に理解するためには、税金上の扶養と社会保険上の扶養という、全く異なる2つの枠組みを峻別しなければなりません。世間で語られる「配偶者控除働き損の真相」を追究すると、実は税金面では激減が起きない仕組みになっています。
所得税の配偶者控除および配偶者特別控除は、給与収入が103万円や150万円を超えても段階的に控除額が減っていく緩やかなカーブを描きます。税率自体も5%〜10%程度であるため、「税金のせいで手取りが逆転する」という現象は構造上発生しません。真犯人は常に、ゼロか100かで課される社会保険料です。
社会保険扶養外れる基準には、大きく分けて2つの関門が存在します。
- 第1関門(106万円の壁):従業員51人以上の企業で週20時間以上働き、月収8万8000円以上になる場合。本人が勤務先で健康保険・厚生年金に加入する。
- 第2関門(130万円の壁):企業規模に関わらず、年間見込み収入が130万円(月額約10万8334円)以上になる場合。夫の健康保険の被扶養者から外れ、勤務先で加入できない場合は国民健康保険・国民年金へ自己加入となる。
特に危険なのは、勤務先が従業員50人以下で厚生年金に加入できないまま年収130万円を超えてしまうケースです。この場合、自治体の国民健康保険および国民年金(第1号被保険者)に自分で加入しなければならず、社会保険料会社折半負担の恩恵が一切受けられません。毎月の保険料負担は2万円台後半から3万円近くまで跳ね上がり、手取りの落ち込みは106万円の壁をはるかに上回る壊滅的な打撃となります。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
