
2026最新住民税早見表!手取りが減る原因と年収別税額の全貌

2026最新住民税早見表!手取りが減る原因と年収別税額の全貌を詳しくリサーチ! 知っておきたい トピックの裏側を分かりやすく展開します。
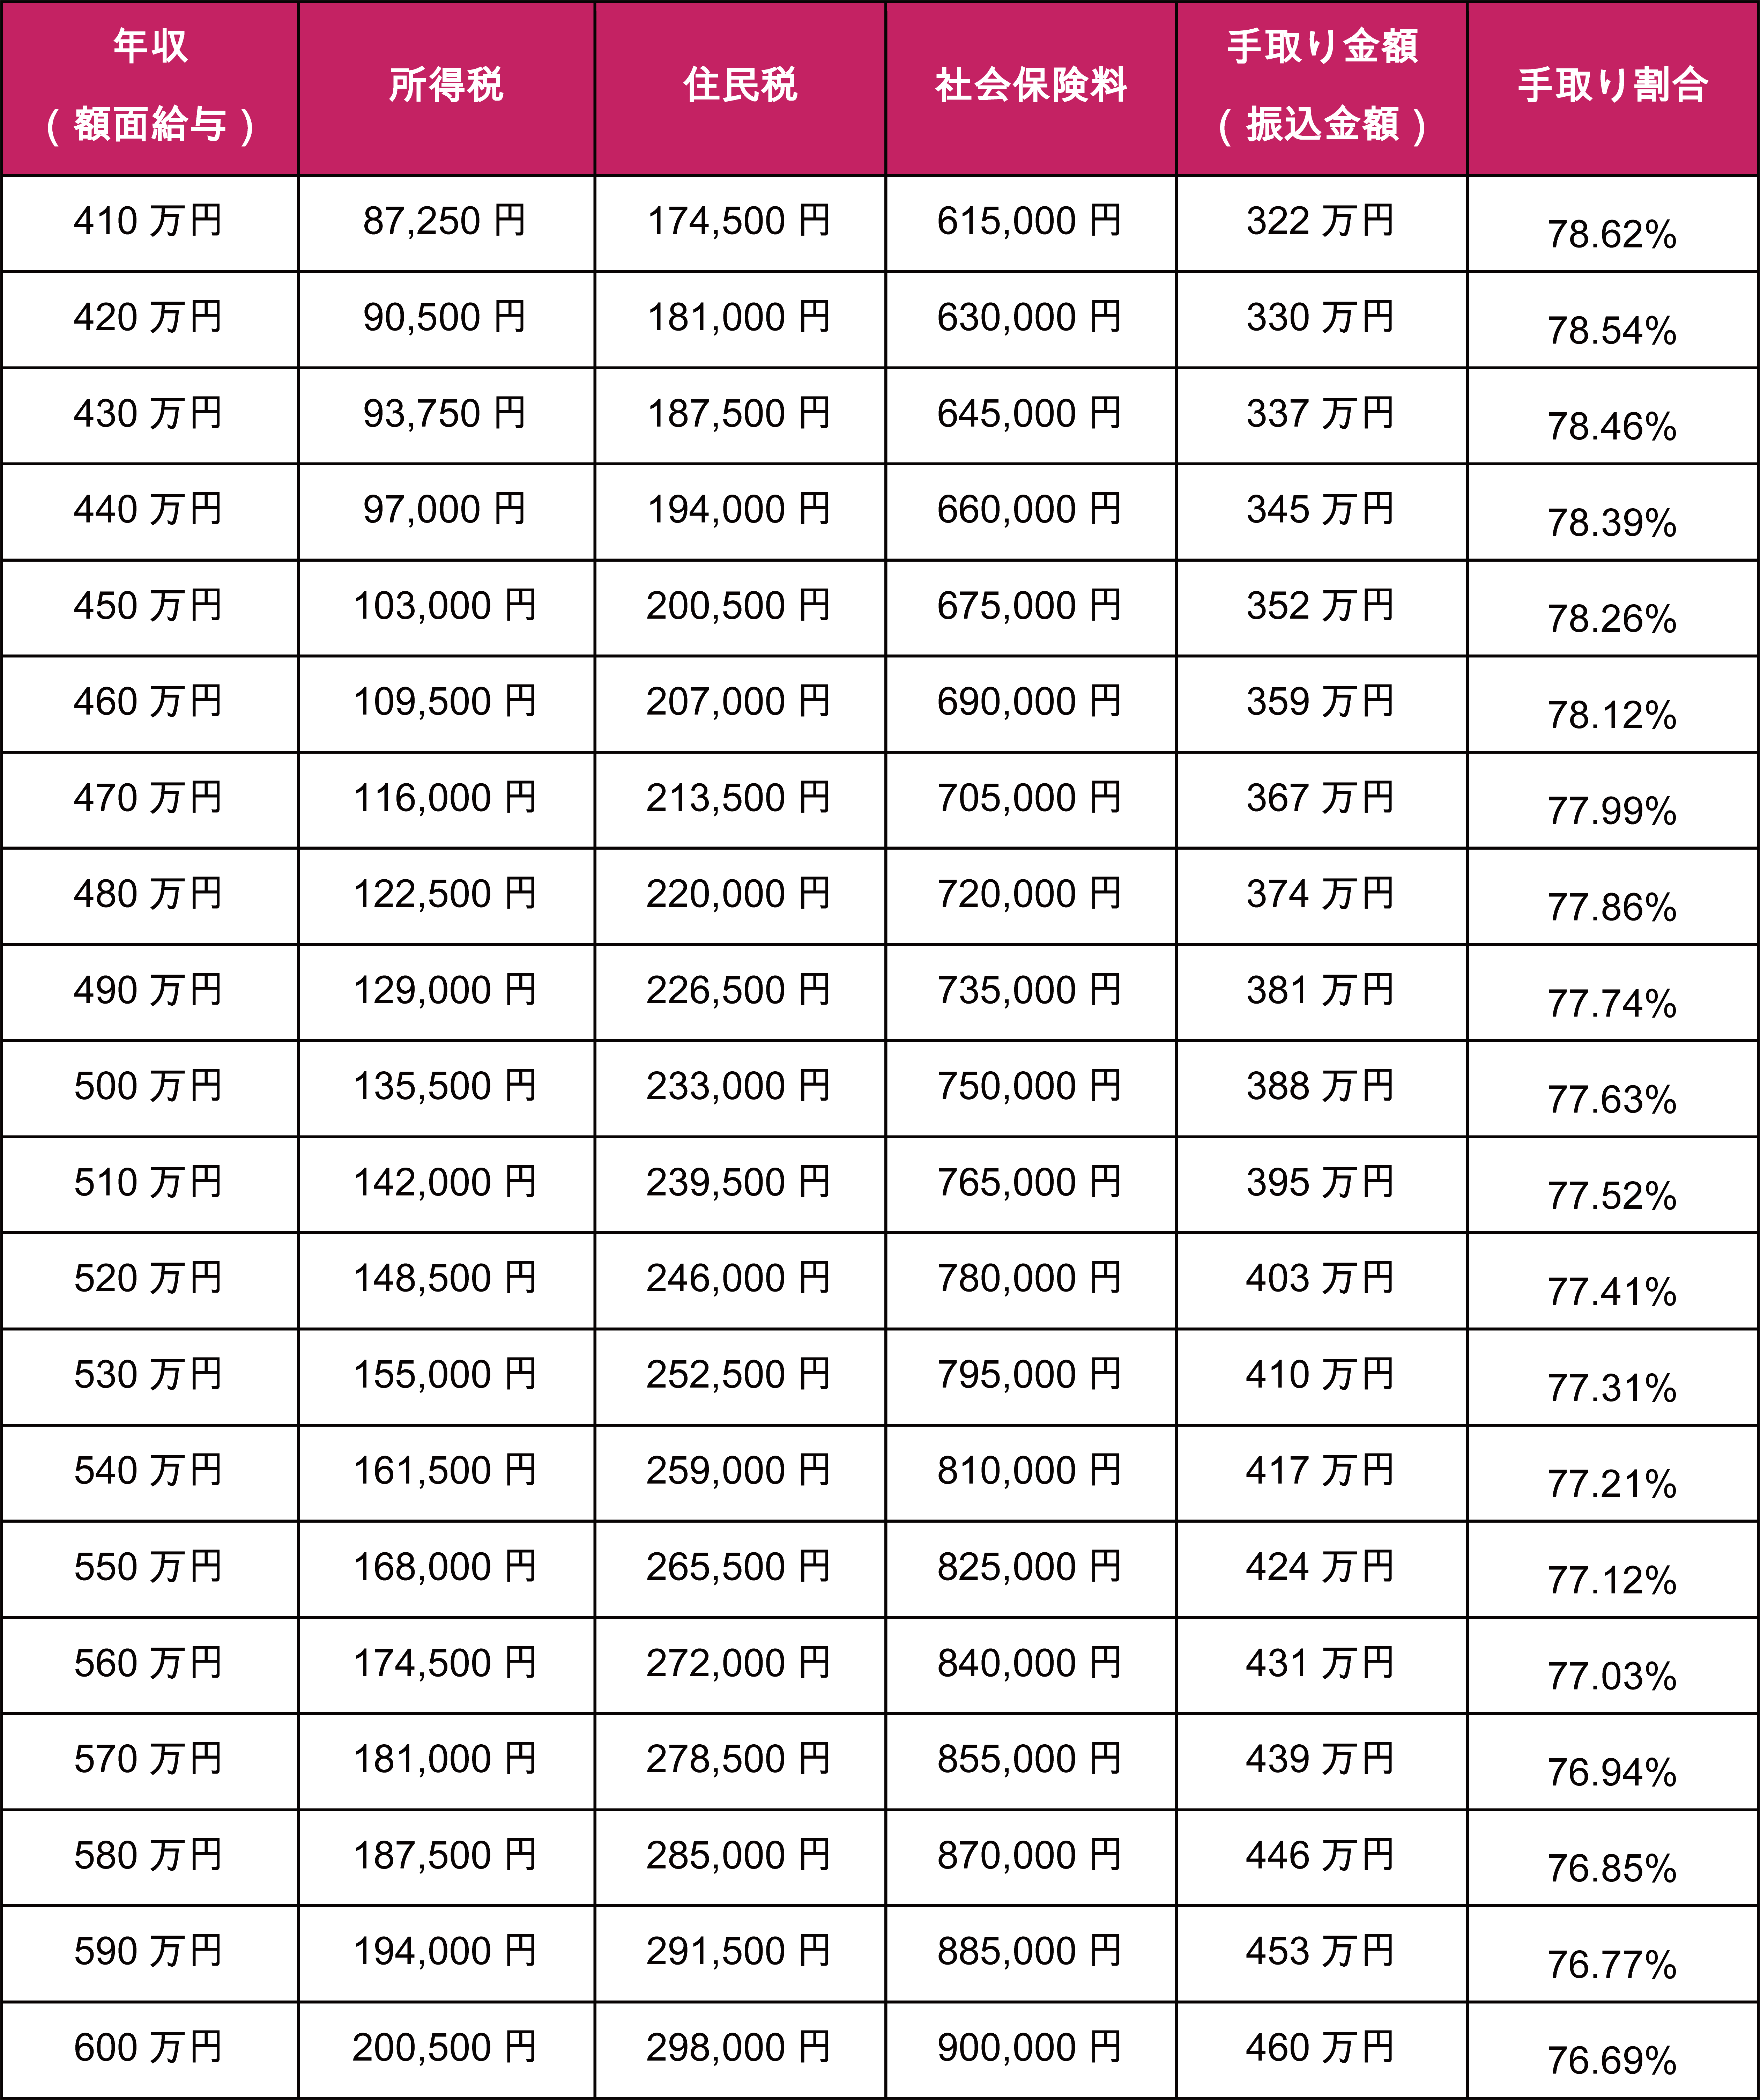
住民税は地方自治体の行政サービス(教育、福祉、ゴミ処理、消防、インフラ維持)を支える不可欠な財源であり、国民の義務です。しかし、制度の無知によってキャッシュフローの破綻を招いたり、利用可能な控除を放置して過重な負担を負うことは避けるべきです。
行動経済学の視点から見ると、住民税の最大のリスクは「利益(前年の高収入)の快楽は瞬時に消費され、痛み(翌年の納税)だけが遅延してやってくる」という認知バイアスにあります。この時間差トラップを回避し、税制と健全に向き合うための明確な判断基準を提示します。
住民税対策に成功する人の条件
- 退職・転職時に1年分の住民税を別口座へプールしている:収入が激変するリスクを見越し、前年年収に応じた住民税額をあらかじめ確保している人。
- 「iDeCo(個人型確定拠出年金)」をフル活用している:掛金の全額が所得控除の対象となるため、所得税だけでなく住民税の所得割10%を直接的に押し下げることが可能です(例:年24万円拠出すれば住民税は確実に2.4万円安くなります)。
- 決定通知書を精査する習慣がある:住宅ローン控除の住民税適用枠や医療費控除、ふるさと納税の控除漏れがないか、会社の経理や自治体の入力ミスを疑って自らチェックできる人。
住民税の管理で失敗・破綻しやすい人の条件
- 前年のボーナスや昇給分をすべて生活水準向上や消費に回してしまう:翌年6月に手取りが目減りした瞬間、住宅ローンや固定費の支払いに窮することになります。
- シミュレーションを怠ったまま上限を超えてふるさと納税を行う:ワンストップ特例申請書の提出忘れや確定申告時の記載漏れにより、控除が一切適用されないまま手痛い出費を重ねるパターンです。
- パートの収入上限を「103万円」と思い込み、101万円で住民税が課税されて不満を抱く:手取りの最大化を図るには、自治体の非課税ライン(100万円等)と社会保険料の壁(106万・130万)を総合的に勘案した働き方の設計が必要です。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
