
相続税の基礎控除とは?計算式と申告要否の落とし穴をプロが解説

相続税の基礎控除とは?計算式と申告要否の落とし穴をプロが解説についての最新情報を徹底解説します。
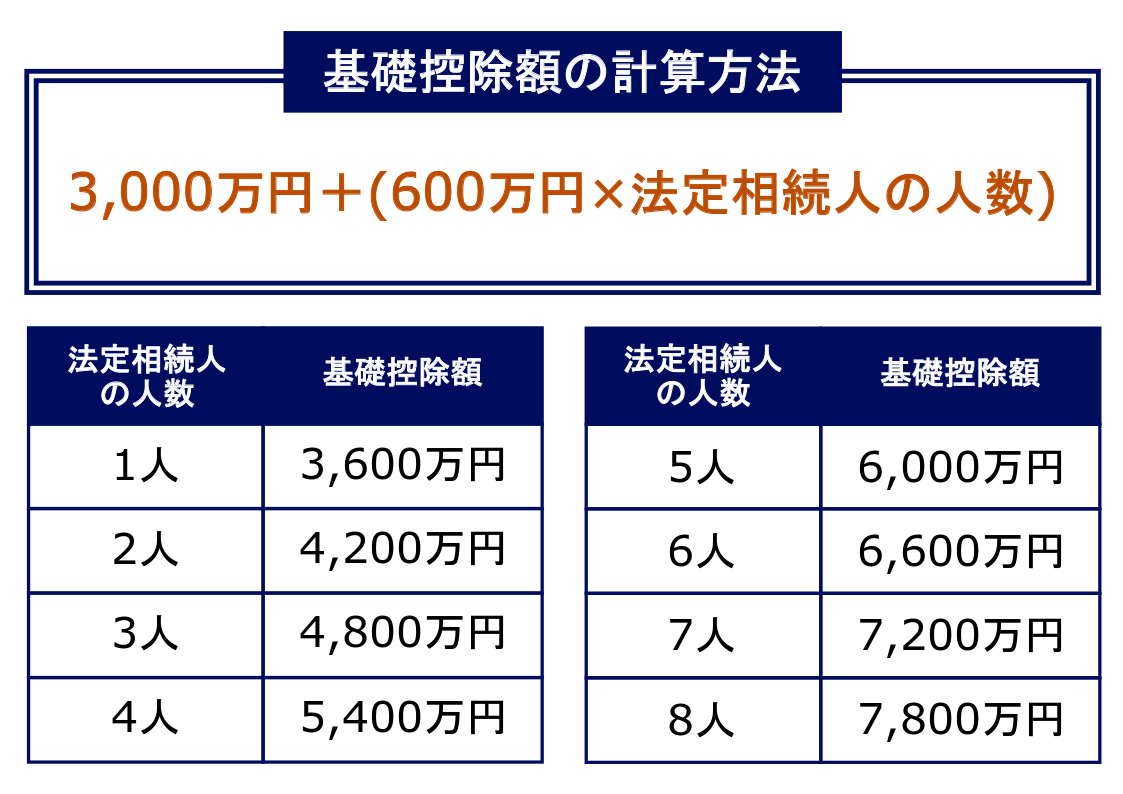
遺産総額の試算を行い、基礎控除額を1円でも超えた場合は、税務署への相続税申告要否判定において「申告が必要」という結論になります。相続税申告期限は、被相続人が死亡したことを知った日の翌日から10か月以内です。
相続税の計算方法は、単に遺産総額に税率を掛けるわけではありません。以下の段階を踏んで正確に算出します。
1. 正味の遺産総額の算出:不動産、預貯金、有価証券などのプラスの財産から、借入金や未払金、葬儀費用などのマイナスの財産を差し引きます。
2. 課税遺産総額の算出:正味の遺産総額から「基礎控除額」を差し引きます。
3. 相続税の総額の計算:課税遺産総額を法定相続分どおりに各相続人が取得したと仮定し、各取得額に応じた税率(10%〜55%)を掛けて控除額を差し引き、全員分の税額を合算します。
4. 実際の納付税額の計算:算出した相続税の総額を、実際の遺産分割割合に応じて按分し、各種税額控除を適用して最終的な納付額を決定します。
このプロセスにおいて、多くの人が勘違いしやすいポイントが「控除や特例を使って納付額がゼロになる場合の手続き」です。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
