
【2026年版】仕損費とは?減損との違いから計算手順まで完全解説

【2026年版】仕損費とは?減損との違いから計算手順まで完全解説について知っておくべき ポイントを分かりやすい構成で解説いたします。
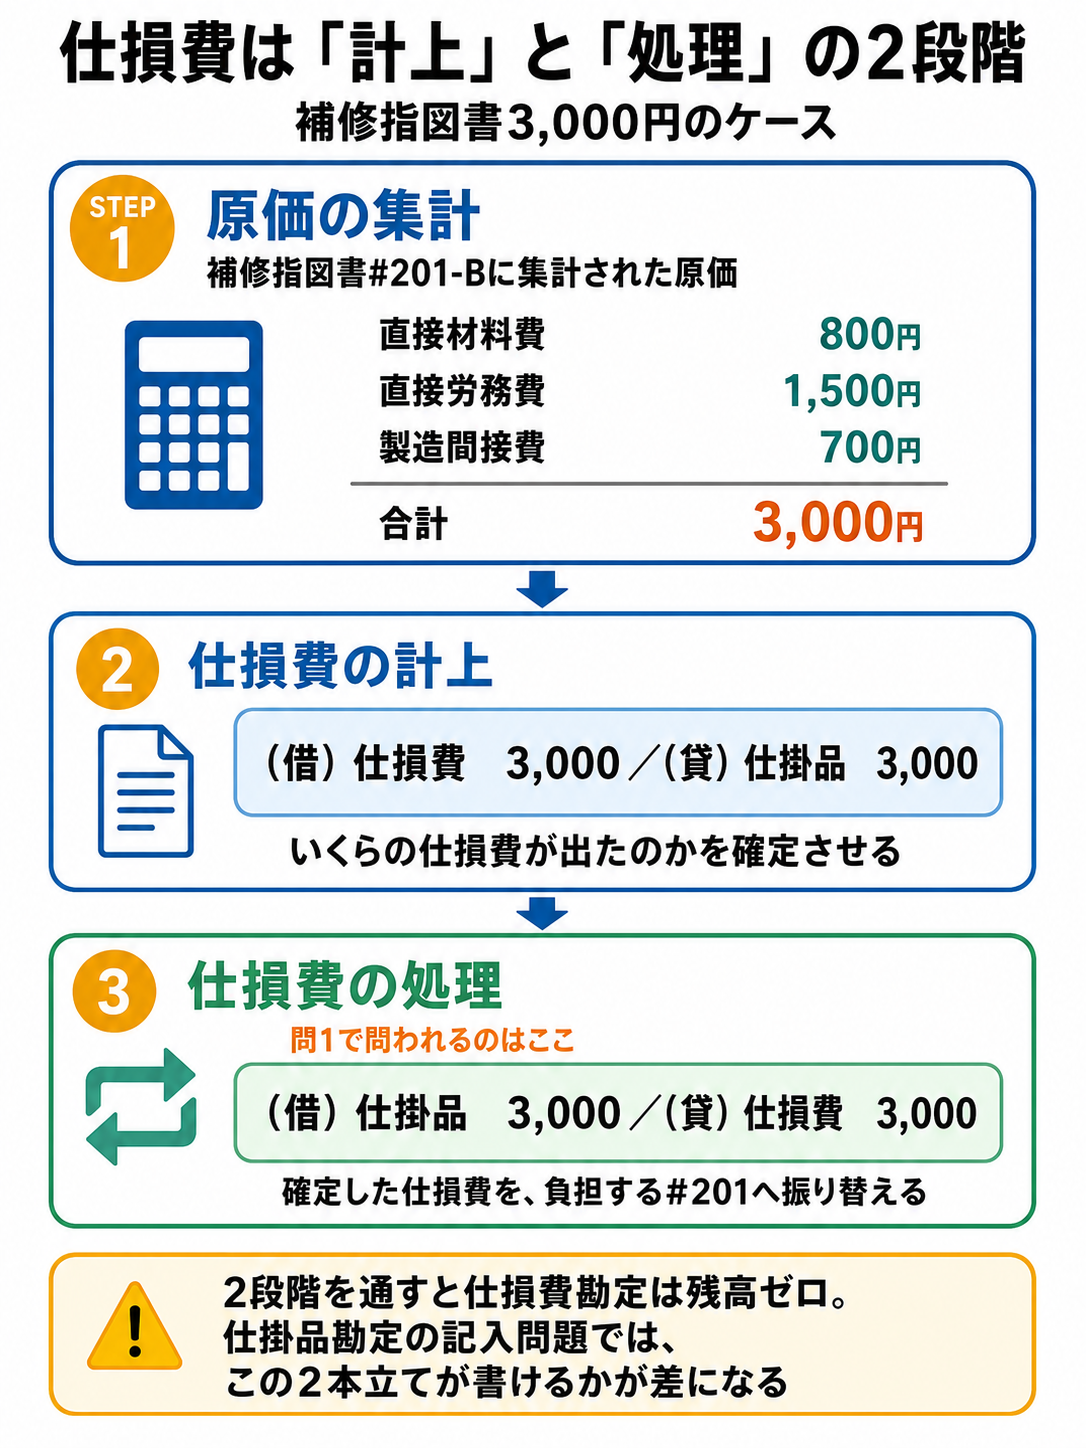
仕損費とは、製品の製造工程において失敗や欠陥によって規格外となった製品(仕損品)に投入された原価を指します。たとえば、金属加工で寸法を削りすぎて基準を満たさなくなった部品や、縫製ミスで製品化できなくなった衣類などにかかった材料費・労務費・経費の合計額がこれに該当します。
実務や検定試験で最も混同されやすいのが「減損(げんそん)」との違いです。両者の相違点は「物理的な形が残っているかどうか」という点にあります。
仕損の場合、基準を満たさないものの「失敗した製品そのもの」が手元に残ります。一方で減損は、化学反応や加熱による蒸発、粉塵の飛散、ガスの揮発、原料の漏出などによって、原材料の体積や重量そのものが物理的に目減り・消失する現象を指します。
形が残る仕損品には、スクラップとして売却したり手直しして再利用したりできる「評価額」が発生するケースがあります。しかし、気化して消滅した減損には評価額が存在しません。この性質の違いが、のちの会計処理や原価控除の計算に大きな影響を与えます。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
