
医療法人社団とは?財団との違いや設立要件・節税の罠を徹底解説

医療法人社団とは?財団との違いや設立要件・節税の罠を徹底解説の具体的な内容に迫る! わかりやすい言葉で紐解きます。
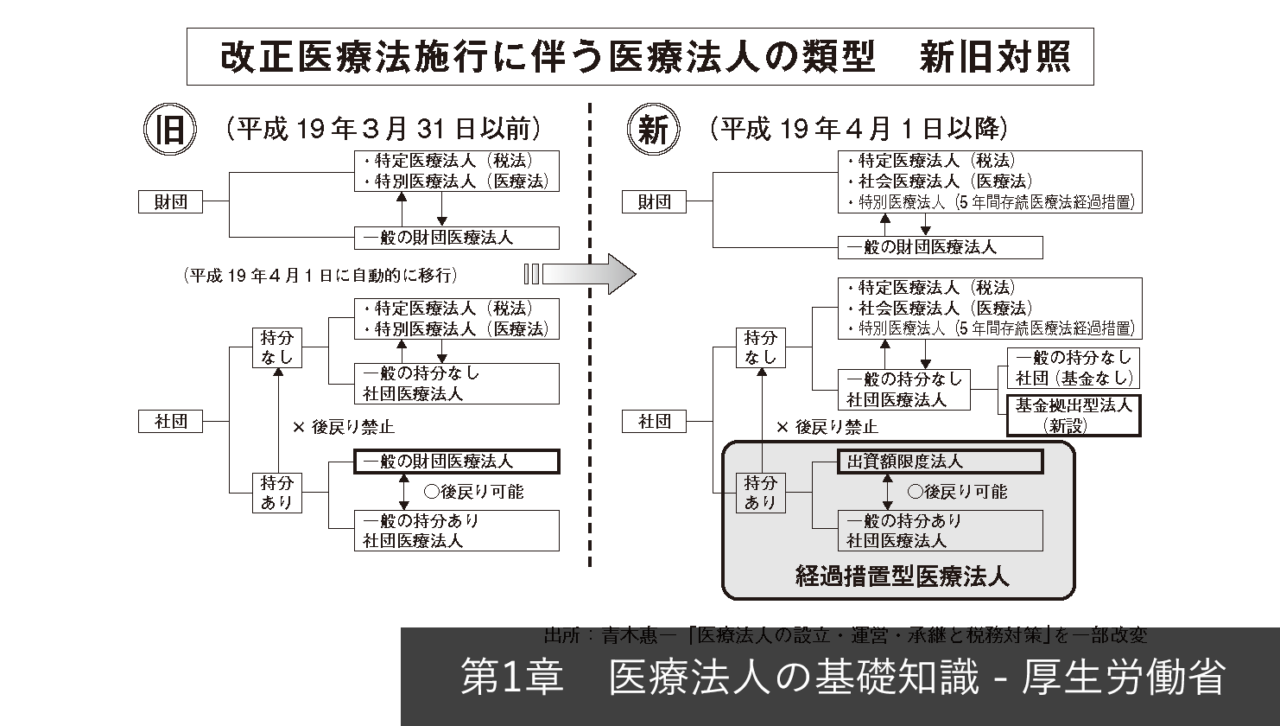
医療法人社団を語る上で避けて通れないのが、「出資持分の有無」を巡る歴史と構造改革です。医療制度改革により、2007年(平成19年)4月1日以降に新設された医療法人社団は、すべて「出資持分なし」の形態に一本化されました。
現在新設される医療法人社団の標準となっているのが「基金拠出型医療法人」です。この仕組みでは、法人の設立時や拡張時に拠出された資金(基金)は、将来的に法人が一定の純資産要件を満たした段階で拠出者に返還することができます。しかし、株式会社の株式のような「法人の価値上昇に伴う財産的権利(出資持分)」は一切発生しません。
この制度改正が医療現場にもたらした最大の変化は、解散時における残余財産の帰属先です。
2007年以前に設立された「出資持分あり」の社団では、法人が蓄積した利益剰余金は出資者の持分価値として反映され、解散時には出資比率に応じて個人の手元に戻すことが可能でした。しかし、これが原因で「医業利益が積み上がった結果、出資持分の評価額が数億円に跳ね上がり、院長が急逝した際に莫大な相続税が後継者に降りかかる」という、いわゆる医療法人の相続税爆弾が社会問題化したのです。
現行の「出資持分なし(基金拠出型)」では、法人がどれほど巨額の内部留保を抱えても、解散時にその財産を個人が私的に分配することは法律(医療法第56条)で禁じられています。解散時の残余財産は、国、地方公共団体、または他の持分なし医療法人などに帰属(譲渡)されるルールとなっており、実務上は「法人の財産は完全に社会的な公的財産になる」という厳格な規律が敷かれています。
なお、過去に設立された「出資持分あり」の法人に対しては、医業承継を円滑化するための「認定医療法人制度(持分なしへの移行計画認定制度)」などの特例措置が講じられており、現場では事業承継の出口戦略を巡る税理士・医業コンサルタントとの緻密なシミュレーションが続けられています。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
