
三菱Ufj銀行住宅ローン金利2026|引き上げの真相と選ぶべき理由

三菱Ufj銀行住宅ローン金利2026|引き上げの真相と選ぶべき理由に関する注目トピックを分かりやすく解説します。関心のある方は必見です。
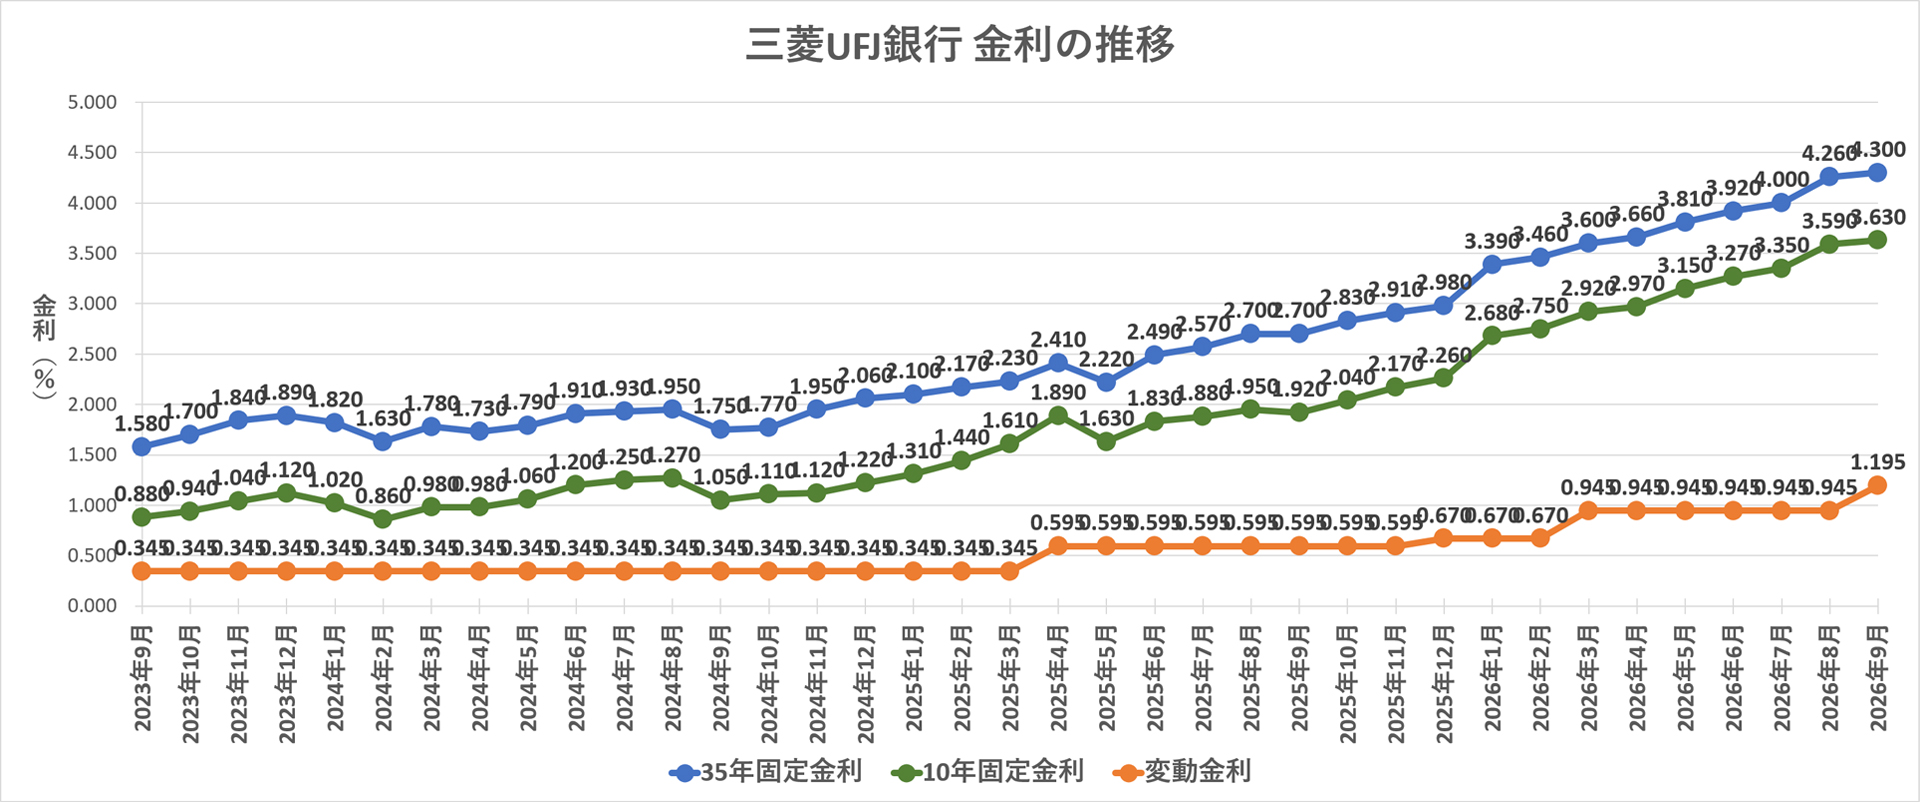
日銀による政策金利の引き上げを受け、メガバンク各行は短期プライムレートを引き上げ、それに伴い各行の変動金利の「基準金利(店頭金利)」も見直されました。ここで多くの借り手が抱く最大の疑問は、「店頭金利が上がったことで、実際の適用金利も同じ幅だけ跳ね上がってしまうのか」という点です。
住宅ローン金利を正しく理解する鉄則は、「適用金利 = 基準金利 - 優遇金利(引き下げ幅)」という構造を把握することにあります。大手銀行各社の決算説明会資料や公表データを突き合わせると、メガバンクは基準金利の引き上げを反映させる一方で、優遇金利の引き下げ幅を最大年2.0%超まで拡大する戦略をとっています。その結果、実際の適用金利は年0.9%台半ばから1.2%前後という水準を維持しており、急激な負担増を緩和するクッション構造が機能しています。
過去20年におよぶ三菱UFJ銀行の変動金利推移を検証すると、基準金利自体は長らく年2.475%で据え置かれていた時代から、短プラの改定に伴って段階的な改定局面に入りました。しかし、契約時に付帯された「優遇幅(引き下げ幅)」は完済まで全期間固定されるのが大原則です。新規借り入れにおいてこの引き下げ幅をいかに最大値で獲得できるかが、将来の総返済額を数百万円単位で左右します。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
