
年金繰り上げ受給の計算、見落とすと後悔する減額率の真実

年金繰り上げ受給の計算、見落とすと後悔する減額率の真実の注目ポイントを丁寧に掘り下げてご紹介します。
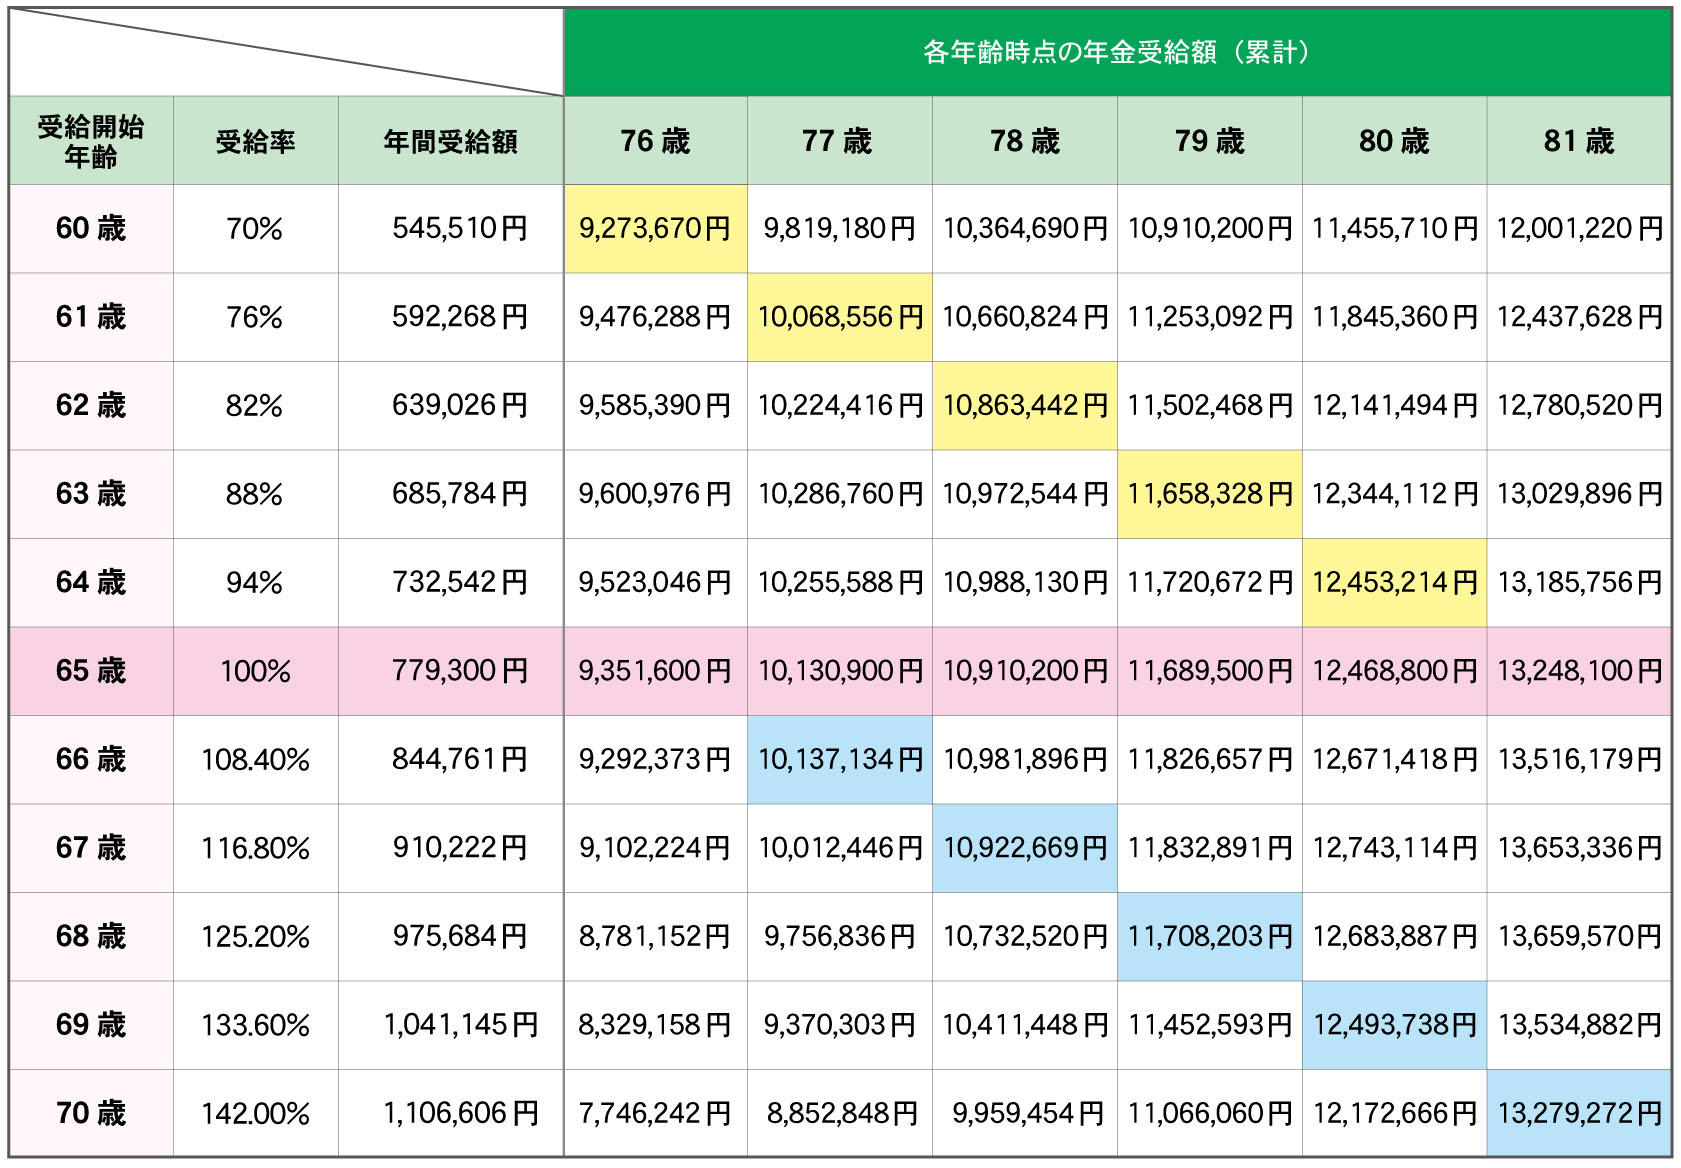
Q1:60歳で繰り上げ受給すると、具体的にいくら減るの?
A1:60歳0ヵ月で請求すると、減額率は24.0%です。たとえば65歳時点で年間178万円の年金を受け取れる場合、繰り上げ後は約135万円になります。この減額は生涯続きます。
Q2:繰り上げ受給は後から取り消せますか?
A2:原則として取り消しはできません。一度請求すると、65歳からの受給に戻すことはできません。請求前に日本年金機構の試算やねんきんネットで十分に確認することが重要です。
Q3:繰り上げ受給の損益分岐点は何歳くらいですか?
A3:モデルケースでは80歳前後になります。平均寿命を超えて長生きするほど、繰り上げない方が総受給額は多くなります。女性は平均寿命が長いため、より慎重な判断が求められます。
Q4:老齢基礎年金だけを繰り上げることはできますか?
A4:老齢基礎年金と老齢厚生年金を別々に繰り上げることはできません。繰り上げる場合は、原則として両方を同時に繰り上げることになります。
Q5:繰り上げ受給中に障害を負ったら、障害年金はもらえますか?
A5:原則として、繰り上げ受給によって老齢厚生年金の受給権が発生すると、その後に障害状態になっても障害厚生年金は請求できません。障害基礎年金についても、事後の傷病による請求はできません。この点は繰り上げ受給の大きなデメリットです。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
