
資本業務提携とは?業務提携・M&Aとの違いや出資比率の基準を解説

資本業務提携とは?業務提携・M&Aとの違いや出資比率の基準を解説に関する知りたいポイントを初心者にも親しみやすくまとめました。要点を確実におさえることができます。
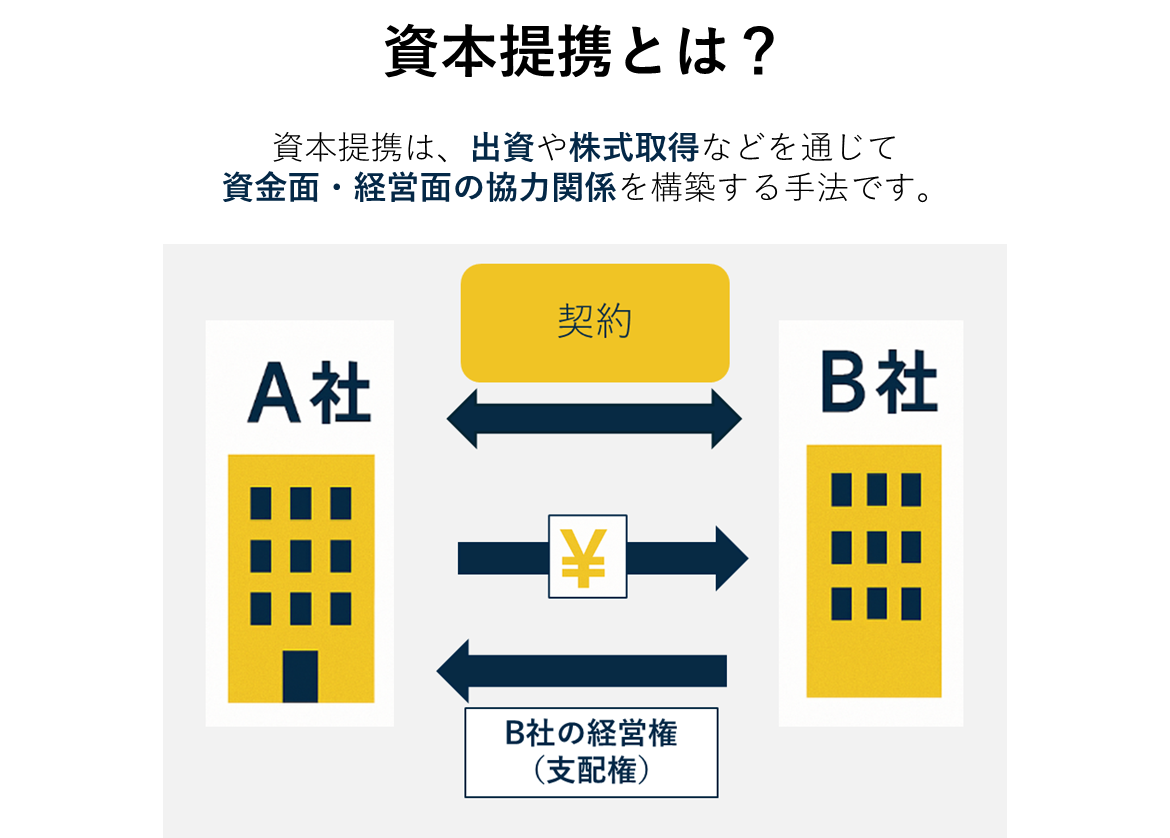
資本業務提携は強力な武器である反面、資本の拘束力を伴う諸刃の剣でもあります。双方の立場からメリットとデメリットを冷静に比較考量することが不可欠です。
出資を受ける側・行う側のメリット
出資を受ける側(主にスタートアップや中小企業)にとって最大の利点は、経営権を手放さずに成長資金と信用力を同時に獲得できる点です。大手企業の傘下に入ることなく自社のブランドや経営の自由度を維持しながら、相手企業の販路、研究開発基盤、顧客基盤を即座に活用できます。大手の資本が入っているというアナウンスメント効果自体が、金融機関からの融資審査や新規顧客開拓において極めて有利に働きます。
一方、出資を行う側(主に大手企業や中堅企業)にとっては、ゼロから自社で事業を立ち上げる「タイム・コンシューミング(時間的損失)」を回避できます。外部の尖ったテクノロジーや優秀な人材、革新的なビジネスモデルを、巨額の買収リスクを背負うことなく低コストで自社のエコシステムに取り込める点が大きな魅力です。
潜在するデメリットと解消の困難さ
最大のデメリットは、「関係解消の難しさ」にあります。単なる業務提携であれば、契約期間の満了や中途解約通知によって比較的スムーズにパートナーシップを終了できます。しかし資本業務提携の場合、手元に相手企業の株式が残ります。事業提携を終了したからといって、株式を市場や第三者へ勝手に売却できるとは限りません。特に非上場株式の場合、流動性がないため「誰がいくらでその株式を買い取るのか」を巡って泥沼の紛争に発展するケースが散見されます。
さらに、出資比率が高まるにつれて、出資元からの経営介入リスクが高まります。取締役の派遣を受け入れた結果、意思決定のスピードが鈍化したり、競合他社との自由な取引を制限されたりする弊害も起こり得ます。
株価への影響と市場の反応
上場企業が資本業務提携を発表した際、株価への影響と市場の反応は短期的にも長期的にも敏感に現れます。株式市場は主に「シナジーの現実味」と「希薄化の規模」を天秤にかけて評価します。
明確な事業シナジーが見込め、相手先の成長分野を取り込む提携である場合、市場は好感して株価が急上昇します。しかし、第三者割当増資の規模が大きく1株当たり利益(EPS)の大幅な希薄化が懸念される場合や、提携の目的が単なる救済や事業実態の伴わない防衛策とみなされた場合は、発表直後から売り浴びせられる事態も珍しくありません。アナリストや機関投資家は、協業によって生み出される定量的なキャッシュフローを冷徹に見極めています。
資本業務提携の会計処理とのれんの発生リスク
会計面での取り扱いも無視できません。出資比率が20%未満であれば、原則として「投資有価証券」として処理され、配当金や期末の時価評価損益(上場株式の場合)がP/Lに影響する程度にとどまります。
しかし出資比率が20%以上となり持分法が適用されると、資本業務提携の会計処理とのれんが問題となります。取得価格と対象企業の純資産持分との差額が「のれん」として認識されます。日本の会計基準では、持分法によるのれんも一定期間(20年以内)で規則的に償却する必要があり、毎期の営業外費用を圧迫します。さらに、提携先の業績が著しく悪化した場合には「のれんの減損損失」を強いられ、出資元の純利益を一気に吹き飛ばす財務リスクへと直結します。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
