
【2026最新】パート年末調整の書き方と配偶者控除ミスを防ぐ全手順

【2026最新】パート年末調整の書き方と配偶者控除ミスを防ぐ全手順の注目されている理由をコンパクトにまとめました。全体像を一目で把握できます。
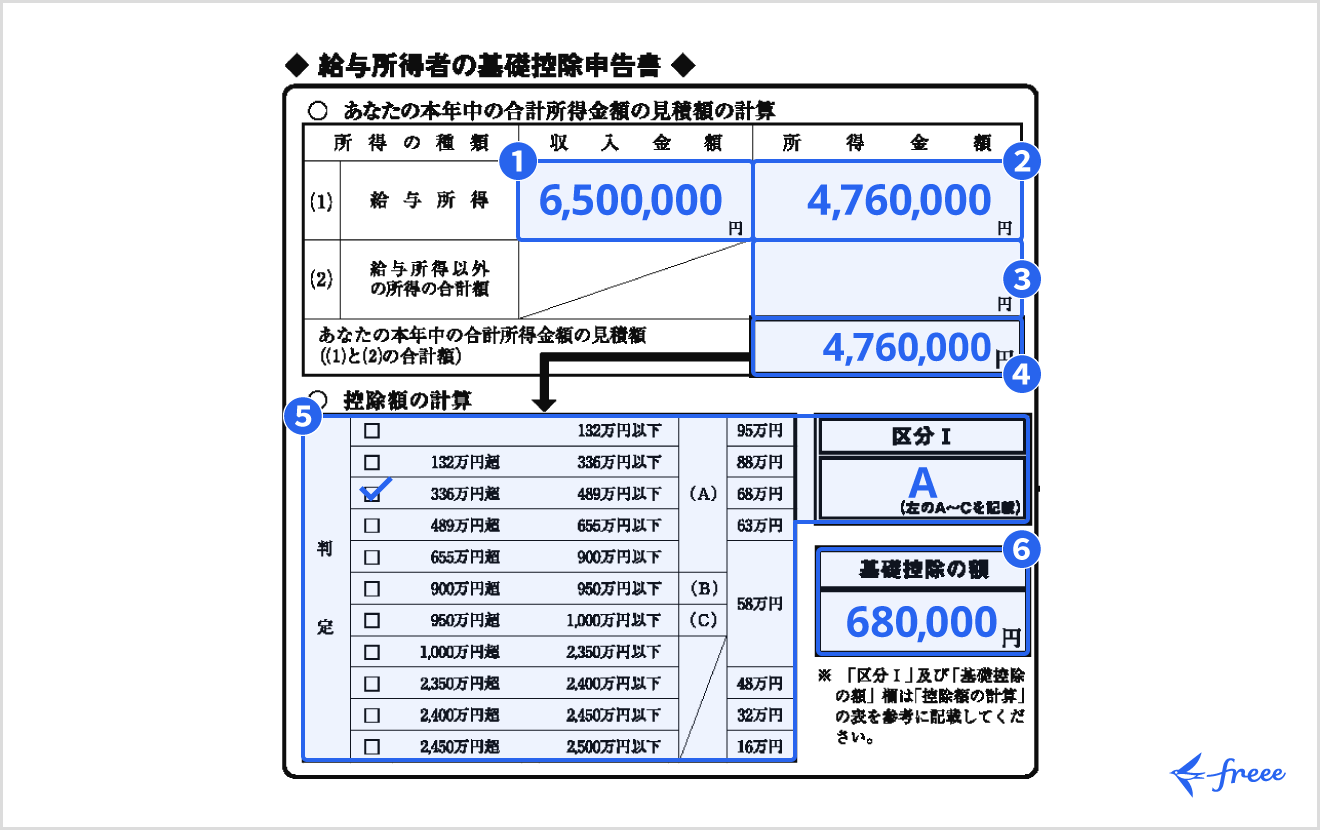
なぜ、多くのパート主婦・主夫が配偶者控除の申告でミスを犯し、結果として税金面で損をしてしまうのでしょうか。税務署の相談窓口や企業の労務担当者に取材を重ねると、つまずきのパターンは驚くほど共通していることが浮かび上がってきます。
第一の決定的な理由は、「収入(支払金額)」と「所得(所得金額)」の混同です。税制上の申告書には「給与所得控除後の金額」を記入する欄が存在しますが、ここに給料の額面総額をそのまま書いてしまう事例が後を絶ちません。給与収入から差し引かれる給与所得控除(最低55万円)を引かずに記載すると、書類上の所得が実際よりも55万円高く見えてしまい、本来受けられる配偶者控除や配偶者特別控除の適用外と判定される危険が生じます。
第二の盲点は「非課税交通費の算入」です。多くの会社で支給される通勤手当のうち、一定限度額(電車・バス通勤者は月15万円まで)は所得税が非課税となっています。年末調整で申告する年収は「課税対象となる支給額」の合計であるため、交通費を含めて計算してしまうと、境界線ギリギリの人が103万円や150万円の枠を突破したと誤認してしまうのです。
第三に、配偶者控除等申告書記入例を参照してもなお間違えやすいのが「12月までの収入見積額」の精度です。年末調整の書類を提出する10月〜11月時点では、年内の最終的な給与が確定していません。ここで11月・12月の残業代やシフト増、寸志(賞与)を過小に見積もって提出し、年明けの確定申告で追徴課税を受けるトラブルが頻発しています。このパート所得控除の記入ミス理由を正しく把握し、給与明細の「総支給額(課税支給額)」をベースに見積もることが第一歩です。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
