
領収書の空白は違法?宛名・金額空欄のリスクと税務調査の真相

領収書の空白は違法?宛名・金額空欄のリスクと税務調査の真相についての疑問解決ガイドをお届けします。
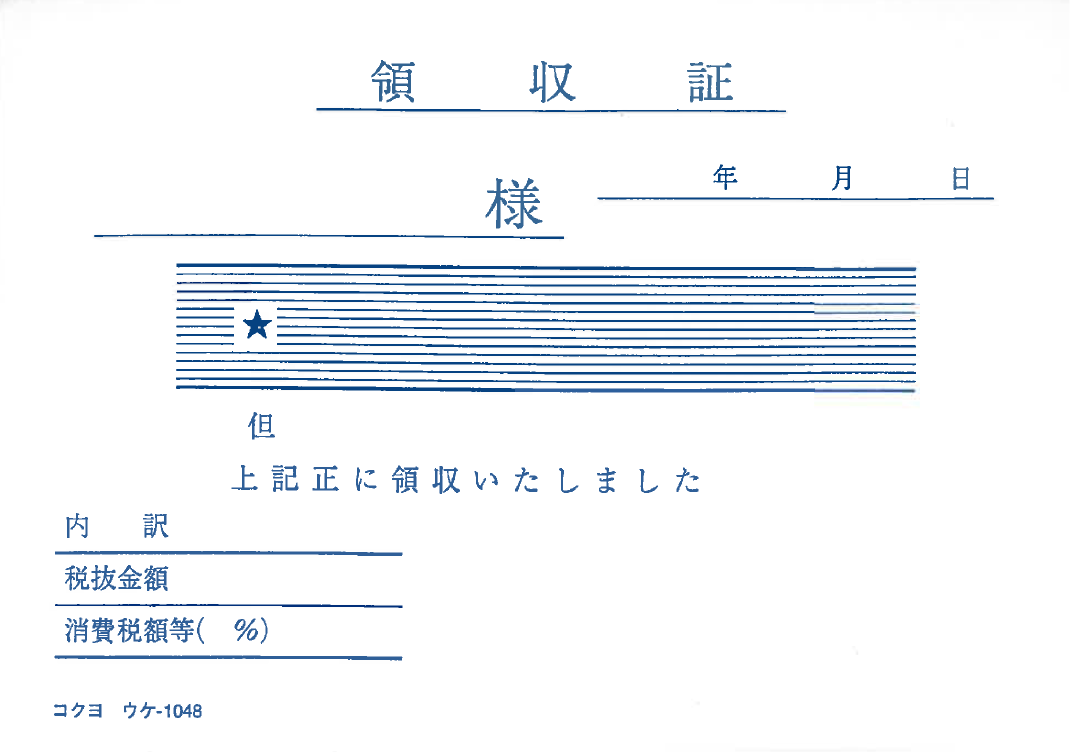
取引先との関係性や現場の忙しさを理由に、白紙や一部空欄の領収書をやり取りするケースは後を絶ちません。しかし、法的な観点から言えば、白紙領収書の違法性は極めて高く、安易な自己加筆は刑事罰の対象に直結します。
領収書は取引の事実を証明する証憑書類であり、法律上は「権利義務や事実証明に関する文書」に該当します。発行者の許可なく受領側が勝手に金額や宛名を記入・改ざんした場合、刑法第159条に規定される私文書偽造罪および領収書改ざんに該当し、3月以上5年以下の懲役に処される可能性があります。過去の判例や捜査当局の摘発事例を見ても、「頼まれたから自分で書いた」「実際の金額を書いただけ」という言い分が法廷で正当化されることはありません。
さらに、実態と異なる過大な数値を記入して会社に請求した場合は業務上横領罪や詐欺罪が成立し、懲戒解雇や損害賠償請求といった社会的制裁を免れなくなります。企業法務の現場でも、コンプライアンス違反として最も厳しく断罪される領域の一つです。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
