
自動車税環境性能割とは?2026年の税率計算と非課税条件を徹底解説

自動車税環境性能割とは?2026年の税率計算と非課税条件を徹底解説の詳細について、最新情報を詳しくお届けします。
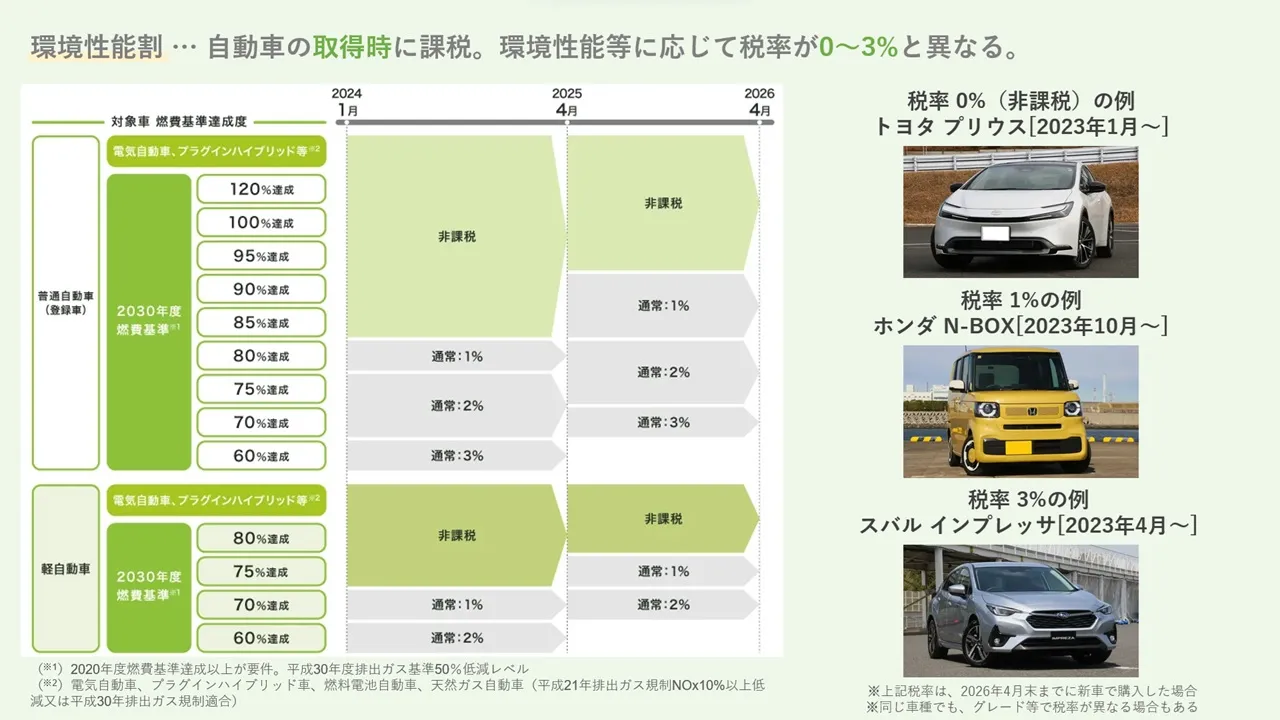
環境性能割の具体的な負担額を把握するには、まず正しい自動車税環境性能割の計算方法を理解する必要があります。算出のための基本計算式は以下の通りです。
環境性能割の税額 = 取得価額 × 環境性能割の税率(0%〜3%)
注意すべきは、計算のベースとなる「取得価額」がディーラーの見積書に書かれた「支払総額」や「車両本体価格」とイコールではないという点です。ここを混同していると、税額を過大に見積もってしまいます。
新車購入時における取得価額の割り出し方
新車の場合、総務省の地方税取扱通知に基づき、課税標準基準額(車両本体価格の約90%程度)に、車体に固定される主要な付加仕様(カーナビ、ETC車載器、フロアマット、純正エアロパーツなど)の価額を加算したものが自動車税環境性能割の取得価額となります。値引き額や登録代行費用、法定費用などは取得価額に含まれません。
例えば、課税標準基準額が270万円で付加仕様が30万円の場合、取得価額は300万円となります。この車両の適用税率が2%であれば、納める環境性能割は「300万円 × 2% = 6万円」と算出されます。
中古車購入時における残価率と計算の特殊ルール
一方、中古車の自動車税環境性能割の計算には、新車とは異なる独自の計算ロジックが適用されます。中古車の場合は市場の販売価格をそのまま使うのではなく、新車当時の「課税標準基準額」に、初度登録からの経過年数に応じた「残価率」を掛け合わせて取得価額を算出します。
総務省が定める減価償却の残価率表(自家用乗用車の場合)によると、経過年数ごとの係数は以下の水準に設定されています。
- 半年(0.5年):0.681
- 1年:0.561
- 2年:0.379
- 3年:0.255
- 4年:0.172
- 5年:0.115
- 6年以降:0.100(または算出額が基準以下)
さらに、地方税法上の重要な規定として「算出した取得価額が50万円以下の場合は課税されない」という免税点が存在します。新車当時の基準額が200万円の車両であっても、3年落ちの中古車であれば「200万円 × 0.255 = 51万円」となり課税対象ですが、4年落ちになれば「200万円 × 0.172 = 34.4万円」となり、50万円を下回るため環境性能割は全額免税(0円)となります。年式の見極めが支払額を左右する大きなポイントです。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
