
8資産均等がダメな理由とは?オルカンとの格差と新Nisaの落とし穴

8資産均等がダメな理由とは?オルカンとの格差と新Nisaの落とし穴に関する疑問を丁寧にまとめました。専門的な情報をご確認ください。
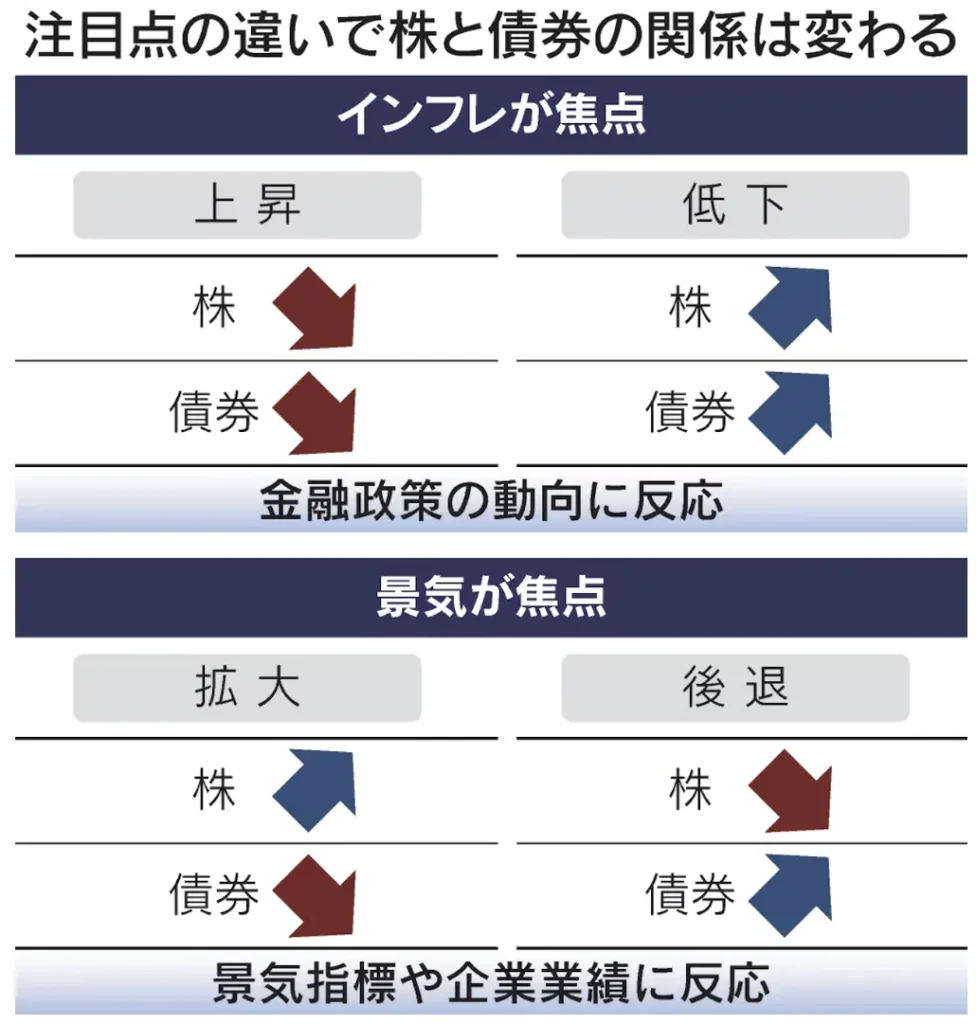
ネット上の投資解説記事などでは、今なお「8資産均等型は値動きがマイルドで暴落に強い」という説明が散見されます。しかし、この主張には数字のレトリックと深刻な誤解が含まれています。
歴史的な相場を詳細に分析すると、2020年のコロナショック初期や、2022年の急激な米利上げ局面において、8資産均等型は最大で約15〜20%以上の下落を記録しています。株式100%のファンドが30%下落したのに対し、20%の下落にとどまったからといって、投資初心者にとって「20%の含み損」が精神的に耐えられる数値かといえば、決してそうではありません。
ここに、日本の資産形成界隈で叫ばれる新NISAバランスファンド不要論の核心があります。「元本割れの恐怖」に耐えられない投資家は、たとえ20%の下落であっても狼狽売りを起こします。つまり、中途半端に下落幅を数パーセント縮めるために大きなリターンを犠牲にするくらいなら、「リスク資産(オルカン)+安全資産(無リスクの個人向け国債や円預金)」で自身のリスク許容度をコントロールするほうが、はるかに合理的だという考え方です。
例えば、資産の50%をオルカン、残り50%を現預金で保有するポートフォリオを作れば、市場が50%暴落しても資産全体の下落率は25%に抑えられます。しかも、リバランスや現金化は自分の裁量で手数料なく行えます。8資産均等型のように、低金利の日本債券や値動きの荒いREITを強制的に買わされる必要は一切ないのです。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
