
給与明細の年調過不足とは?マイナス表示の真相と計算方法を徹底解剖

給与明細の年調過不足とは?マイナス表示の真相と計算方法を徹底解剖について専門的な視点から解説いたします。詳細な分析をご確認ください。
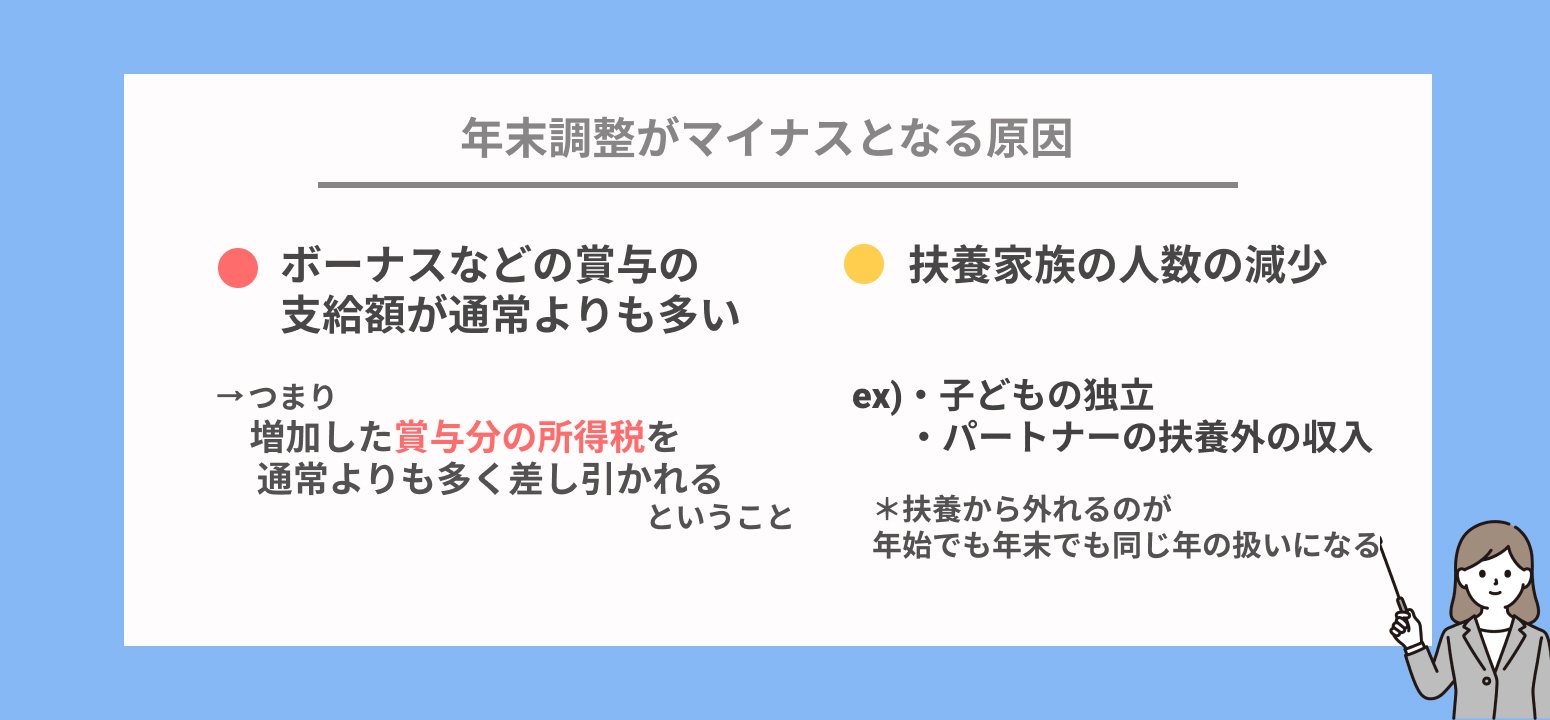
毎月の給与から自動的に差し引かれている所得税は、実はあくまで「暫定的な概算金額」にすぎません。国税庁の「源泉徴収税額表」に基づき、その月の支給額と申告された扶養親族の数から機械的に天引きされています。しかし、1年間の途中で昇給や残業による給与変動があり、生命保険料の支払いや住宅ローンの適用など、個人の実情に応じた税額控除は年末にならなければ確定しません。
そこで実施されるのが「年末調整」です。1年間の給与総額が確定した段階で正式な年間税額である年調年税額を厳密に計算し、すでに毎月天引きしてきた「源泉徴収税額の累計」と比較します。この両者の間に生じるズレこそが、給与明細に記載される「年調過不足(過不足額)」の正体です。
企業の実務では、一般的に12月支給の給与(あるいは冬の賞与、締め日の関係によっては翌年1月給与)の明細にこの精算結果が反映されます。払いすぎていれば手取りに上乗せされて戻り(過納=還付)、天引き額が足りていなければ追加で徴収される(不足=追徴)という二者択一の仕組みです。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
