
領収書の書き方見本2026!上様・お品代が無効になる税務調査の罠

領収書の書き方見本2026!上様・お品代が無効になる税務調査の罠に関する深掘り解説を分かりやすく解説いたします。
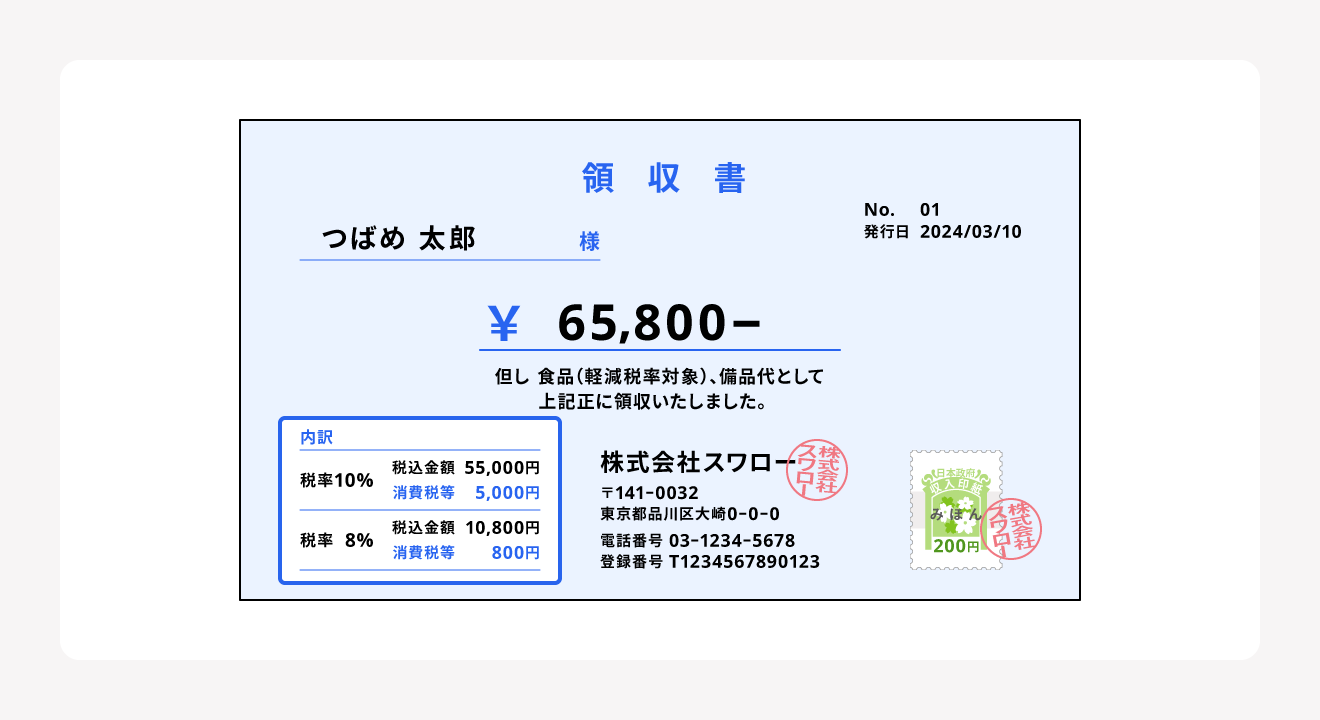
領収書作成におけるもうひとつの落とし穴が、印紙税と電子保存のレギュレーションです。印紙税法に基づき、金銭または有価証券の受取書には収入印紙5万円以上の貼付ルールが定められていますが、この「5万円」の判定基準をめぐって誤解が蔓延しています。
特に注視すべきは、領収書に記載する金額の書き方です。例えば税込総額が53,900円の場合、領収書に「¥53,900-」とだけ記すと、印紙税法上は5万円以上とみなされ200円の収入印紙が必要になります。しかし、「税抜金額49,000円、消費税額等4,900円、合計53,900円」と消費税額を明確に区分記載していれば、受取金額は税抜の49,000円と判定され、印紙貼付が法的に不要となります。この記載テクニックの有無だけで、年間数万円規模のコスト差が生じます。
さらに電子帳簿保存法の保管期間についても、多くの経理初心者が勘違いしています。「領収書は受け取った日から7年」ではなく、「その事業年度の確定申告書提出期限の翌日から数えて7年間(繰越欠損金がある赤字年度は10年間)」です。数ヶ月の数え間違いで早期破棄してしまい、定期調査で提示できず経費否認される事例が多発しています。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
