
住宅ローン控除とふるさと納税の併用は損?2026年最新の落とし穴と上限額

住宅ローン控除とふるさと納税の併用は損?2026年最新の落とし穴と上限額について見逃せない 理由を分かりやすく解説いたします。
Q1:住宅ローン控除の適用2年目以降は、どのような併用方法が一番安全ですか?
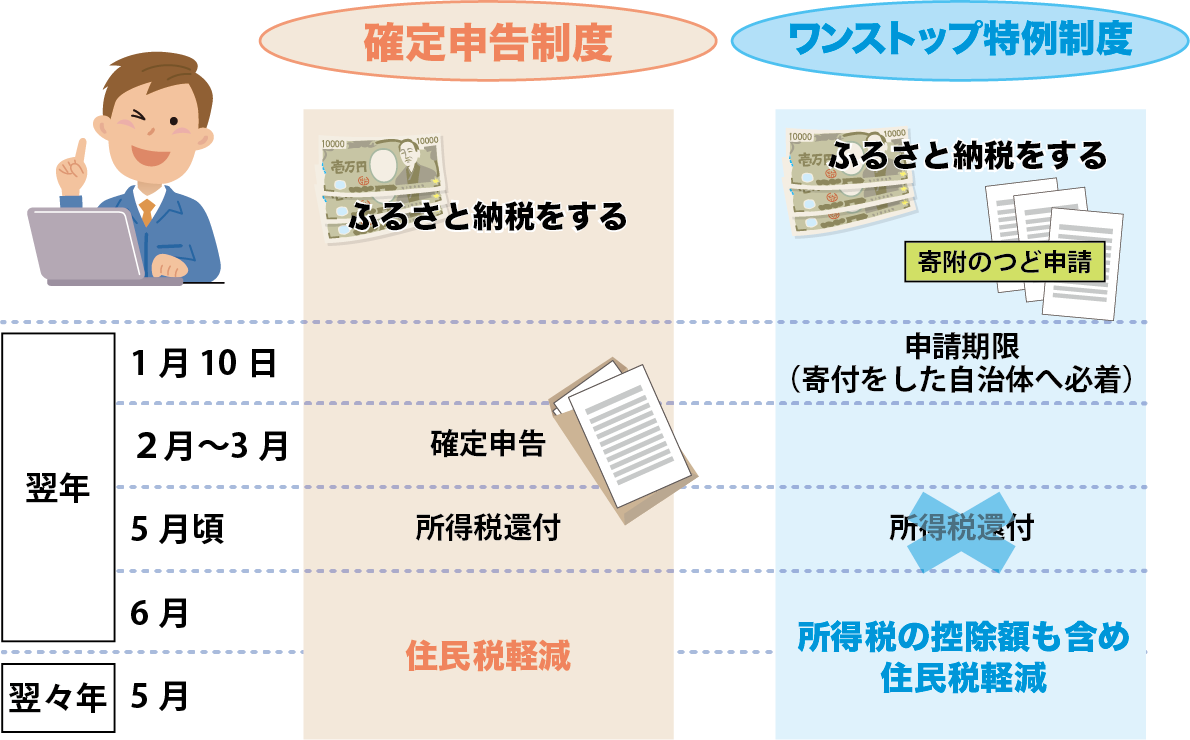
A1:年間寄附先が5自治体以内であれば、ワンストップ特例制度の利用が最も安全です。全額が住民税から控除されるため、所得税の住宅ローン控除枠を減らすことなく満額の恩恵を受けやすくなります。寄附先が6自治体以上になる場合は確定申告が必要となります。
Q2:シミュレーションサイトの上限額どおりに寄附しても本当に損しませんか?
A2:一般的なポータルサイトの簡易シミュレーターは住宅ローン控除を考慮していないものが多いため注意が必要です。併用時の上限額を算出する場合は、「住宅ローン控除併用対応」の詳細シミュレーション機能を利用するか、源泉徴収票の支払金額・所得控除後の金額を入力して住民税の枠余りを確認してください。
Q3:1年目の確定申告でふるさと納税を記載し忘れて提出してしまいました。どうすればいいですか?
A3:申告期限内であれば「訂正申告」、期限後であれば「更正の請求」を行うことで寄附金控除を追加適用できます。放置するとワンストップ申請も無効化されたまま寄附金控除が受けられなくなるため、速やかに管轄の税務署へ修正手続きを行ってください。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
