
分割払いとリボ払いの違いとは?手数料で損しない選び方と仕組みを徹底比較

分割払いとリボ払いの違いとは?手数料で損しない選び方と仕組みを徹底比較の真相について、最新情報を基に徹底解説します。
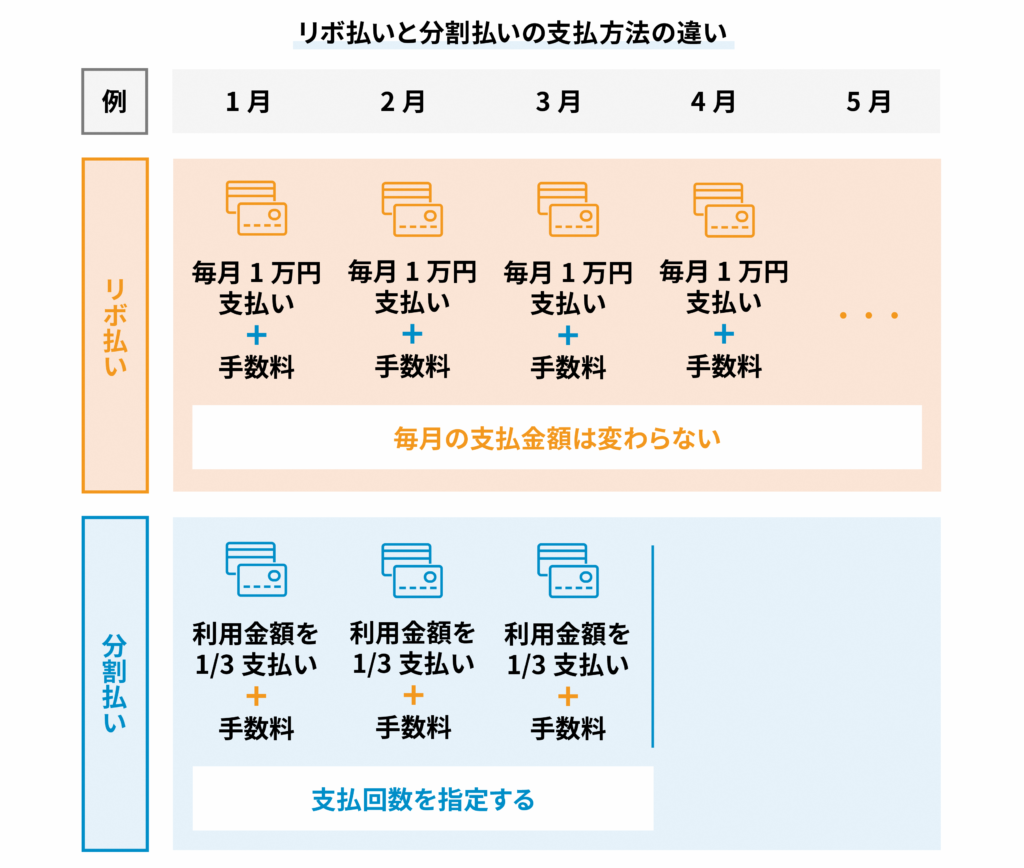
結論から言えば、同じ金額を同じ期間で返済する場合、実質年率が低く設定されやすい「分割払い」のほうが手数料を安く抑えられるケースがほとんどです。
クレジットカードの手数料率は法律(利息制限法および割賦販売法)の上限内で設定されていますが、一般的な大手カード会社の実質年率相場を比較すると明確な差が存在します。
具体的な数字で比較してみましょう。例えば、30万円のノートパソコンを購入し、毎月約1万3,000円〜1万5,000円ペースで返済する場合を試算します。
【分割払い(24回払い・実質年率15.0%の場合)】
月々の支払額は約1万4,500円となり、24回で完済します。支払う手数料の総額は約4万9,000円、総支払額は約34万9,000円となります。
【リボ払い(元利均等・毎月1万円返済・実質年率15.0%の場合)】
月々の支払額を1万円に設定すると、元金が減るペースが遅いため完済までに36回(3年間)かかります。その結果、発生する手数料総額は約7万5,000円に達し、分割払いと比べて2万5,000円以上も余計なコストを支払うことになります。
手数料の計算式を見れば理由は明白です。リボ払いの手数料は「締切日の利用残高 × 実質年率(例: 0.15)÷ 365 × 利用日数」で日割り計算されるため、返済期間が長引いて残高が高止まりするほど、毎日確実に手数料がチャリンチャリンと加算され続ける仕組みになっているのです。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
