
同居特別障害者控除の全貌|減税額と施設入所・入院時の盲点【2026年版】

同居特別障害者控除の全貌|減税額と施設入所・入院時の盲点【2026年版】に関する深掘り解説を詳しく解説いたします。
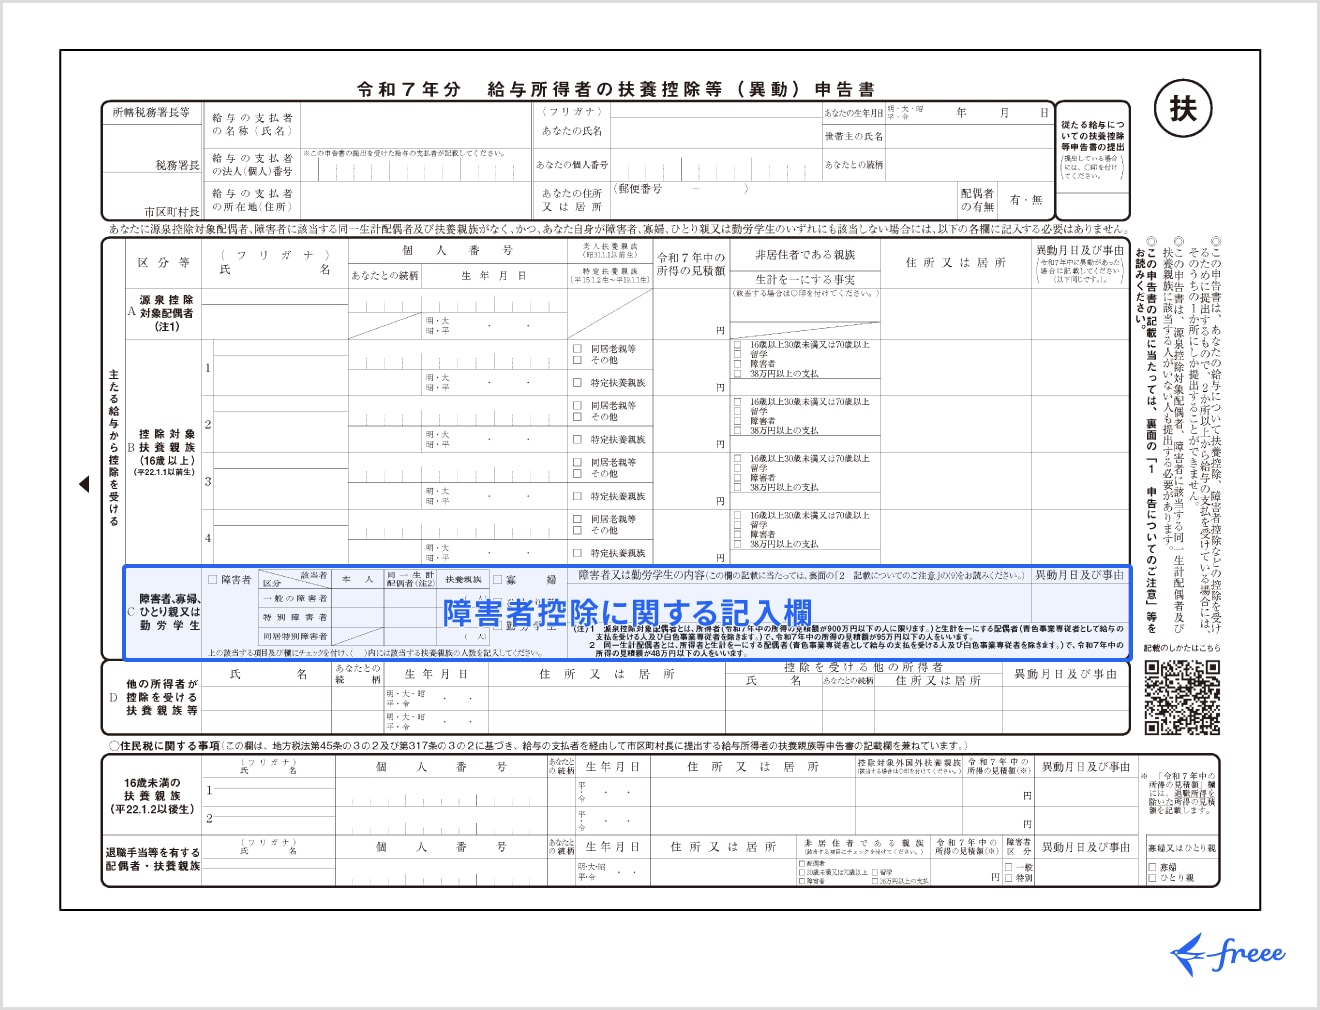
税務調査や年末調整のチェックにおいて、最も否認・トラブルに発展しやすい論点が「同居の継続性」に関する法解釈です。特に「病院への入院」と「介護施設への入所」は、家族の感覚としては同じように思えても、税務上は正反対の扱いを受けます。
国税庁の基本通達(所得税法基本通達2-46)では、同居特別障害者の「常に同居」について明確な判断基準が示されています。
ここで重要なのは、特別養護老人ホームや介護付き有料老人ホームに入所した場合でも、「特別障害者控除(40万円)」そのものが消滅するわけではないという点です。生活費の仕送りを続けるなど「生計を一」にしていれば、特別障害者控除40万円と通常の扶養控除(別居老親等なら48万円)は維持されます。失われるのはあくまで「同居加算分の35万円(所得税)」です。
現場では、「親の住民票を自宅に残したまま施設に入所させているから同居特別障害者で申告し続けていた」という理由で、後から税務署から是正を求められ、過少申告加算税を含む追徴課税を受けるケースが散見されます。生活の本拠がどこにあるのかを客観的に見極める必要があります。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
