
給与支払報告書を出さないと罰則?源泉徴収票との違いと2026年最新基準

給与支払報告書を出さないと罰則?源泉徴収票との違いと2026年最新基準について詳しく解説いたします。専門家の見解をご覧ください。
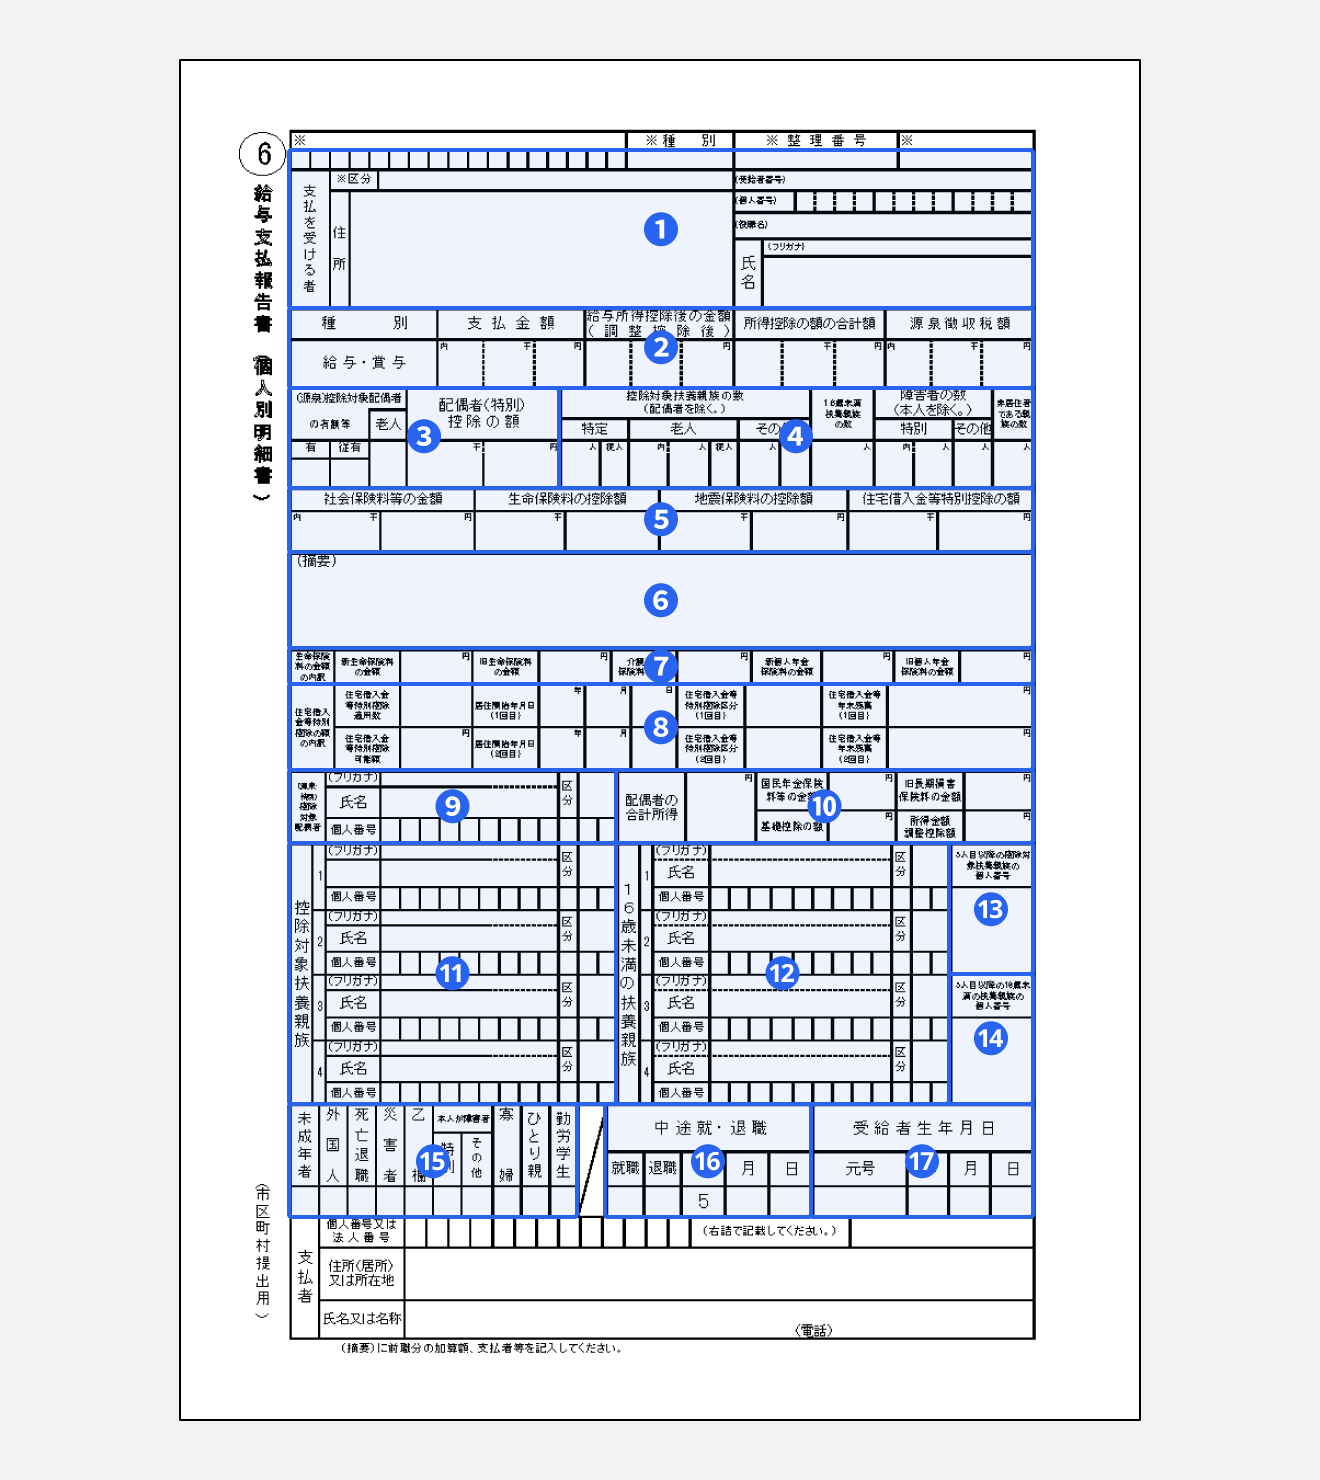
税務行政のデジタルトランスフォーメーションが急進する2026年現在、給与支払報告書の実務は「完全ペーパーレス」への過渡期を終え、本格的な電子申告体制へと移行しています。
企業が最も警戒すべき基準が、「eLTAX電子申告義務化」の対象要件です。基準年(前々年)に税務署へ提出した給与所得の源泉徴収票が「100枚以上」であった事業所は、給与支払報告書についても紙の書類による提出が認められず、地方税ポータルシステム「eLTAX(エルタックス)」または光ディスク等による電子提出が法的に義務付けられています。
電子提出義務に違反して紙で提出した場合、自治体によっては受領を拒否されたり、法令違反として電子データでの再提出を命じられたりする運用が強化されています。2026年の法運用においては、クラウド人事給与ソフトとeLTAXのAPI直接連携がデファクトスタンダードとなっており、従来の「総括表を印刷し、自治体ごとにホチキス止めして郵送する」という手作業は、もはやコンプライアンス上の非効率リスクそのものです。
さらに現場で依然として摩擦を生んでいるのが、「マイナンバー記載理由」に関する従業員との折衝です。
給与支払報告書の個人別明細書には、受給者本人および扶養親族の個人番号(マイナンバー)を記載することが法律(行政手続における特定の個人を識別するための番号の利用等に関する法律、および地方税法)で義務付けられています。マイナンバーを記載する最大の理由は、「正確な名寄せ」と「所得の網羅的把握」にあります。
近年激増する副業・兼業、複数拠点での勤務、暗号資産取引やネット販売による雑所得など、個人の所得形態は極めて複雑化しています。氏名と生年月日だけでは同姓同名の判別や転居時の追跡に限界があり、マイナンバーという一意の識別子を用いることで、自治体は即座に給与所得を合算し、適正な住民税を算定できるようになります。
万一、従業員から「情報漏洩が怖い」「国に管理されたくない」としてマイナンバーの提出を頑なに拒否された場合、企業側はどう対処すべきでしょうか。
国税庁および総務省の公式指針によれば、事業者はまずマイナンバーの記載が法定義務であることを粘り強く説明し、提出を求めなければなりません。それでも拒否された場合は、「提出を求めた経緯や拒否された記録(指導履歴やメールのログなど)」を社内記録として厳格に保管した上で、マイナンバー欄を空欄にして提出することが認められています。事業者が法的な努力を尽くした証跡さえ残していれば、空欄提出を理由に企業側が処罰されることはありません。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
