
遺族年金5年で打ち切り?法改正の真相と受給条件を完全解説

遺族年金5年で打ち切り?法改正の真相と受給条件を完全解説とはどのようなものなのか? 詳しい意味を丁寧に紐解いて紹介します。
遺族年金における「5年」には、給付期間のほかに絶対に知っておくべき極めて重要なルールが存在します。それが遺族年金 5年 時効 請求手続きの問題です。
公的年金の給付を受ける権利(基本権)および各月の年金を受け取る権利(支分権)は、会計法および国民年金法・厚生年金保険法の規定により、「支払期日(受給権が発生した日)から5年」を経過した時点で時効により消滅します。
配偶者が亡くなったショックや相続手続きの煩雑さから、年金の請求手続きを後回しにしてしまうケースは少なくありません。「亡くなってから6年後に初めて年金事務所へ手続きに行った」という場合、受給資格自体は認められても、5年より前の過去1年分の年金は時効にかかり、国から受け取ることができなくなります(やむを得ない事由が認められる例外を除く)。
遺族年金は自動的に口座に振り込まれるものではなく、受給権者自身が年金事務所へ出向き、必要書類(戸籍謄本、死亡診断書、生計維持証明書類、所得証明書など)を揃えて請求手続きを完了させなければ1円も支給されません。「いつでも遡って全額もらえる」という思い込みは大きな金銭的損失を招くため、万が一の際は速やかな手続きが必要です。
【プロの結論】制度変化に振り回されないための生活防衛と判断基準
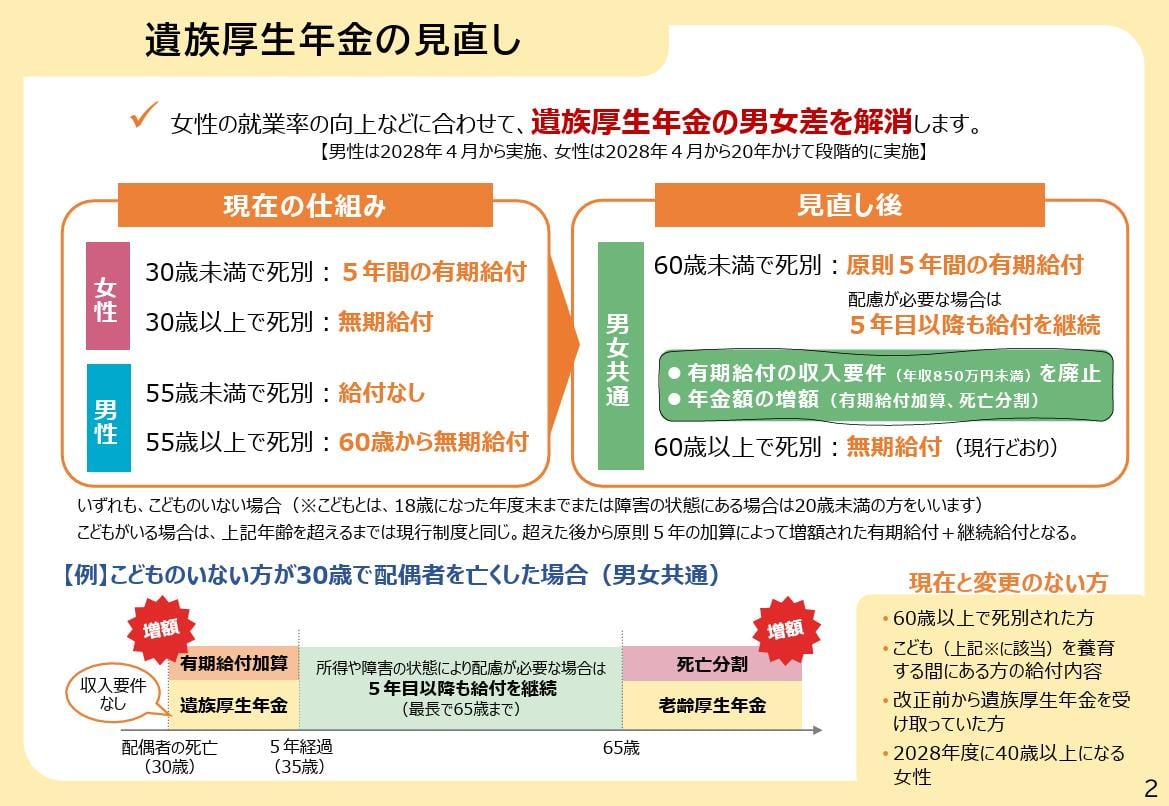
社会保障審議会が示す方向性を踏まえると、日本の社会保障制度は「国が終身で配偶者の生活を保障するモデル」から、「一時的な生活再建支援(5年間)を提供し、以後は自立した就労を促すモデル」へと構造転換を遂げつつあります。家族社会学的な視点からも、昭和型の「夫に経済的に依存する家族観」を前提とした保障制度は終焉を迎えつつあると言えます。
この変化に対し、私たちが取るべき判断基準は明確です。
- 民間保険での備えを見直すべき人:「子のいない20〜50代の夫婦」「夫婦間に大幅な収入格差がある世帯」「配偶者が専業主婦(主夫)の世帯」。公的保障が5年に短縮されるリスクを想定し、死亡保障や就業不能保険による自助努力の重要性が高まります。
- 過度な不安が不要な人:「すでに受給権を得ている現在の受給者」「子どもがまだ幼い子育て世帯(遺族基礎年金の対象)」「夫婦双方が正社員として自立した厚生年金キャリアを築いている世帯」。経過措置の対象となるほか、自身の老齢厚生年金が手厚いため受ける影響は限定的です。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
