
家賃補助を活用しないと数十万円損する?2026年最新の節税術を徹底解説

家賃補助を活用しないと数十万円損する?2026年最新の節税術を徹底解説とはどのようなものなのか? 専門的な分析を丁寧に紐解いて紹介します。
「同じ月給40万円、同じ家賃10万円の物件に住んでいる同僚と、なぜか手元に残る金額が年間30万円以上違う」――このような現象が起きる背景には、家賃補助の受取形態による税務・社会保険上の構造的な格差が存在します。
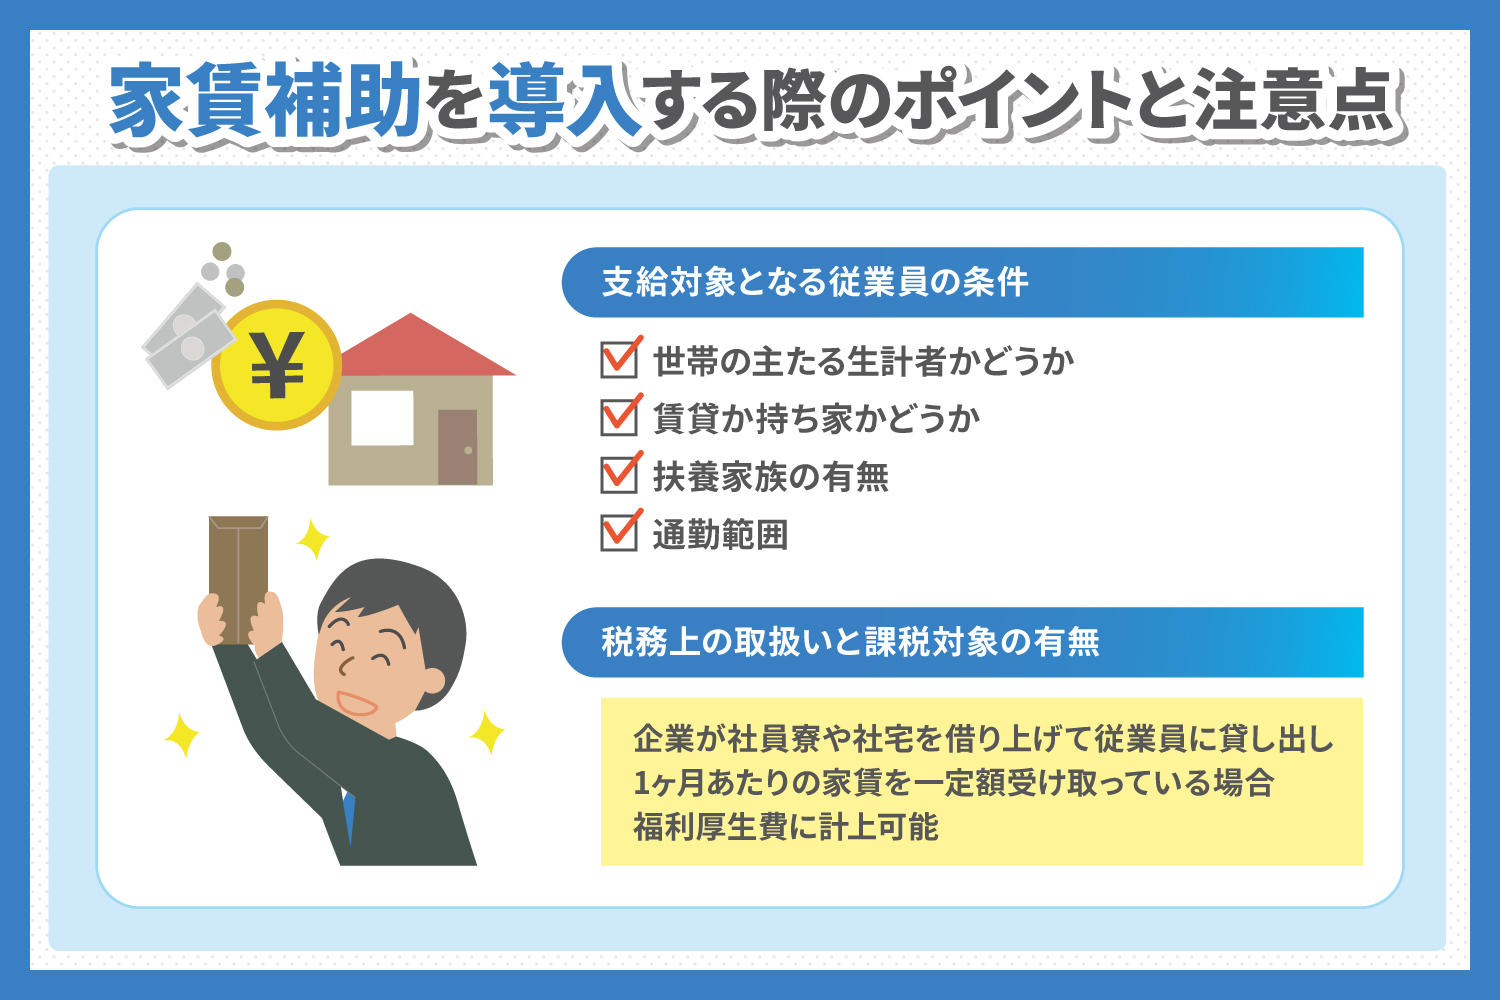
給与明細に「住宅手当」として一律数万円が支給されている場合、これは税法上「給与所得」として扱われます。つまり、所得税や住民税はもちろん、健康保険料や厚生年金保険料を算出する標準報酬月額の算定基礎にも含まれてしまうため、支給額の約20〜30%が税金や社会保険料として差し引かれてしまいます。これが、家賃補助の課税・非課税の理由における最大の盲点です。
一方で、会社が賃貸借契約の主契約者となり、社員に対して部屋を貸し出す形態をとる場合、住宅手当と借り上げ社宅の違いが劇的な効果を生み出します。国税庁が定める「通常の賃貸料の額(法定賃料)」を社員が会社に自己負担として支払っていれば、会社が負担した残りの家賃相当額は現物給与として課税されません。さらに、給与の額面そのものを実質的に下げる形(給与天引き)で運用できるため、借り上げ社宅の社会保険料削減効果と所得税・住民税の圧縮が同時に働きます。
これがまさに、家賃補助の節税の仕組みの本質です。給与上乗せ型の手当で額面を増やして税率を引き上げてしまうのか、それとも社宅制度を通じて額面を抑えつつ住居費の自己負担を最小化するのか。この契約形態の差異だけで、手取り額に毎年数十万円もの開きが生じるのです。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
