
領収書と領収証の違いをプロが解剖!法的効力と経費精算の新常識

領収書と領収証の違いをプロが解剖!法的効力と経費精算の新常識の総合ガイドをご紹介します。最新トレンドが詰まっています。
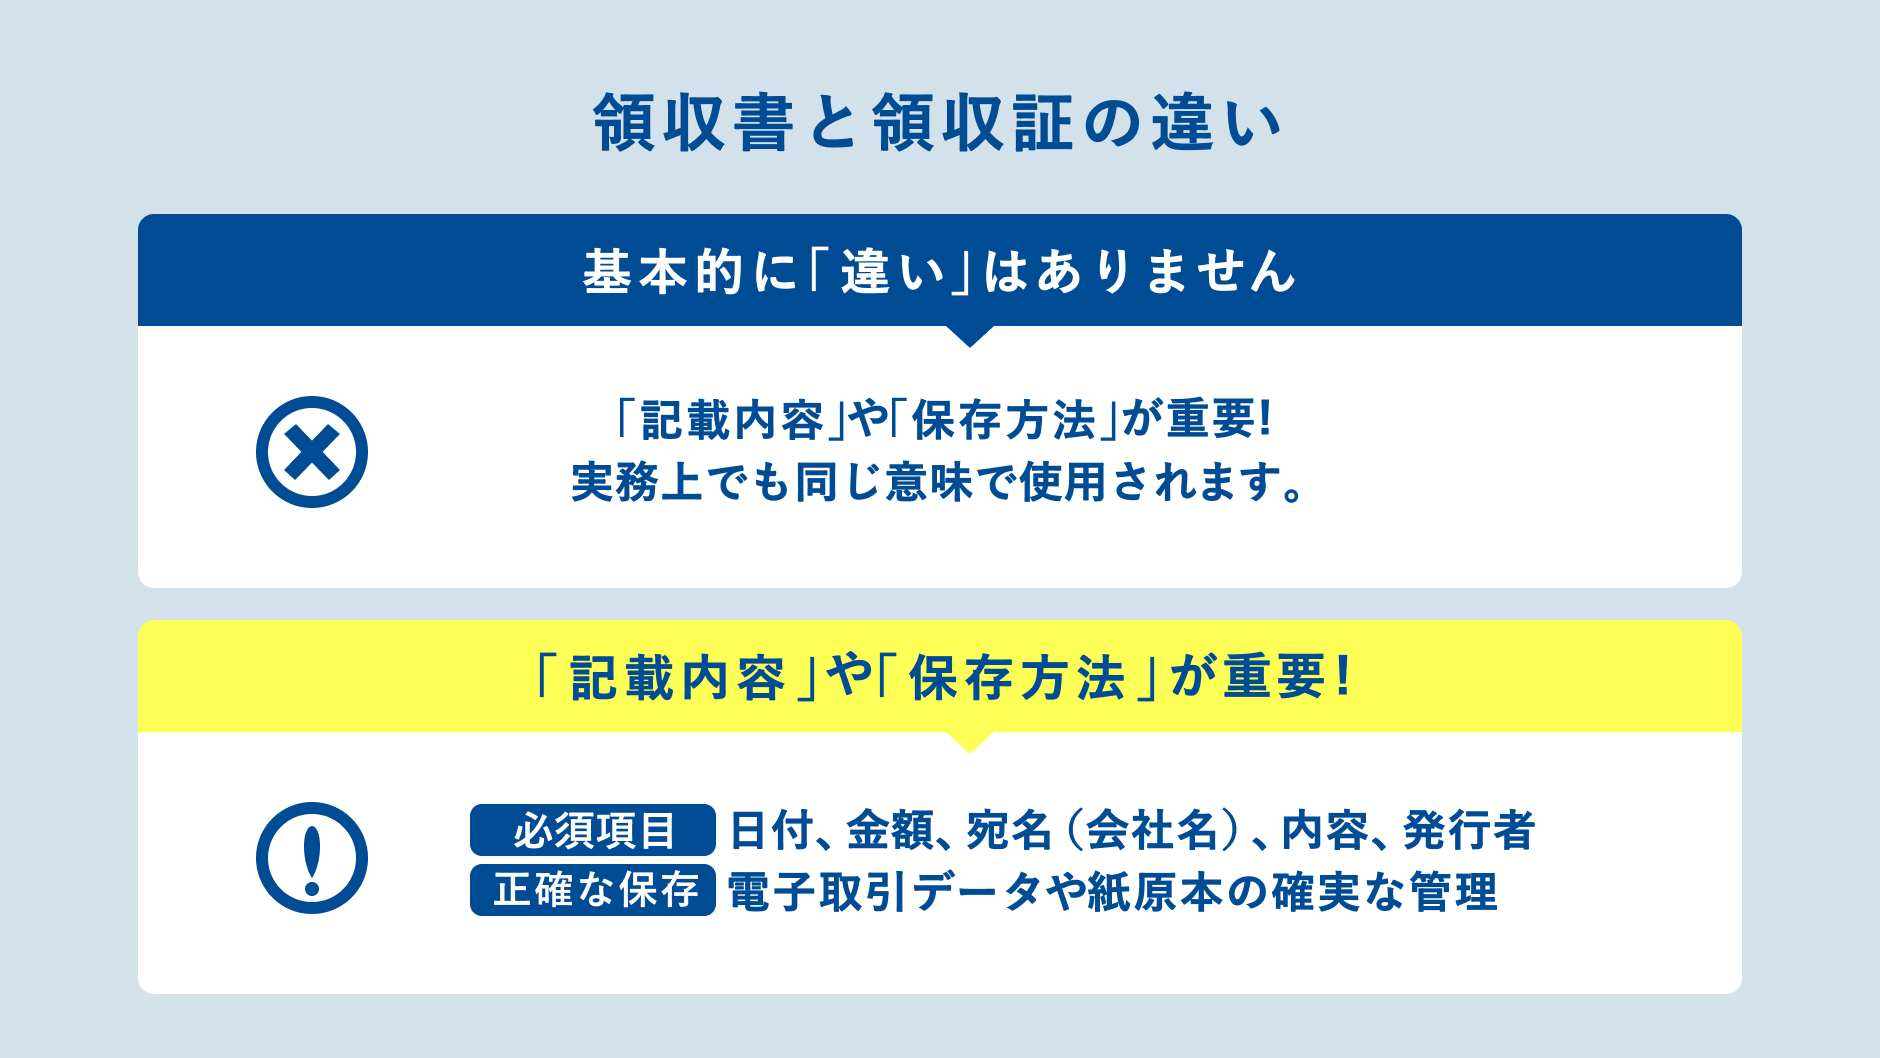
なぜ現場では、これほど明確な法解釈が存在するにもかかわらず、「手書きの領収証でなければならない」という思い込みが根絶されないのでしょうか。その背景には、日本特有の組織心理と「印鑑・手書き至上主義」という文化的バイアスが存在します。
昭和から平成にかけて定着した「角印が押された手書きの領収証こそが正式文書である」という認知フレームは、心理学的に見れば、形式美に依存することで中身の審査責任を回避しようとする防衛機制の一種です。経理部門が「宛名入りの領収証」を求めるあまり、現場社員が店舗に無理な手書き作成を強要し、結果として品目情報が脱落した「お品代」領収証を量産してしまうという本末転倒な事態が生じています。これはコンプライアンスを重視しているように見えて、実態としては税務調査リスクを抱え込む行為にほかなりません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
日々の業務において、どのような場面で手書き領収証を求め、どのような場面でレシートや電子データを採用すべきか、客観的な判断基準を策定しました。
- 手書き領収証を求めるべき場面:
- 冠婚葬祭の慶弔費、祝儀・香典など、そもそもレジスターによる明細発行が期待できない場面。
- 接待交際費において、参加者全員の氏名や会社名を裏面にメモし、相手方の会社名宛てで特定取引を明確化する必要がある場合(社内規定上、厳格な宛名確認が義務付けられている場合に限る)。
- 明細付きレシートや電子領収証を優先すべき場面(手書きを避けるべきケース):
- コンビニ、文具店、書店、家電量販店などでの消耗品・備品購入(品目が自動印字され、税務署に対する説明責任が即座に果たせる)。
- 出張時の交通費、宿泊費、移動中の飲食代。
- ECサイトやクラウドツールのサブスクリプション支払い(電子帳簿保存法に完全準拠したPDF出力データをそのまま保存・連携する)。
組織の健全なガバナンスを構築するためには、無意味な手書き信仰を捨て、「税法上の記載要件を満たした客観的明細」を最優先する実務体制への刷新が不可欠です。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
