
国保と社保の違いは?手取りと扶養で損しない2026年最新比較

国保と社保の違いは?手取りと扶養で損しない2026年最新比較について専門的な視点から解説いたします。詳細な分析をご覧ください。
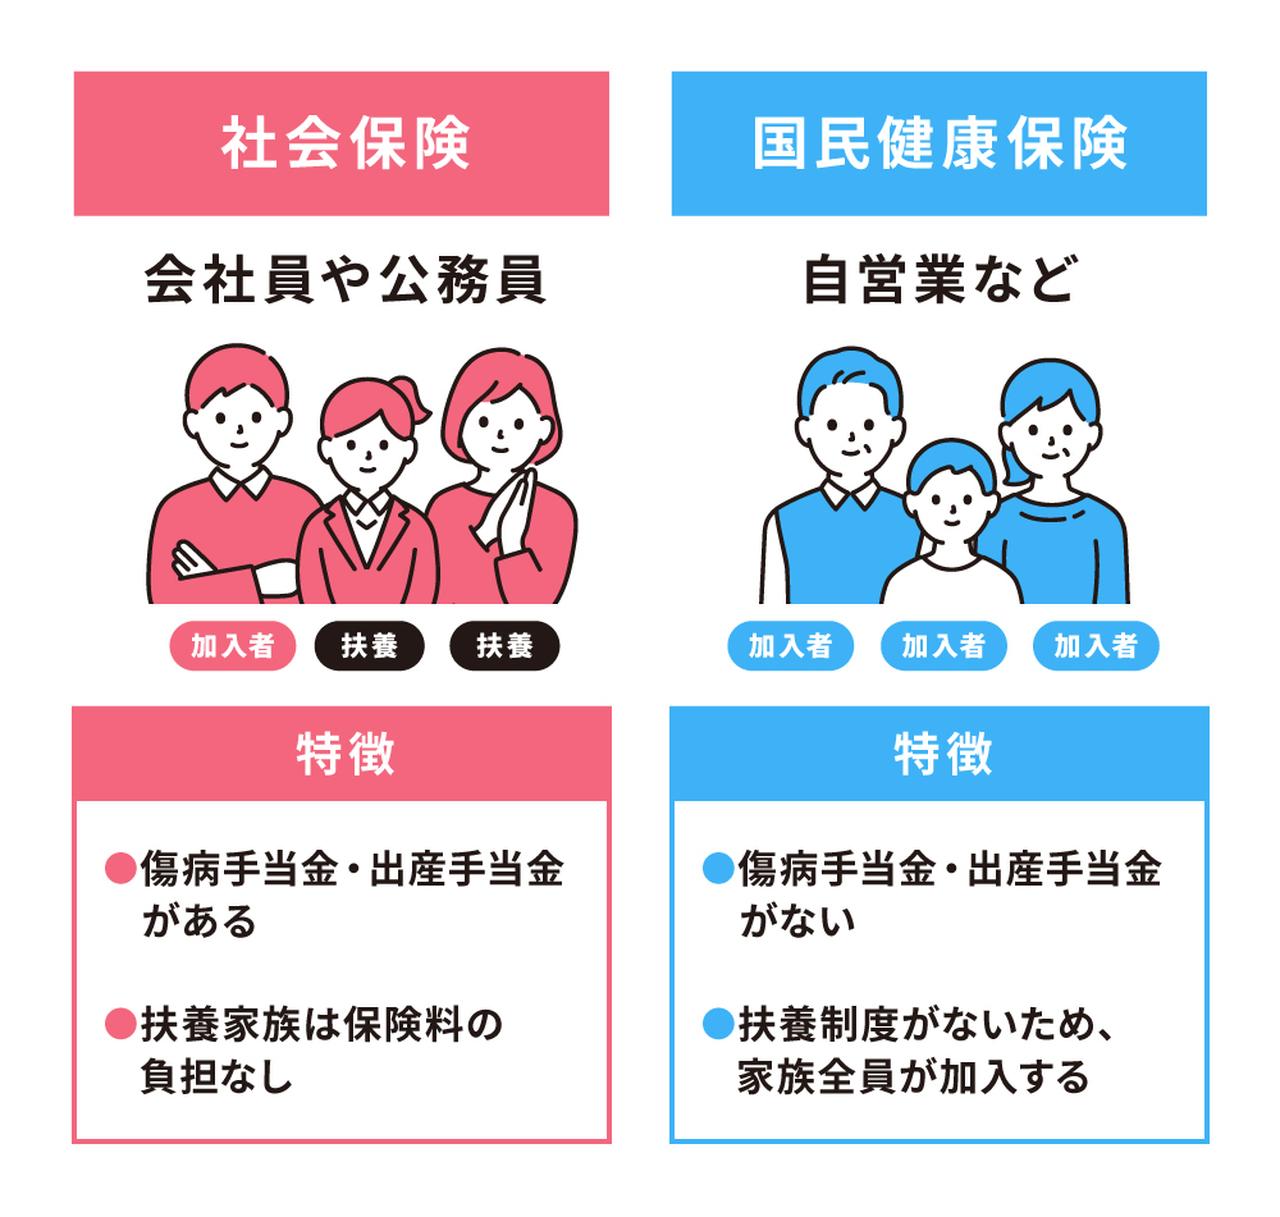
Q1:退職後は任意継続と国保のどちらを選ぶのがお得ですか?
A1:前年の給与所得が高い人や扶養家族がいる人は「任意継続」、前年所得が低かった人や倒産等による非自発的退職の軽減制度が使える人は「国保」がお得になる傾向があります。退職前に人事総務で任意継続の保険料額を確認し、市区町村の国保窓口で国保保険料の試算を行って直接比較するのが確実です。
Q2:パートで週20時間以上働いて社保に入ると損をしますか?
A2:短期的には月額1万〜2万円前後の社会保険料が引かれるため手取り額は減少しますが、長期で見ると「将来の年金受取額の増加」「休職時の傷病手当金受給権の獲得」「万一の障害厚生年金の保障」という大きなリターンがあります。目先の手取りだけでなく、セーフティネットの強化を含めた総合的な費用対効果で判断することをおすすめします。
Q3:国保の保険料が高すぎて納付が困難な場合の対処法はありますか?
A3:放置して滞納すると延滞金の発生や財産差押え、保険証の有効期限が短い短期被保険者証への切り替えなどの不利益が生じます。収入激減や災害などの事情がある場合は、役所の国保担当窓口で申請することで「保険料の減免」や「徴収猶予(分割納付)」が認められる場合がありますので、納期限前に必ず相談してください。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
