
税理士と公認会計士の違いとは?年収格差や難易度・選び方を徹底比較

税理士と公認会計士の違いとは?年収格差や難易度・選び方を徹底比較に関する基本知識を初心者にも親しみやすくまとめました。今すぐチェックことができます。
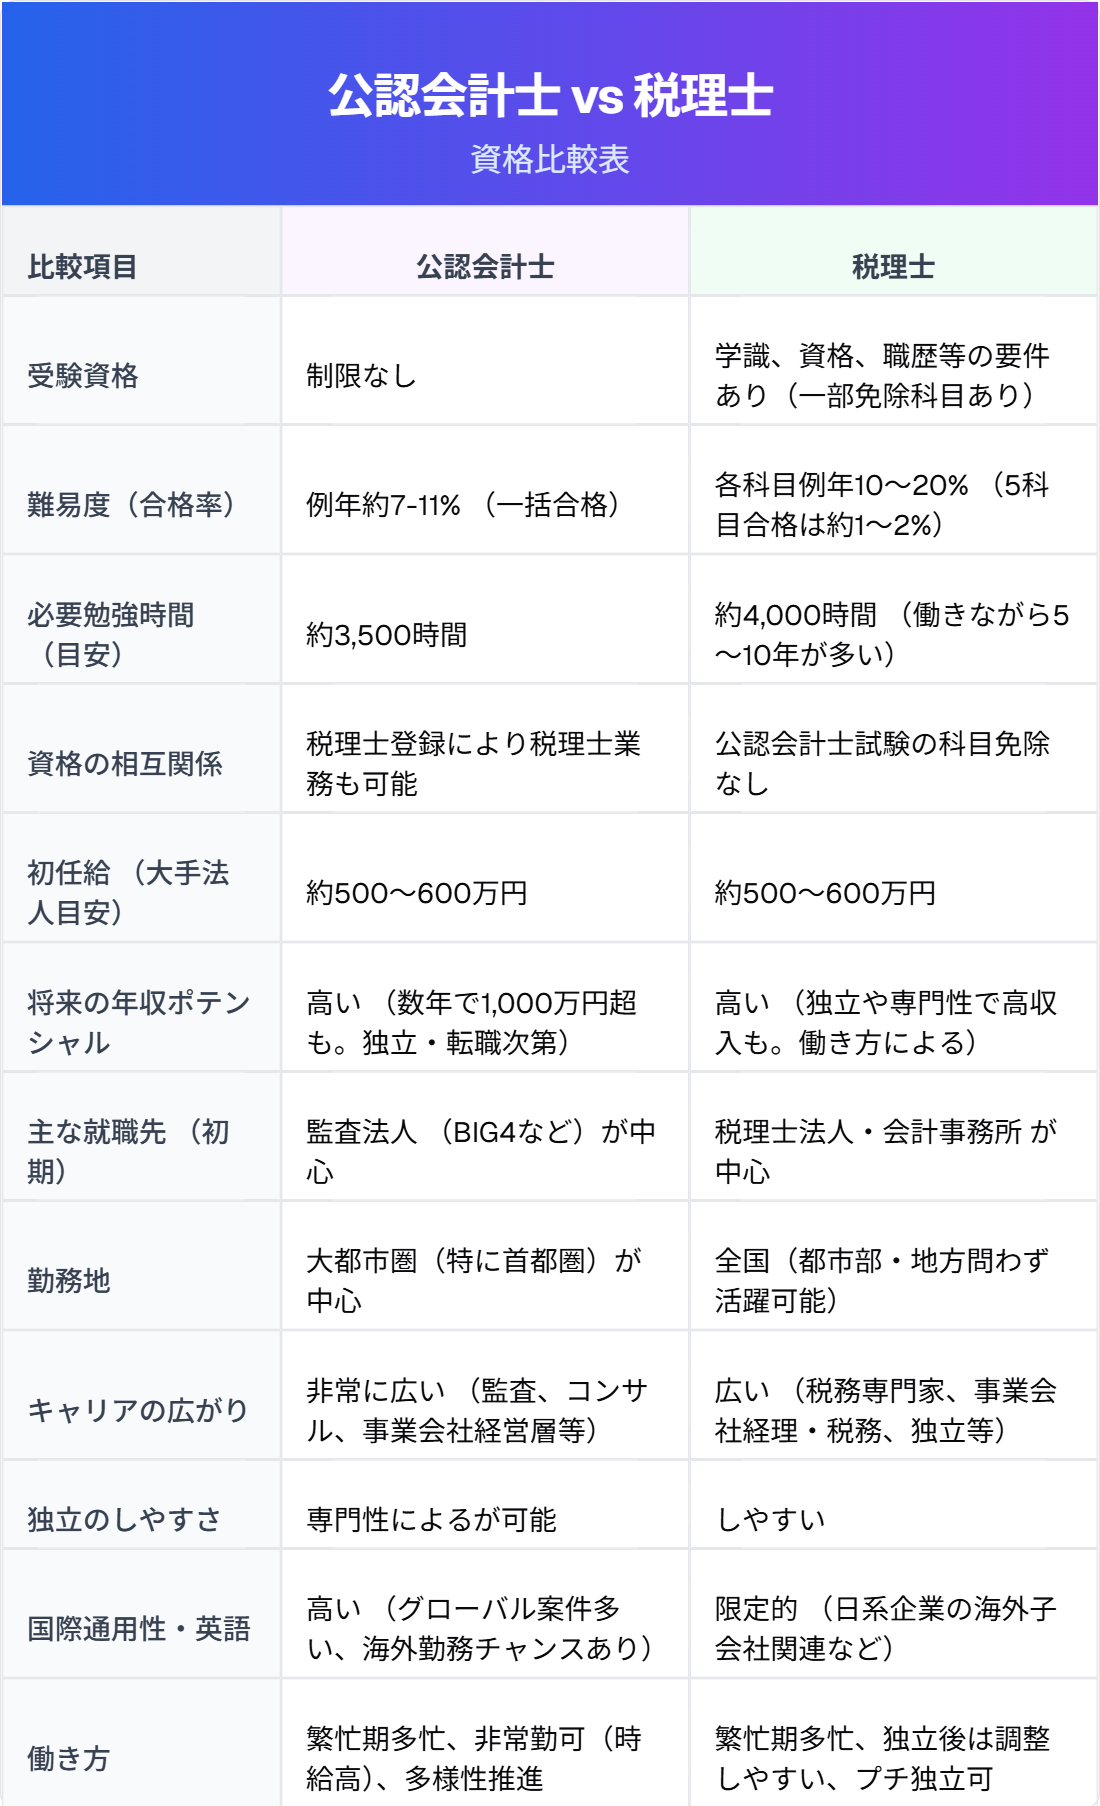
税理士と公認会計士の最も根源的な違いは、法律によって定められた独占業務の対象と保護すべきステークホルダーにあります。
公認会計士の独占業務は、公認会計士法第2条に規定される「財務諸表監査」です。上場企業や大会社が作成した決算書(貸借対照表や損益計算書など)に虚偽や重大な誤りがないかを、外部の第三者として中立・公正な立場からチェックし、監査報告書で意見を表明します。その主たる目的は、株式市場の信頼性を保ち、一般投資家や債権者を保護することにあります。そのため、対象となるクライアントは必然的に大企業や上場企業、上場準備(IPO)企業が中心です。
対して税理士の独占業務は、税理士法第2条に定める「税務の代理」「税務書類の作成」「税務相談」の3つです。納税者が自らの所得や税額を正しく計算して申告できるようサポートし、申告納税制度の適正かつ円滑な運営を図ります。保護すべきは納税者(中小企業経営者や個人事業主)と国の適正な租税収入であり、クライアントの最も身近なパートナーとして伴走するポジションを取ります。
「企業の過去の数字を中立に検証・評価する(公認会計士)」のか、「経営者の懐に入り込み、適法な節税や申告を支援する(税理士)」のかというスタンスの違いが、日々の業務内容や求められるマインドセットの根本的な差異を生み出しています。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
