
可処分所得とは?手取りとの決定的な違いと2026年最新の平均・計算方法を解説

可処分所得とは?手取りとの決定的な違いと2026年最新の平均・計算方法を解説に関する疑問や疑問点を徹底的にまとめました。要点を確実におさえることができます。
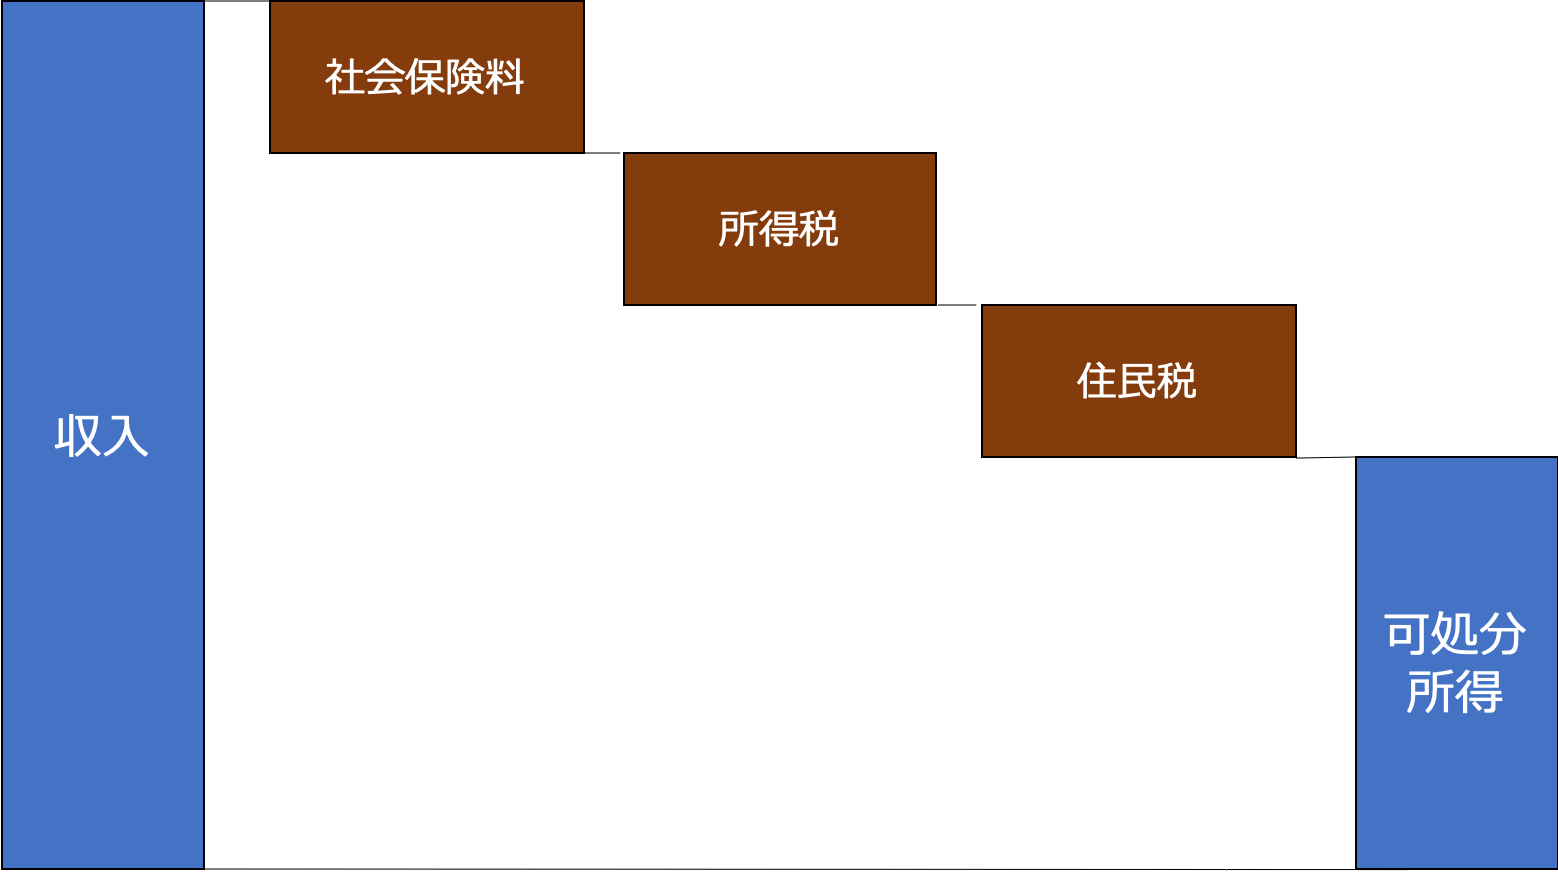
「可処分所得と手取りは同じでしょ」という認識は、厳密には正しくない。確かに給与明細の「差引支給額」と可処分所得は近い数字になるが、統計上の可処分所得には、前述の通り現物給付や仕送り、家賃補助などが含まれる。一方、個人の手取り口座に入る前に引かれる財形貯蓄や社内預金、組合費などは「貯蓄」として扱われるため、可処分所得には含まれる。つまり、実際に自由に使える金額と統計上の可処分所得は微妙にズレるのだ。
もう一つの誤解は「可処分所得が増えれば生活が楽になる」という短絡的な考え方だ。可処分所得が50万円あっても、固定費として住宅ローン20万円、私立学校の学費10万円、車の維持費5万円が毎月出ていく家庭では、実質的に使えるお金は15万円しか残らない。経済学では可処分所得から「固定的な支出」を差し引いたものを「裁量的所得」と呼ぶが、日本ではこの裁量的所得の減少が消費低迷の主因とされる。2026年の内閣府「国民経済計算」でも、家計の平均消費性向は上昇し、貯蓄率は低下傾向にある。可処分所得の額面だけを見て一喜一憂するのではなく、裁量的所得の視点を持つことが、家計管理の盲点をなくす第一歩になる。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
