
郵政民営化とは何だったのか?小泉政権の真相と2026年現在の結末

郵政民営化とは何だったのか?小泉政権の真相と2026年現在の結末についての真相をご紹介します。
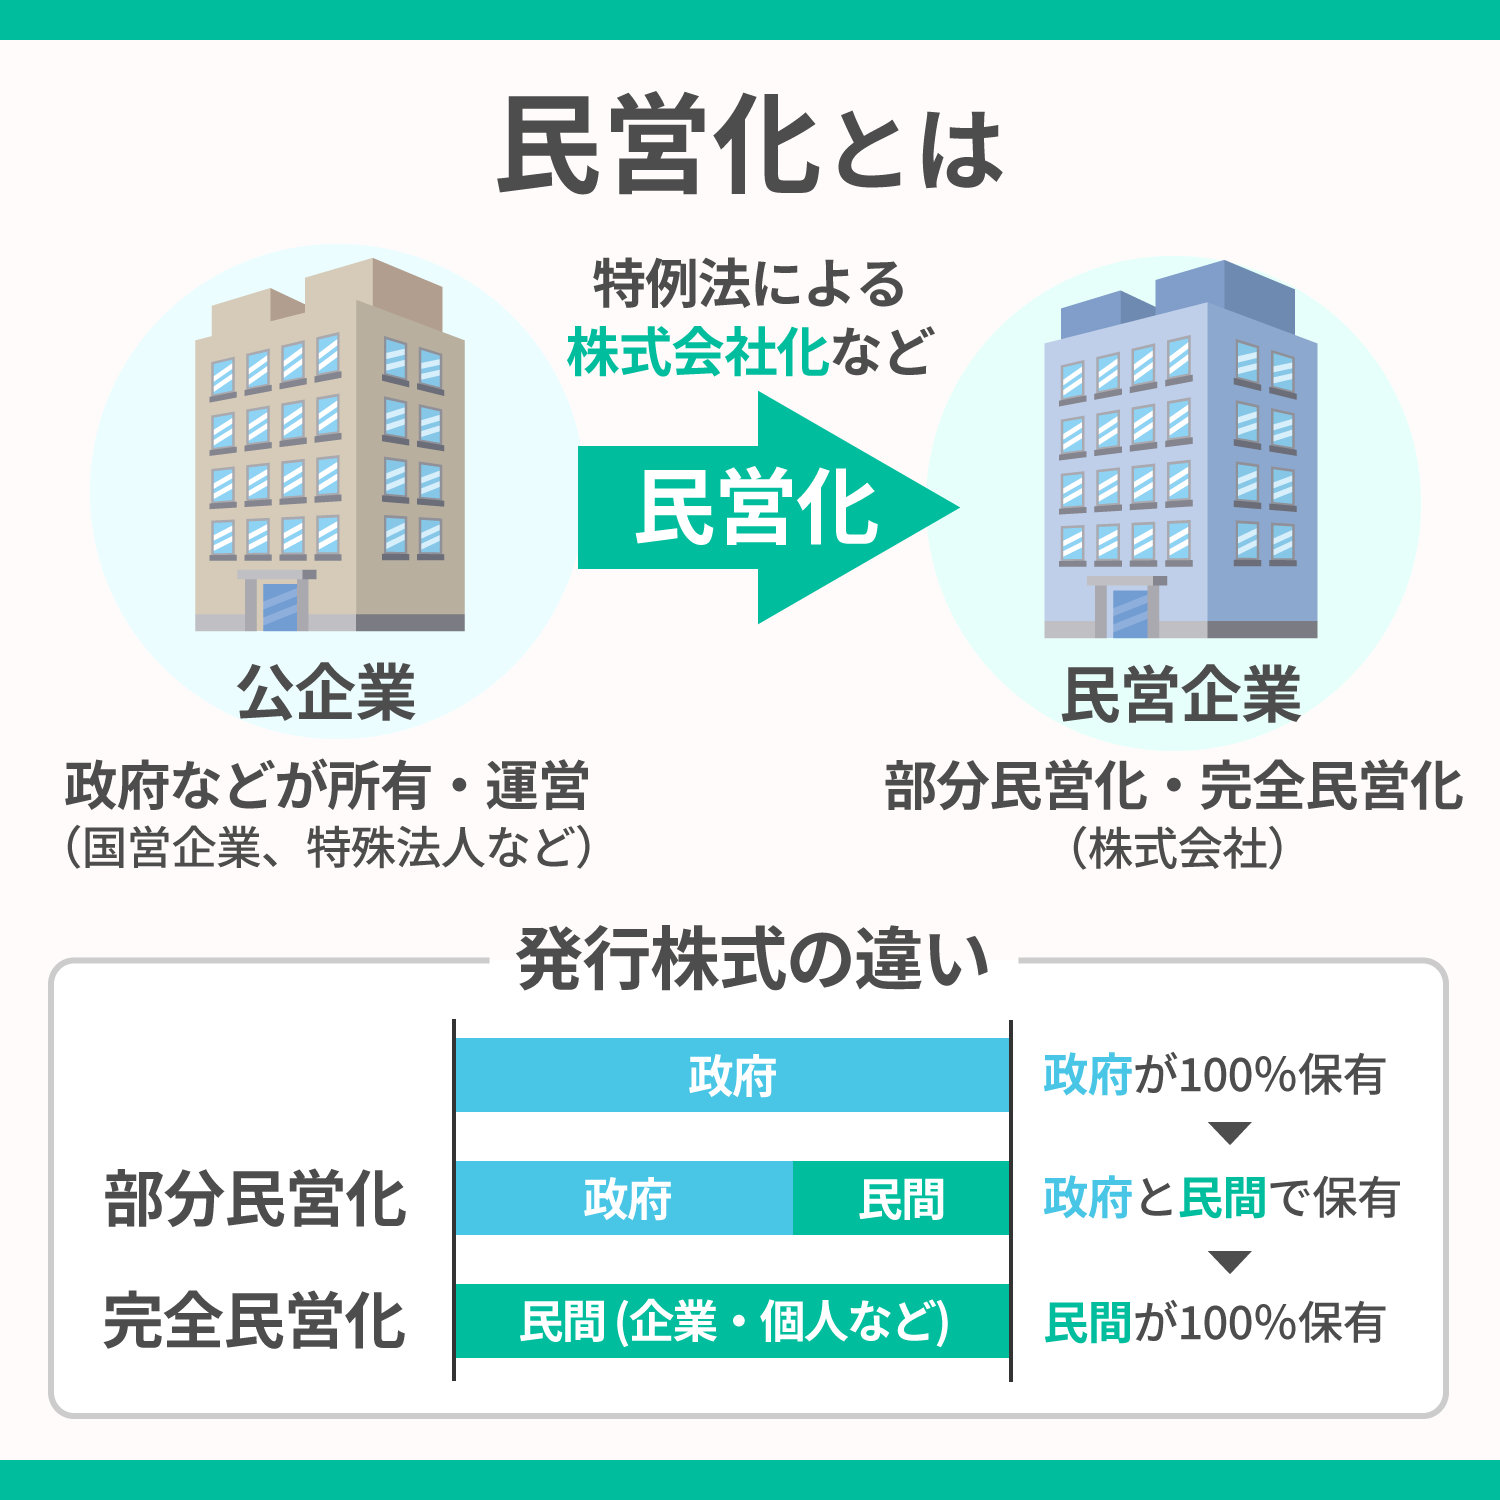
インターネット上の掲示板やSNSでは、郵政民営化に関して「アメリカの年次改革要望書に従い、日本の郵貯マネー350兆円をアメリカの金融資本に売り渡すための陰謀だった」という説が今なお語り継がれています。しかし、公表されているデータと運用の実態を検証すると、この言説には明確な誤解と事実誤認が含まれています。
ゆうちょ銀行とかんぽ生命の資産運用ポートフォリオの推移を確認すると、民営化初期に最も多く資金が投じられたのは外資ファンドなどではなく、国内の「日本国債」でした。その後、マイナス金利政策の長期化によって国債の利回りが消滅したため、運用先を外債やオルタナティブ投資へ多角化させたのが事実です。巨額資金が外資に強奪されたというよりは、超低金利下で預金者に利息を支払い、事業会社として生き残るための「運用のプロ化」を模索した結果に過ぎません。
また、日本郵政の株式そのものが外資に買い占められたという疑惑も制度上あり得ません。日本郵政株式会社法第6条により、政府は常に発行済株式総数の「3分の1を超える株式」を保有することが義務付けられており、現在も財務大臣が筆頭株主として経営の重要事項に拒否権を持ち続けています。純粋な外資支配が起きる余地は法的に遮断されています。
【プロの結論】現在の日本郵政グループを活用すべき人・距離を置くべき人の判断基準
民営化と構造変化が進んだ現在、日本郵政グループの金融・郵便インフラをどのように使い分けるべきか、明確な指針を示します。
【積極的に利用価値が高い層】
- 地方居住者・移動困難者:メガバンクの店舗が存在しない自治体に住み、日常生活圏内で対面の金融・行政サービスを受けたい人。
- 相続・送金手続きを全国標準で行いたい人:全国47都道府県で同一水準の預金管理を行い、転居や親族間の口座移動をシームレスに完了させたい層。
- 確実な荷物配送を重んじる層:受取拠点の多さ(郵便局留め、コンビニ受取、はこぽす)を活用し、不在再配達のリスクを減らしたい通販ユーザー。
【他行・他サービスを優先すべき層】
- 資産形成・高利回りを求める層:預金金利や投資信託の信託報酬、ラインナップにおいて、ネット銀行や主要ネット証券に依然として優位性がある層。
- キャッシュレス決済・硬貨取引が中心の層:小銭の預払いや窓口振込など、手数料体系が厳格化された各種手続きでコストを抑えたい個人事業主や家計。
- 最速の日時指定配送を重視するビジネス層:深夜集荷や翌朝必着など、民間物流大手(ヤマト運輸や佐川急便)の高度な柔軟性を求める企業取引。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
