
手書き領収書の書き方大全!インボイス対応からNg例まで徹底解説

手書き領収書の書き方大全!インボイス対応からNg例まで徹底解説に関する注目トピックを分かりやすく解説します。関心のある方は必見です。
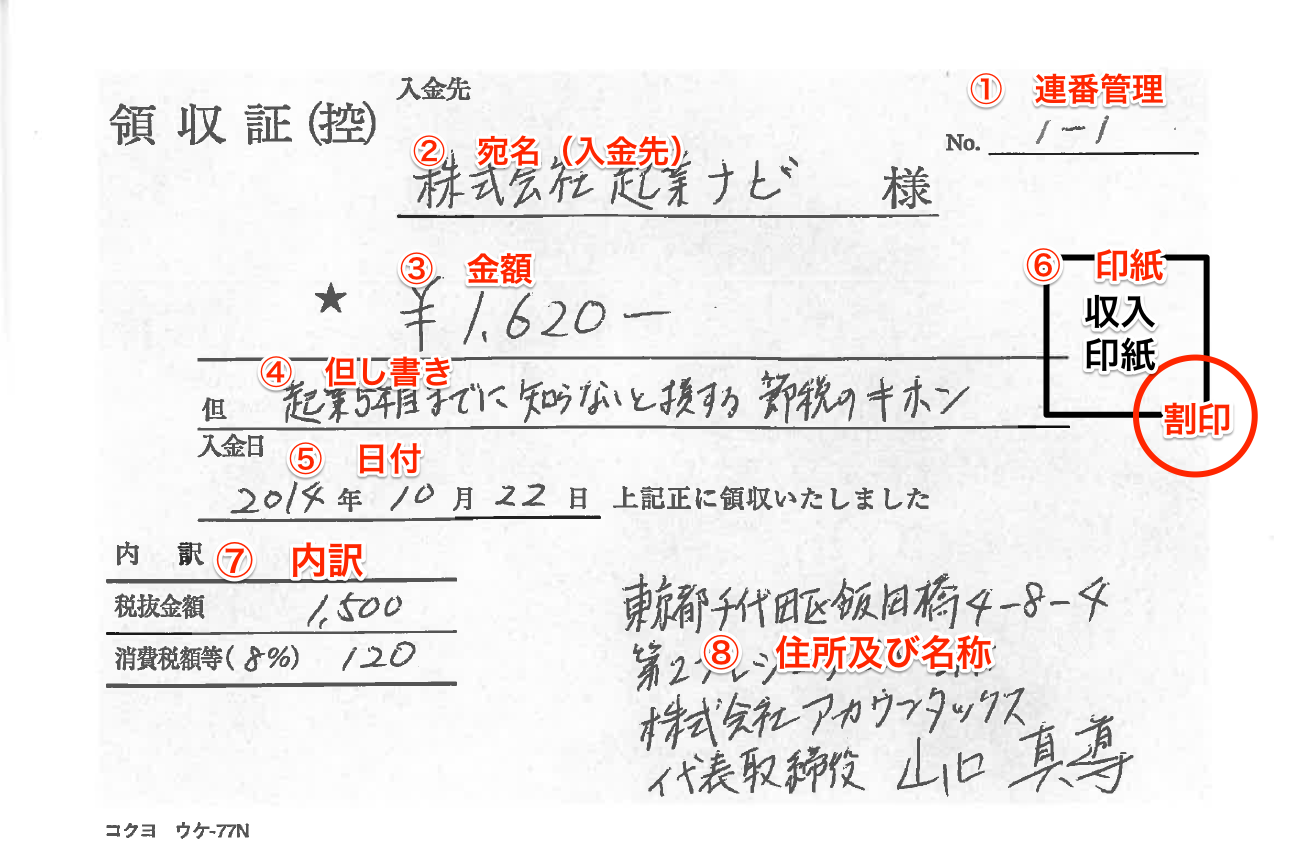
Q1:レシートと手書き領収書、インボイスとしてどちらが税務上有効ですか?
A1:税法上、記載要件(登録番号、取引内容、税率ごとの対価、消費税額等)をすべて満たしていれば、印字されたレシートでも手書き領収書でも法的な効力に差はありません。むしろ、品目や金額がシステムによって正確に自動印字されるPOSレシートの方が、手書きミスや改ざんの疑いを排除できるため、税務調査において信頼性が高いと評価されるケースが一般的です。
Q2:個人事業主で屋号がない場合、発行元の記載はどう書けばよいですか?
A2:個人事業主の場合、屋号がなくても「本人の氏名(フルネーム)」と「事業所の住所・電話番号」を記載すれば法的に完全に有効です。インボイス発行事業者として登録している場合は、氏名と併せて国税庁から交付された「T+13桁の登録番号」を忘れずに明記してください。
Q3:手書き領収書の控え(カーボン複写)は何年間保存する義務がありますか?
A3:法人の場合は原則7年間(確定申告書の提出期限の翌日から7年間、欠損金が生じた事業年度は最長10年間)、個人事業主の場合は原則5年間(適格請求書発行事業者は7年間)の保存義務が法律で定められています。複写式の領収書を使い切った後も、控えの冊子を破棄せず年度ごとにファイリングして保管する必要があります。
Q4:クレジットカード決済で手書き領収書を求められた場合の書き方は?
A4:クレジットカード決済では金銭の直接的な授受が発生していないため、印紙税法上の「金銭受取書」には該当しません。但し書き等に「クレジットカード決済」と明確に記載することで、5万円以上の取引であっても収入印紙の貼付は不要となります。なお、クレジット利用明細票と二重発行にならないよう注意が必要です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
