未成工事支出金と仕掛品の違いとは?税務調査で狙われる盲点を解説
未成工事支出金と仕掛品の違いとは?税務調査で狙われる盲点を解説の背景について、専門知識を取りまとめてご紹介します。
未成工事支出金と仕掛品の違いとは?税務調査で狙われる盲点を解説について専門的な視点から解説いたします。専門家の見解をチェックしてください。
建設業の実務において頻出する主要勘定科目の違いと、決算および税務における位置づけを客観的な指標で比較整理しました。
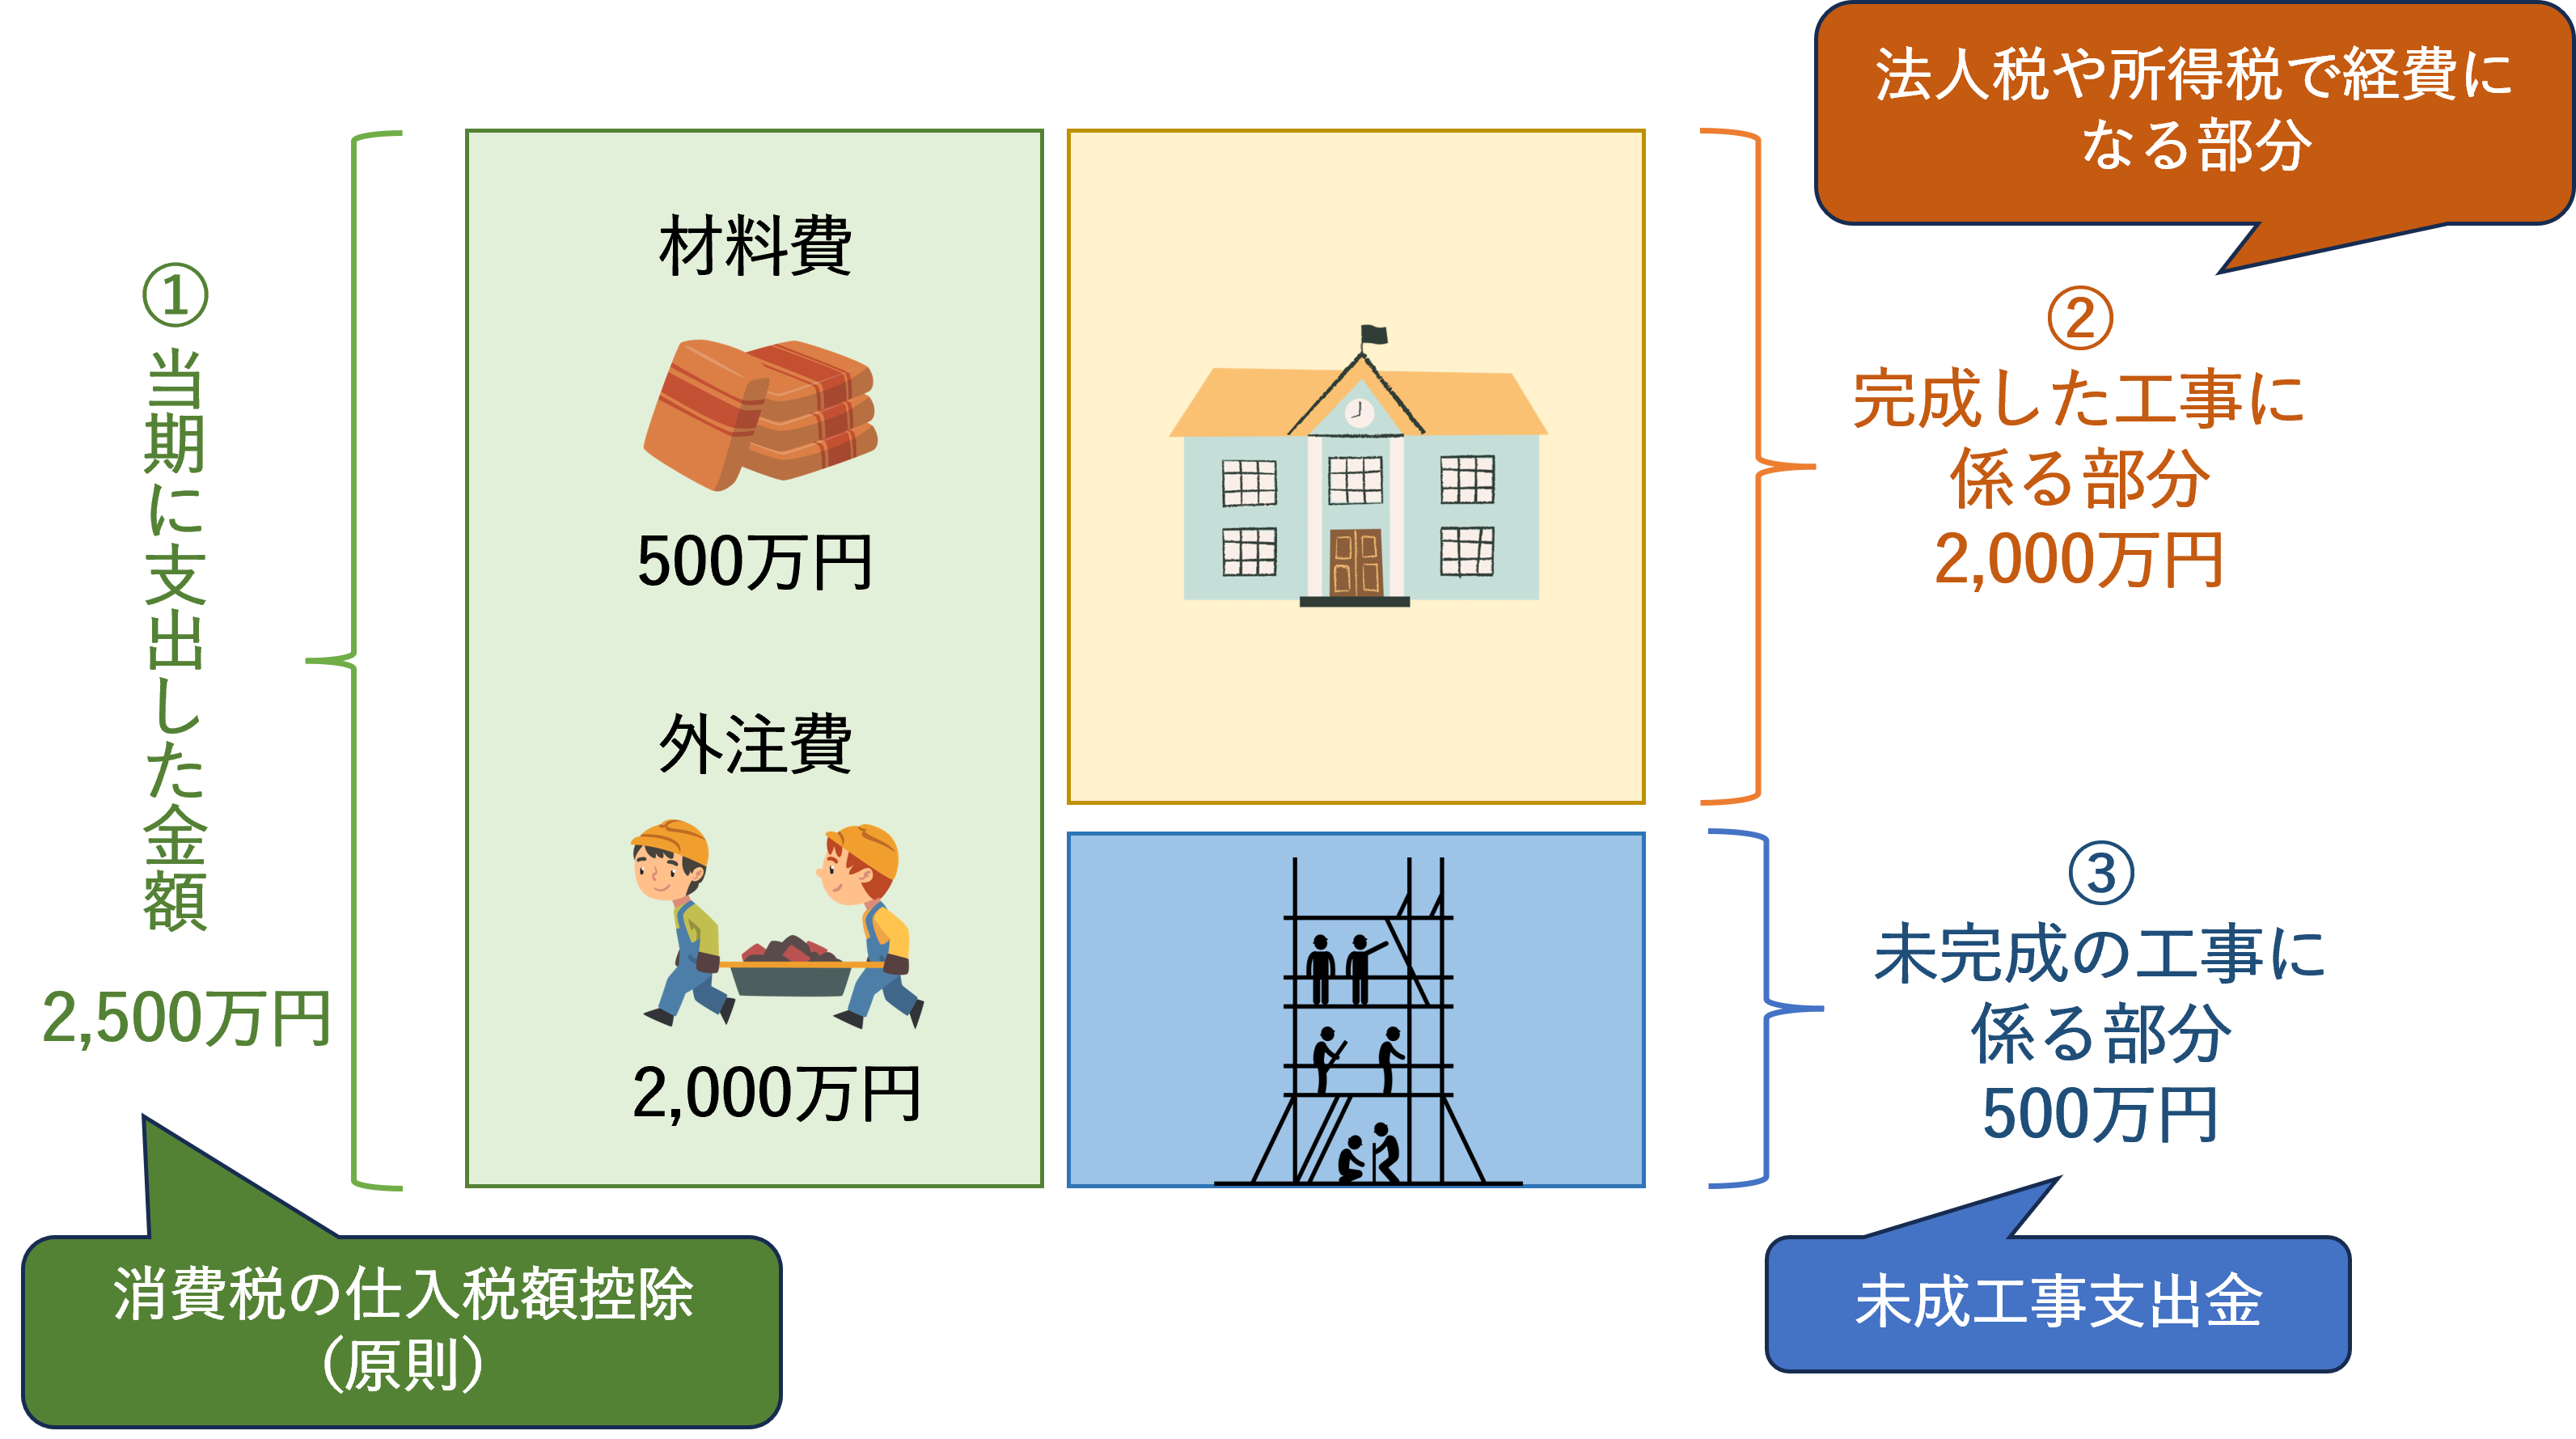
項目詳細・数値データ一般的な基準・相場編集部の見解・評価未成工事支出金貸借対照表の流動資産(棚卸資産)。期末時点で未完成の全工事件名ごとの直接・間接原価。建設業の資産総額の15%〜35%を占めるケースが多く、運転資本の大部分を構成。資金繰り負担の可視化に不可欠。過大計上は利益水増し、過少計上は脱税リスクを招く。仕掛品(一般製造業)製造途中の製品原価。建設業会計以外の一般製造業・IT開発業などで使用。製造業の棚卸資産比率として総資産の5%〜15%程度が標準的。建設業の許認可・経審申請時には未成工事支出金への組替が必須となる。完成工事原価損益計算書の売上原価。当期に引き渡しが完了した工事に対応する原価の累計。建設業における売上高に対する原価率は概ね80%〜90%水準で推移。完成引き渡し基準、または収益認識基準の進捗度に応じて未成工事支出金から振り替えられる。未成工事受入金貸借対照表の流動負債。顧客から受領した前受金・中間金等の未実現収益。請負契約額の20%〜50%程度が着工・中間払いで入金されるのが通例。未成工事支出金との対比で現場ごとの資金先食い(キャッシュショートリスク)を検知可能。