
年収3000万円の割合は何%?2026年最新データと手取り・生活実態

年収3000万円の割合は何%?2026年最新データと手取り・生活実態についての疑問解決ガイドをご紹介します。
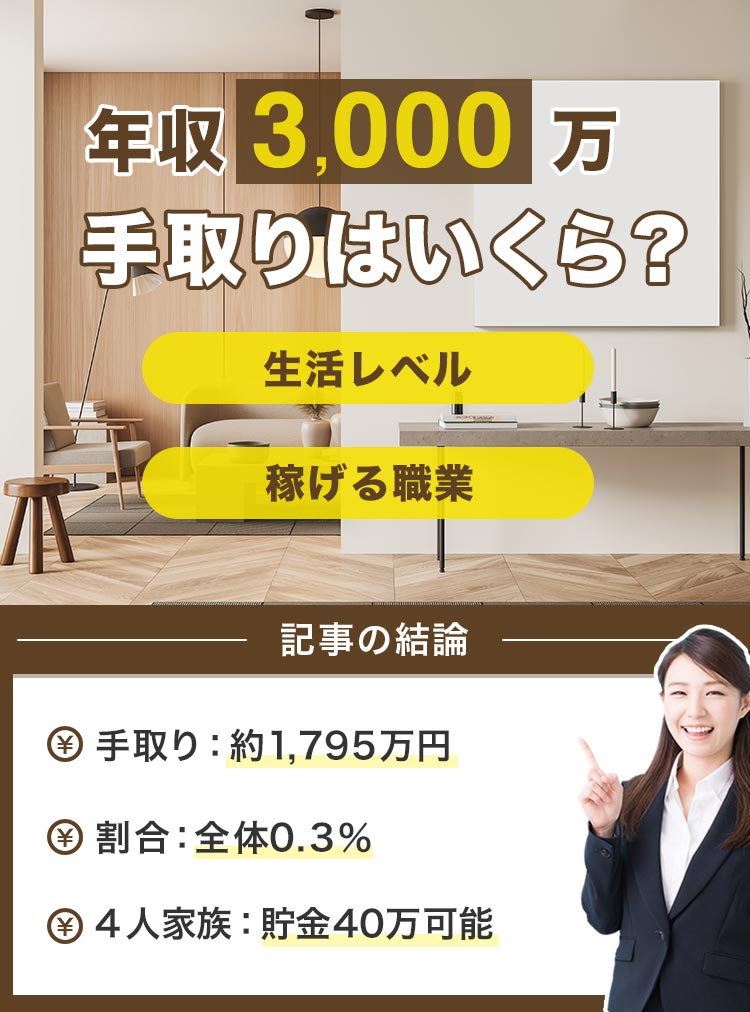
年収3000万円プレイヤーの実際の暮らしぶりは、世帯構成(独身か既婚子持ちか)によって全く異なる様相を呈します。住居費や教育費の負担構造を整理した以下の比較表は、その格差を浮き彫りにしています。
独身者の場合、都心の高級タワーマンション(家賃50万〜60万円)に住み、ミシュラン星付きレストランに通いながらでも、年間数百万円規模の貯蓄や投資信託・株式の積み立てが平易に行えます。生活実感としても「富裕感」を強く享受できる傾向にあります。
一方で、専業主婦(主夫)と子ども2人を抱えるファミリー層になると状況は激変します。都心好立地でのファミリー向け居住用物件は賃料70万〜100万円、あるいは分譲マンションの価格が2億円〜3億円に高騰しているため、住居費だけで手取りの半分近くを消費します。さらに子どもの名門私立校やインターナショナルスクール、医学部専門予備校などの教育費が年間数百万円単位で上乗せされると、月々の手残り残高は驚くほど薄くなります。「外食は気兼ねなくできるが、家計管理を怠れば一瞬で赤字になる」という声が現場から漏れるのはこのためです。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
